
传奇CEO卸任三周后,中国创新药出海多了一种买家
Lumina Research synced content from 06_DailyIntel/03_Daily_Output/daily_drafts/2026-08-11/Ying_Huang_post_Legend_life/wechat_draft_v2founder_publish.md.
Lumina Research
传奇CEO卸任三周后,中国创新药出海多了一种买家
传奇CEO卸任三周后,中国创新药出海多了一种买家
> 声明:亮眼洞察分享产业事实与研判,不提供投资或医疗建议。前传见我们此前关于传奇生物 CEO 变动的长文。
大约三周前,传奇生物公告首席执行官黄颖卸任,立即生效,但具体原因没有交代。
我们当时在文章里写过:这条新闻不适合做成茶余饭后的谈资。更值得摊开来审视的,是 Carvykti 怎样从南京走到全球市场,以及传奇为什么仍是中国细胞治疗出海绕不开的参照样本。
故事到这里,本来可以停一停。但 8 月 11 日,续集来了。
K2 Therapeutics 官宣黄颖出任首席执行官。公司同时亮出 MPM BioImpact 提供的 5000 万美元种子轮资金,并透出向市场再融约 2.5 亿美元 A 轮的意向。
如果只盯着人事变动,这不过是又一篇行业高管跳槽的通稿。但真正值得铺开在桌上的,是这台刚刚启动的新机器,以及它背后那条关于中国创新药出海的隐秘逻辑:除了卖给大药企和自己建商业化团队,买方名单上是不是又多出了一种稳定的形态?
先把人放回棋盘,再看这台机器
黄颖在传奇的七年,履历非常清晰:危机后的稳住局面、IPO 与资本市场沟通、Carvykti 的全球获批与放量。公司最新公开的年化净销售额,已经到了近二十亿美元的量级。
三周后他出现在 K2 的公告里,本身只说明了一件很具体的事:跨太平洋把中国源资产做成全球产品的执行履历,在资本市场上仍然极其值钱。值钱到可以直接拿来给一台新机器当启动键。
而这台机器,才是我们今天需要深入挖掘的正文。
按公司与 MPM 侧的公开表述,K2 大约在 2024 年前后在新加坡搭建起来。它的形态接近近年常见的 Hub-and-Spoke:中间一个母体枢纽,下面挂着多个资产公司(Spoke)。
但它的拧法不太一样。枢纽放在了新加坡,而不是天然默认的波士顿或湾区。搜寻半径明确对准了中国及亚洲已冒头的候选药物,要的是早期数据和可向全球转移的权益,而不是自己再养一支庞大的早期研发军团。临床则打算中美两边推进。
截至目前,这个枢纽下面大约挂着 4 个 Spoke,合计约 8 个已引入候选。中期的目标,是扩到大约 20 个处在临床前晚期到早期临床阶段的药物。
用产业语言翻译一下:K2 卖的是一条可复制的收货流水线,远远大于某一个神奇分子。流水线的原料,是亚洲货架上已经半熟的资产;加工车间,是全球开发标准与美股及跨国买方能读懂的数据包。
货架上的两张底牌
但没有具体的分子,任何“出海新模式”都只停留在 PPT 阶段。K2 的货架上,已经能点出两样具体的产品线。
第一样,是来自杭州爱科瑞思(Adcoris)的 ACR246。这是一款靶向 5T4 的抗体偶联药物(ADC),在中国已推进到 I/IIa 期。公开的交易口径包括全球开发与商业化安排、NewCo 股权,以及最高约 7.3 亿美元量级的研发与销售里程碑。
5T4 是肿瘤相关的胚胎抗原,在多种实体瘤中有表达。但 ADC 赛道这两年极度拥挤,真正决定全球权益贵不贵的,仍是载荷、连接子、治疗窗和适应症的选择。K2 如果只拿到一张“中国早期数据”的船票,到了美国还得重新证明:同样的分子,在不同人群和监管尺子下是否真的站得住。计划 2026 年底前争取的美国 IND,将是第一块试金石。
第二样,是来自德琪医药(Antengene)的 ATG-106。这是一款处于临床前的 CDH6 × CD3 双特异性 T 细胞衔接器(TCE)。今年 6 月的公告显示,K2 拿下了大中华区以外的全球独家权益。近端对价大约 2000 万美元(现金加新设资产公司的少数股权),远期里程碑口径最高可达 9.6 亿美元。
实体瘤 TCE 的历史教训很清楚:靶点选错,或者治疗窗太窄,临床数据会非常难看。CDH6 能否撑得起全球开发,还要看后续的毒理与给药方案。但对德琪这样的卖方来说,这笔交易的意义很现实:大中华区自己留着,海外权益打包给枢纽 NewCo,换现金、换股权、换一条不占用自己全球团队的变现路径。
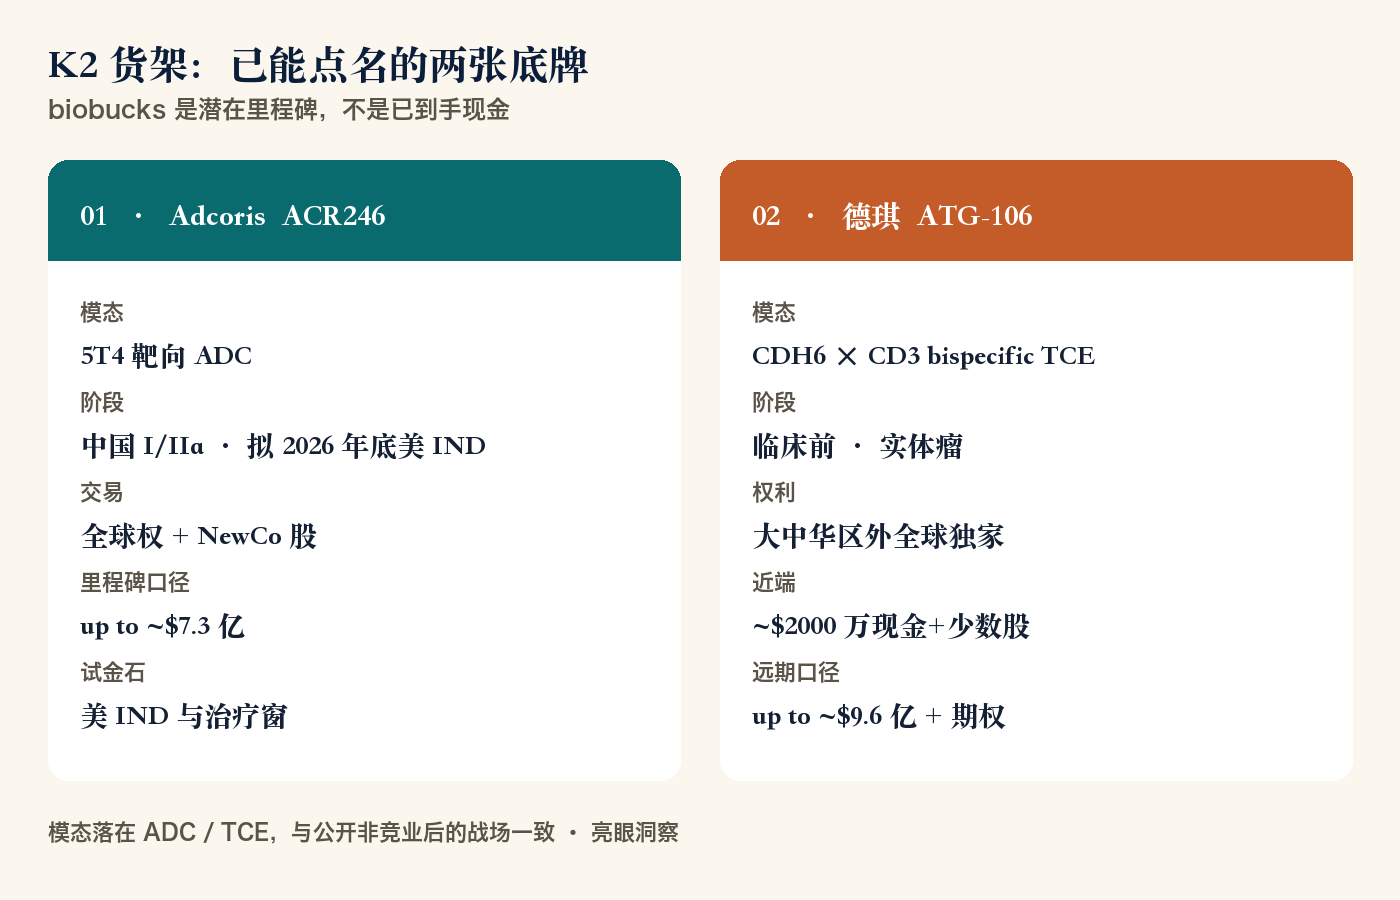
这两条资产的模态落在 ADC 与 TCE 上,而不是细胞治疗。这也印证了黄颖公开提到的与传奇的非竞争安排:战场被结构性地推离了 CAR-T,至少短期内如此。
中国出海,买方地图正在变形
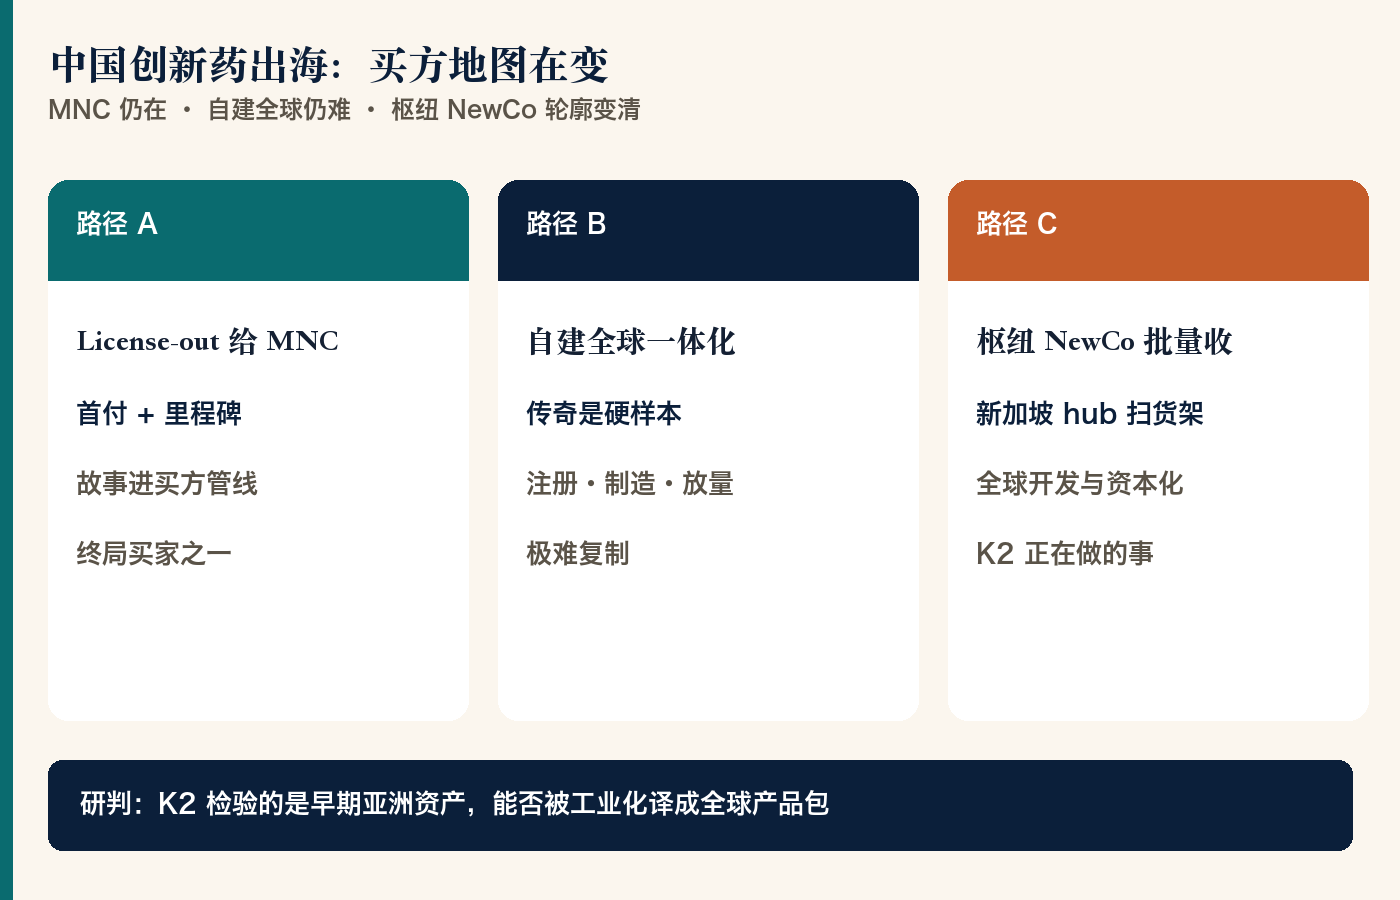
过去十年,中国创新药出海常被写成两条主路。
一条是直接 License-out 给跨国药企,首付加里程碑,故事在买方庞大的管线里继续。近年频出的大单说明 MNC 仍是终局买家。另一条,则是像传奇这样自己建成全球一体化公司,极其艰难,且极难复制。
而 K2 代表的,是第三条轮廓越来越清晰的路径:由美元基金搭一个中立枢纽,批量引入亚洲资产,在枢纽里做全球开发与资本化,最后再决定是整体上市还是按 Spoke 卖出。
它和“再造一个传奇”不同。传奇重在自有产品加上与大药企的深度结盟,并辅以重资产的商业化;而 K2 重在多资产组合、相对轻的早期研发,靠交易与临床开发能力换速度。
对于卖方公司,选择题变得更精细了:是把全球权直接卖给 MNC,还是卖给 NewCo、自己留大中华区、再拿一点 Spoke 股权赌未来的上行空间?
对于买方资本,赌的则是“翻译能力”。中国的早期人体数据,能否在 FDA 的尺子下变成可融资、可出售的全球故事。翻译失败,枢纽就只是一个烧钱的中转站;翻译成功,新加坡这样的节点就会越来越忙。
我们的研判可以压成一句:K2 正在检验的,是中国/亚洲早期资产,能不能被枢纽 NewCo 工业化地做成全球产品包。
这份“接下来盯什么”的清单非常具体:约 2.5 亿美元的 A 轮融资能否如期落地;ACR246 的美国 IND 能否在 2026 年底兑现;以及,是否会有更多中国资产以“保留大中华+全球权进 NewCo”的模板成交。如果这一切发生,那这就不仅仅是一场实验,而是一个趋势。
我们将持续关注这一中国创新药出海新范式结构能否跑通。
---
#中国创新药出海 #Licenseout #NewCo #K2 #传奇生物 #ADC #T细胞衔接器 #亮眼洞察
资料参考
1. K2 Therapeutics / GlobeNewswire:任命 CEO 与 $50M seed(2026-08-11) 2. Endpoints News:Kyle LaHucik 对黄颖与 K2 的访谈报道(2026-08-11) 3. BioPharma Dive:K2 与黄颖任命综述(2026-08-11) 4. Antengene PR:ATG-106 与期权授权 K2(2026-06-21) 5. Adcoris / 行业报道:ACR246 与 K2 合作及里程碑口径(2026-04)