
Novo vs Lilly Q2
Lumina Research synced content from 06_DailyIntel/03_Daily_Output/daily_drafts/2026-08-11/Novo_vs_Lilly_Q2_cardiometabolic_grudge_match/wechat_publish_api.html.
Lumina Research
Novo vs Lilly Q2
第一屏
8 月初,诺和诺德和礼来先后甩出第二季度成绩单。肥胖与糖尿病这条全球最大的药业赛道上,两家几乎包办了舆论和份额。我们把账本摊开来,看看到底谁在领先,这比新闻稿清楚得多。
我们的研判:礼来仍靠针剂体量和海外放量,已经把身位拉开;诺和诺德在口服上抢到先发和医生熟悉度,处方看起来也好看,但当季销售却没给到市场想要的惊喜。口服在拓广新的患者,但还没改写「谁在赚大钱」这条主叙事。
H2 还得盯三件事:美国 Medicare 肥胖用药怎么铺、礼来小分子口服爬得有多快、两家下一代管线会不会把故事重新洗牌。
肥胖药市场上,真正能左右定价、渠道和 BD 对手盘的,到现在还是这两家。后面有人在追,但未来几个季度内,没有第三家能立刻把份额切走。所以读 Q2,读的就是双雄各自押在哪条路上。
礼来本季全球收入约 230 亿美元,同比增长 48%。量涨了约六成,价格继续让。两条替尔泊肽产品扛大梁:降糖用的 Mounjaro 做到约 99 亿美元(+91%),减重用的 Zepbound 美国约 49 亿美元(+44%)。
更值得惊喜的是美国以外的市场。Mounjaro 海外约 52 亿美元,同比翻了一倍还多(+172%)。公司自己写明:中国进了医保目录之后,价格下来了,量冲上去了。对中国读者,这不是背景板,是已经写进全球大单品报表的量价逻辑。
全年收入指引抬到 850–870 亿美元。市场买账的是发动机还在转,不是新故事。
诺和这边,调整后销售按不变汇率大约涨 7%,调整后经营利润约 333.9 亿丹麦克朗(+11%)。全年指引也往上修了一档,调整后销售和利润都落在 0% 到 −6% 的区间,比年初「掉得更多」的说法好看。止血痕迹有了。但止血和「重新压过礼来」之间,还差一整段路。
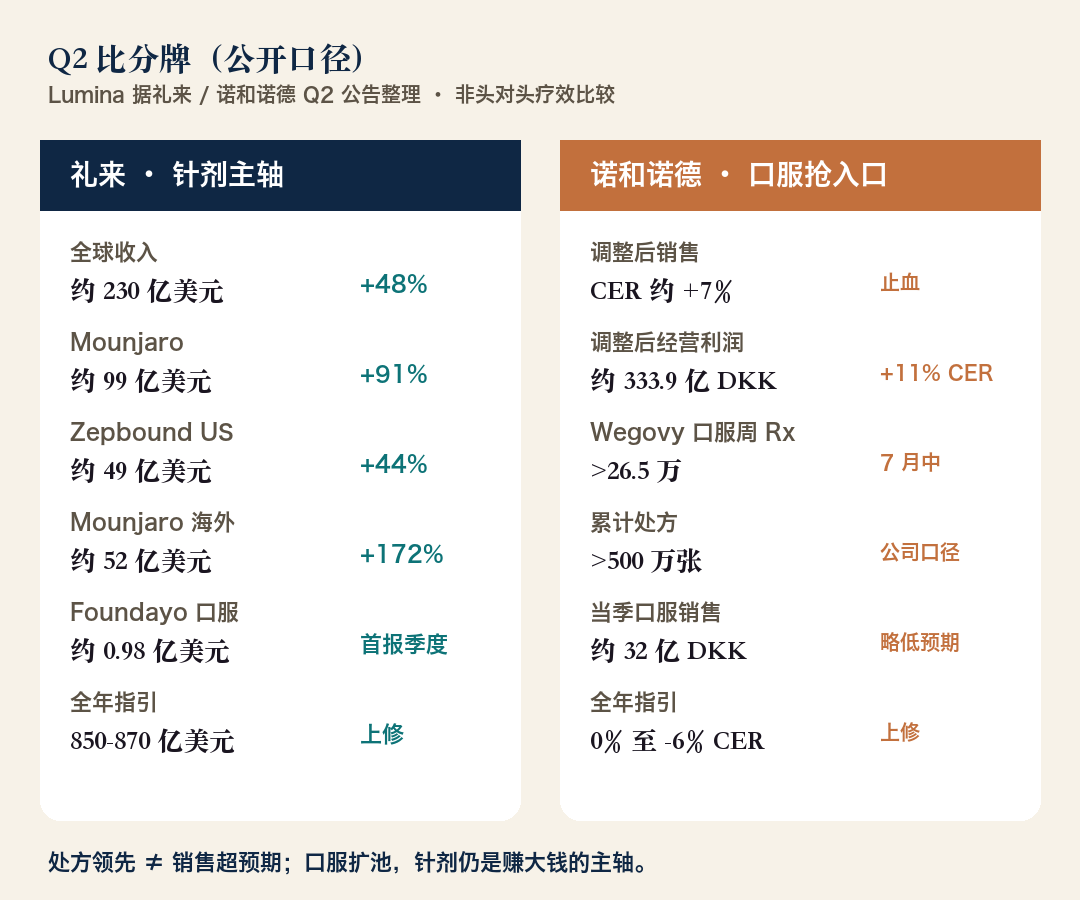
上图:Q2 公开口径比分牌(Lumina 整理)。处方领先不等于销售超预期。
诺和诺德最想讲的是 Wegovy 口服片。公司口径:到 7 月中那一周,美国周处方超过 26.5 万;上市以来累计超过 500 万张;按新开患者算,Wegovy 系列在美国品牌肥胖药里仍称第一。
医生侧的调研(Spherix,媒体转引)也偏向诺和:初级保健医生 7 月人均开 Wegovy 口服,大约是礼来 Foundayo 的两倍;内分泌科差不多也是这个比例。理由说的也很实在:Wegovy 针剂卖了好几年,同一分子换片剂,医生手熟;Foundayo 是新分子,还得重新建立信任。
可报表上另一行更冷:当季 Wegovy 口服销售额大约 32 亿丹麦克朗(约 5 亿美元),略低于华尔街预期。指引上修的同一天,股价仍一度明显回调。处方热闹和「卖得超预期」,不是一回事。
礼来的口服 Foundayo(orforglipron)首个计入财报的季度大约 9800 万美元。数字小,但它大约 4 月才上市,比诺和晚三个多月。管理层说处方还在加速,并且强调口服是在拉新患者,不是在吃 Zepbound 的量。这只能算后发起步,不能写成已经输掉。
所以口服战场目前能说死的很少。能说的是:诺和用先发和品牌熟悉度占了医生端的便宜;礼来用小分子剂型(服药限制更少)和后续营销,还在追。两边最低现金价都在大约每月 149 美元一档,价格本身拉不开差距。谁赢,要看未来几个完整季度的净价和持续处方,不仅仅是一张 7 月调研表那样简单。
钱怎么花,比新闻稿更能说明当前激烈的竞争观。
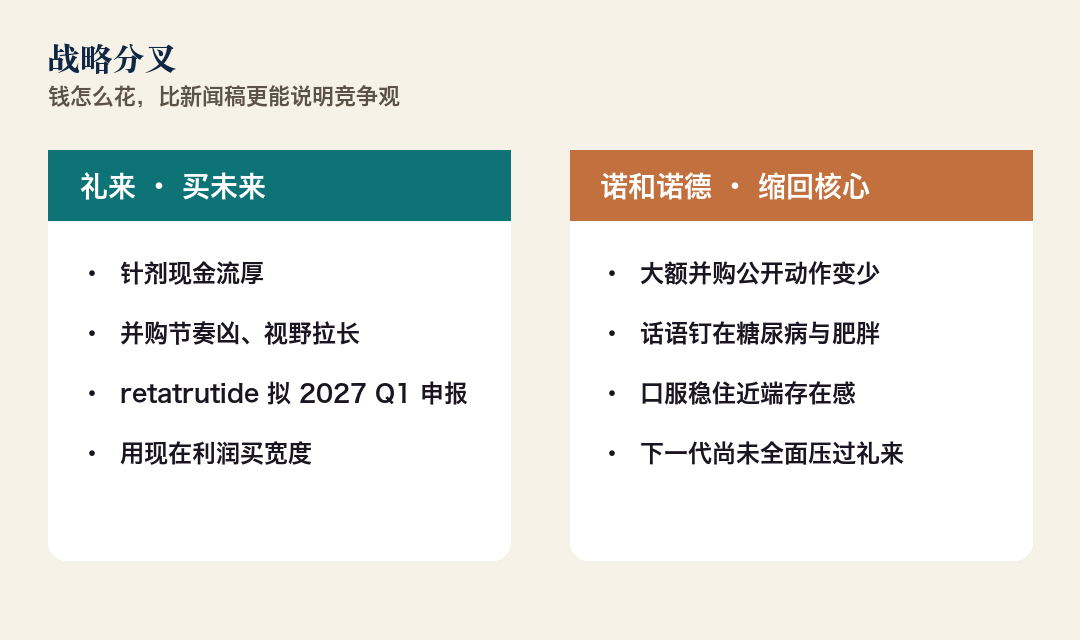
上图:礼来买宽度,诺和诺德缩回核心(Lumina 归纳)。
礼来还在大买。第二季度关了好几桩交易,季后继续往新领域伸手;研发上,三靶点 retatrutide 的肥胖注册材料据称已经齐,计划 2027 年一季度递交美国申请。针剂现金流厚,它有底气把视野拉得很长。
诺和则明显收着打。败给辉瑞的 Metsera 竞购之后,大额并购公开动作变少;非核心业务继续收缩,话语钉在糖尿病和肥胖。麻烦也不少:心血管项目 ziltivekimab 的关键 III 期没过主终点;下一代 CagriSema 在 2 型糖尿病头对头里,体重不比替尔泊肽差,降糖却没赢。口服帮它稳住了眼前存在感,却还补不上「下一代全面压过礼来」的故事。
我们不在这里评谁更正确。只记一条结构:礼来在用现在的针剂利润买宽度;诺和在用口服抢近端份额、把公司重新收束到最熟的赛道。投资者给这两种故事的耐心不一样,容错空间也自然就不一样了。
几件容易被标题夸大的事:
把「口服处方领先」直接读成诺和翻盘,过了。翻盘要看美国针剂份额有没有止住、口服净价站不站得住、连续几个季度是否真正 beat。
把 Foundayo 首季 9800 万当成礼来口服失败,也早了。窗口更短,公司还在铺认知和准入,至少再看两个完整季度。
把「只有这两家」理解成市场到顶,更不准。现金价口服和 Medicare 从 7 月起对部分老年肥胖用药的覆盖,都在把池子做大。池子变大时,双雄可以同时增长,后来者也仍有缝。
比较靠得住的,反而是旧结论的升级版:替尔泊肽针剂仍是当前最大的代谢现金引擎;口服确实在扩初治患者(调研里大约一半新口服方开给没用过 GLP-1 的人);战略上「宽度 vs 聚焦」会决定 2027–2028 的 BD 和管线对手盘。
若后面几个月 Foundayo 周处方持续逼近 Wegovy 口服且价格不崩,我们会修正我们的研判,承认熟悉度窗口比预想更短。若诺和口服连续两季大幅超预期、同时美国针剂份额止跌,才谈得上反攻。这两件事,Q2 都还没发生。
第一,Mounjaro 进医保后的量价,已经写进礼来海外收入的解释。全球大单品在中国是报表变量,不是 PPT 概念。
第二,国内在做 GLP-1 或口服的,更该盯可及性、服药负担、能不能真正拉到新患者,而不是模仿两家在美国广告上的互相撕扯。
第三,美国的现金价和 Medicare 共付不能直接搬到国内支付体系,但「降低使用门槛 → 患者池变大」这条,对所有后来者都成立。
下半年 Medicare 肥胖覆盖铺开后,针剂和口服各自吃到多少量、价格让了多少。
Foundayo 周处方能不能明显贴近 Wegovy 口服。
retatrutide 2027 年初申报时,标签和定位怎么讲;CagriSema 最终落在什么适应症和剂量故事上。
诺和会不会重新做一笔像样的代谢或肥胖并购。旁观太久,下一代数据再软,压力会从会议电话转到交易桌。
Q2 没有给双雄排出一个干净的总名次。它只是把比分写得更硬:谁在卖针剂赚大钱,谁在口服上抢入口,谁在为两三年后的管线付钱。池子还在长,故事还没写完。我们把话不能说的太满,先到报表能撑住的地方为止,剩下的交给下一两个季度吧。我们将持续关注。
#减重代谢 #GLP1 #礼来 #诺和诺德 #亮眼洞察
资料:Eli Lilly IR 2026-08-05;Novo Nordisk Q2 公司公告;Spherix 等医生调研(经媒体转引);Reuters / CNBC 公开报道。
数字以公司公告为准。亮眼洞察 · Lumina 观点,非投资建议。