
康宁杰瑞双抗ADC出海:Pathos约1.25亿美元首付里有什么
Lumina Research synced content from 06_DailyIntel/03_Daily_Output/daily_drafts/2026-08-04/pathos_alphamab_jskn016/wechat_draft_publish.md.
Lumina Research
康宁杰瑞双抗ADC出海:Pathos约1.25亿美元首付里有什么
康宁杰瑞双抗ADC出海:Pathos约1.25亿美元首付里有什么
Lumina 导语
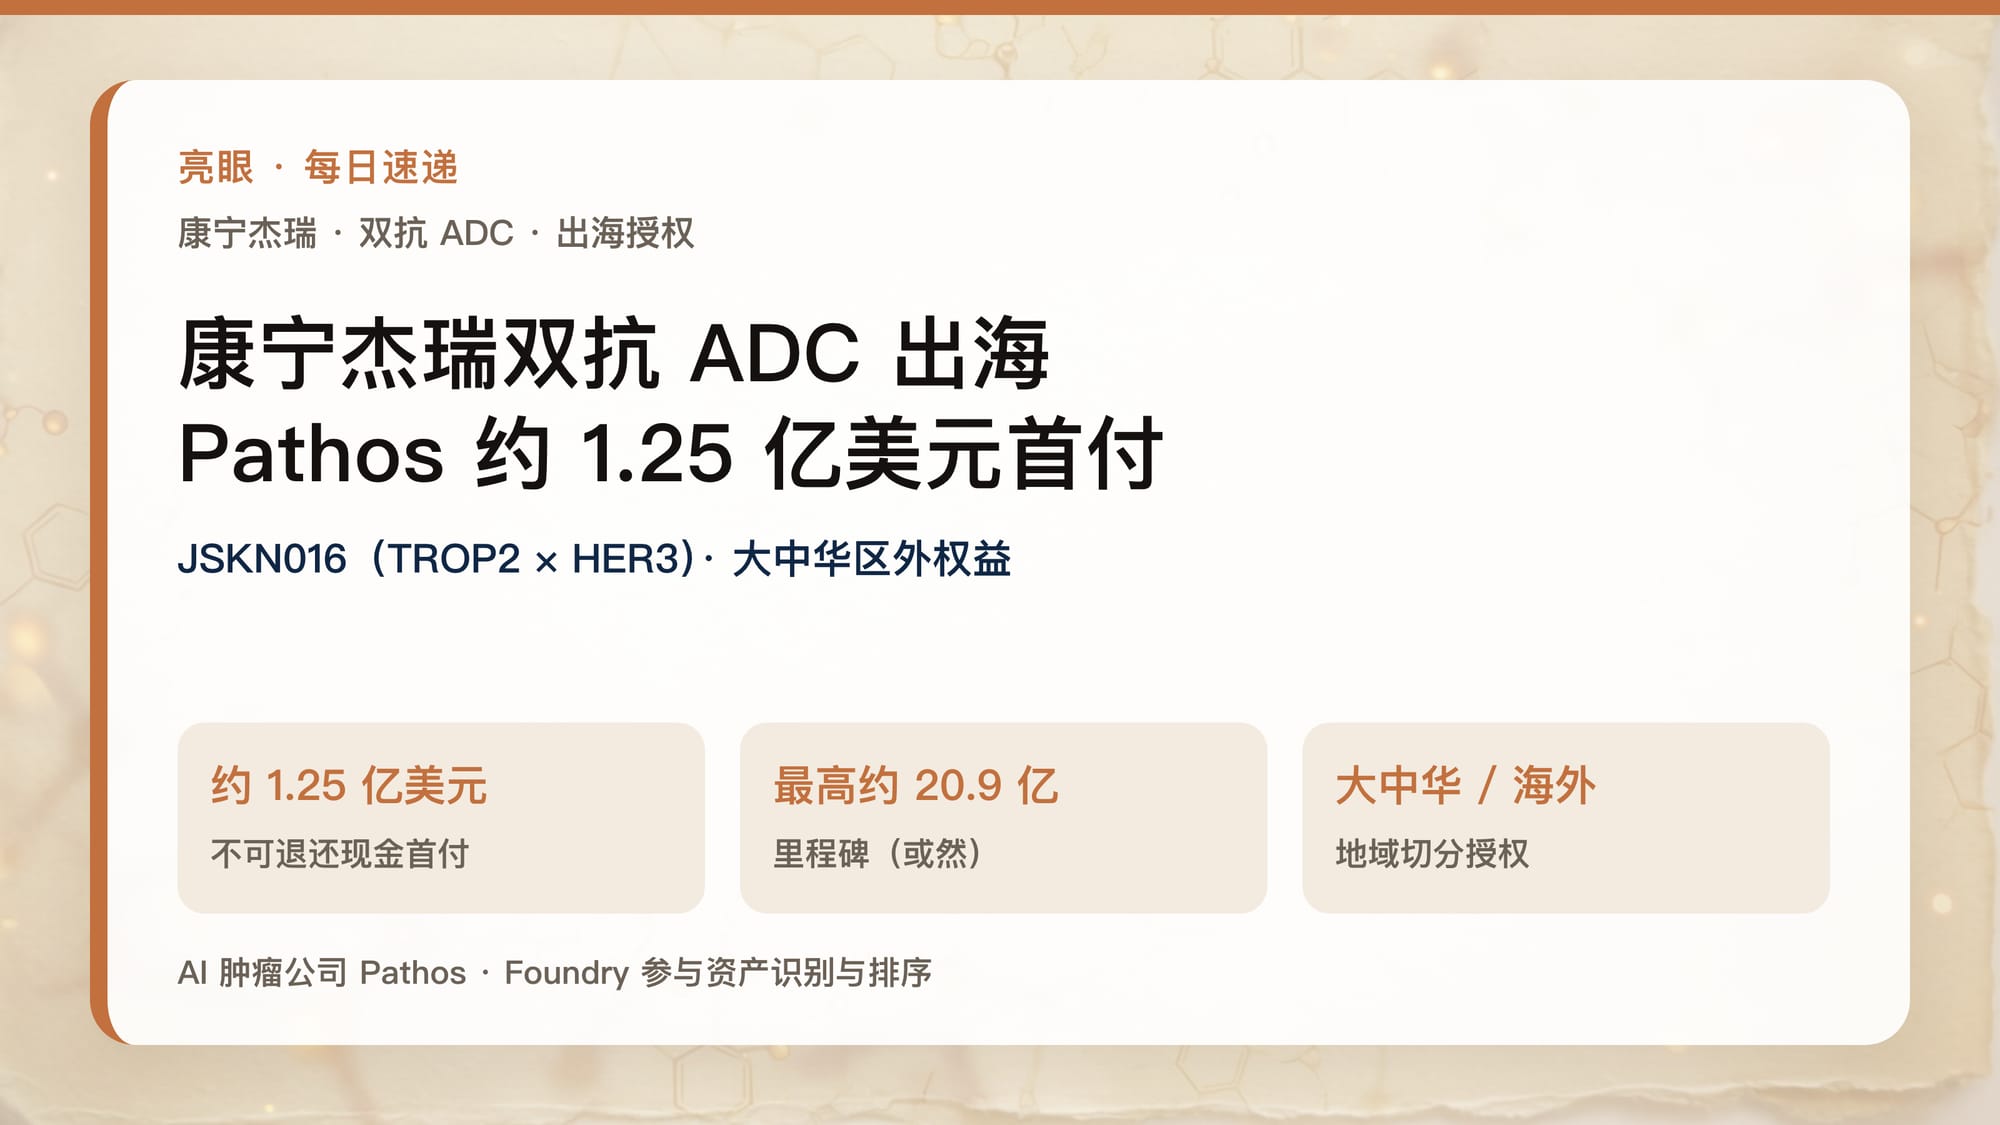
8月前后,美国 AI 肿瘤公司 Pathos AI 与港股康宁杰瑞(Alphamab)相关主体公布一项授权:Pathos 获得双抗 ADC JSKN016(靶向 TROP2 和 HER3)在大中华区以外的研发、生产与商业化权益。
公开材料里比较清楚的数字是:约 1.25 亿美元不可退还现金首付;另有合计最高约 20.9 亿美元量级的里程碑付款(部分报道用更大一点的 biobucks 口径概括),以及产品上市后的分级销售分成。Pathos 表示,JSKN016 是由其 AI 决策平台 Foundry 参与识别和排序后推进的合作。
下面按公开信息把条款和背景摊开,并谈一点对后续出海与 AI 制药合作的理解。具体百分比、里程碑分层和中国三期终点细节,仍以公司正式公告与注册信息为准。
---
发生了什么
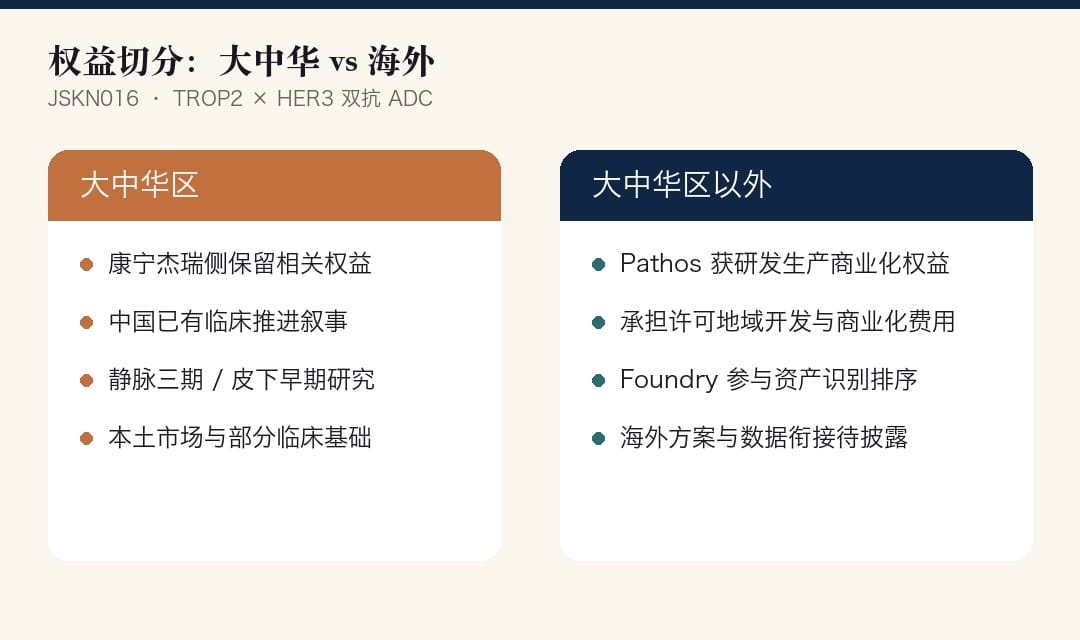
JSKN016 是一支双特异性抗体偶联药物,同时针对 TROP2 与 HER3。按双方披露与行业媒体转述,康宁杰瑞侧保留大中华区相关权益,海外(大中华区外)交给 Pathos 继续推进;Pathos 承担许可地域内的后续开发和商业化费用。
资产在中国已有一定临床进度:静脉剂型有进入三期的公开表述(报道多提到三阴性乳腺癌等方向),皮下剂型也有早期研究在推进。换言之,这不是一支还停在概念页上的分子,而是已经走过一段本土临床路径、再向外授权的资产。
同一时期,Pathos 还宣布与阿斯利康就一款临床前 ER 靶向 PROTAC(AZD4241)合作,由 Pathos 推进早期临床,财务条款披露不多。那是另一条管线动作,和 JSKN016 这笔硬首付不宜简单加总成「同一天的双重大单」。
条款怎么读:首付、里程碑和地域
读医药授权,标题里的「最高 XX 亿美元」往往最抢眼,真正支撑近端判断的,通常还是这几项:
首付。 约 1.25 亿美元现金、不可退还。对卖方,这是实打实的资金与合作诚意;对买方,是为海外权益与开发责任先付的一张入场券。
里程碑。 最高约 20.9 亿美元量级,一般会挂在临床推进、获批、销售台阶等节点上。能不能拿到、能拿到多少,取决于后续试验与上市是否顺利,并不是签约当天就锁定的收入。
分成。 分级 royalties,成功商业化后卖方仍有长尾;精确区间以正式文件为准。
地域与费用。 大中华区自留、海外授权,是近年中国创新药对外合作里很常见的切法:本土市场与部分临床基础留在国内团队,海外开发由具备相应网络的伙伴接手。Pathos 出海外开发与商业化的钱和执行,也意味着它要为后续试验与注册负责。
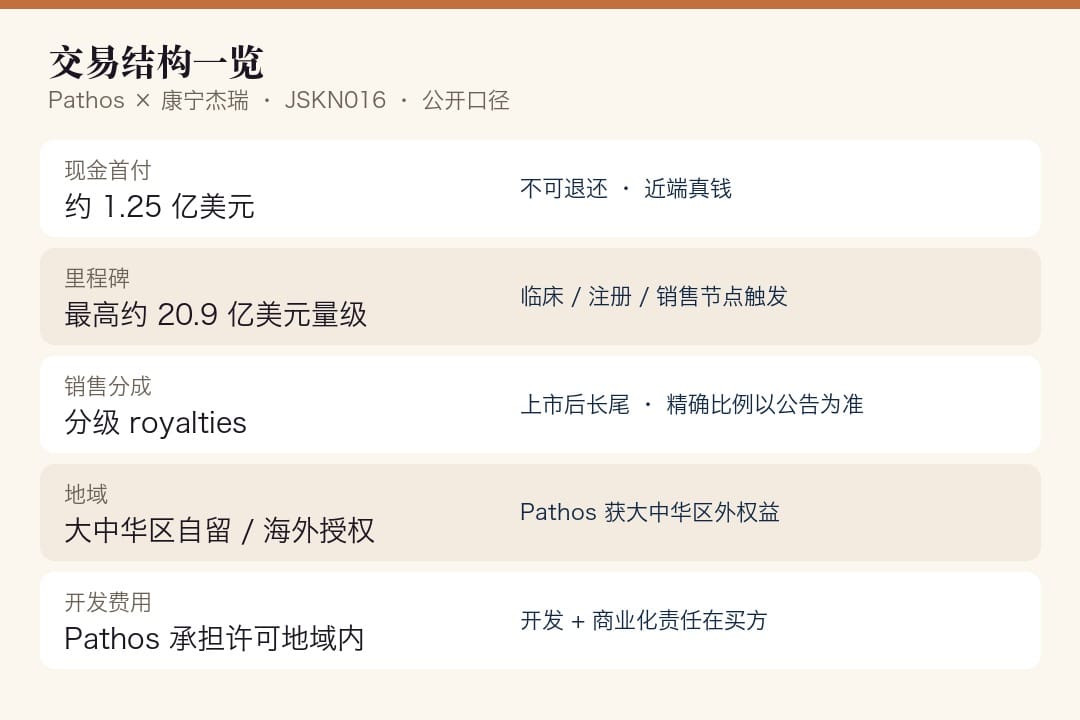
把这几项放在一起,这笔交易的骨架比较清楚:康宁杰瑞用一支已在国内推进的双抗 ADC,换取一笔有分量的首付和海外分成前景;Pathos 用现金与开发承诺,换入一支可进入全球管线的临床期资产。至于 Foundry「识别并优先」的表述,说明的是 Pathos 内部如何筛选合作对象,并不改变分子本身由康宁杰瑞体系研发推进的事实。
AI 选药:背景补一句就够
不少读者未必天天跟 AI 制药。这里只补一层背景,方便读懂 Pathos 在说什么。
近几年,制药公司和所谓 AI 制药、TechBio 的合作确实变多,金额从几千万到数亿美元首付都有。但「AI 制药」并不都是同一类活:
有的团队主打从零设计分子(生成式化学、新结构); 有的主打从大规模实验或组学数据里找靶点、找表型; 有的更靠近临床开发决策——在已有资产里做排序、选适应症、设计试验和人群策略。
Pathos 对外的定位,更接近后一类:自己有临床管线,也强调用数据与模型辅助选资产、做开发。Foundry 在这次合作里的角色,按公司说法是参与识别和优先排序,而不是宣称「AI 发明了 JSKN016」。CEO Iker Huerga 有大型药企肿瘤研发数据科学背景,和这种「开发侧」叙事也一致。
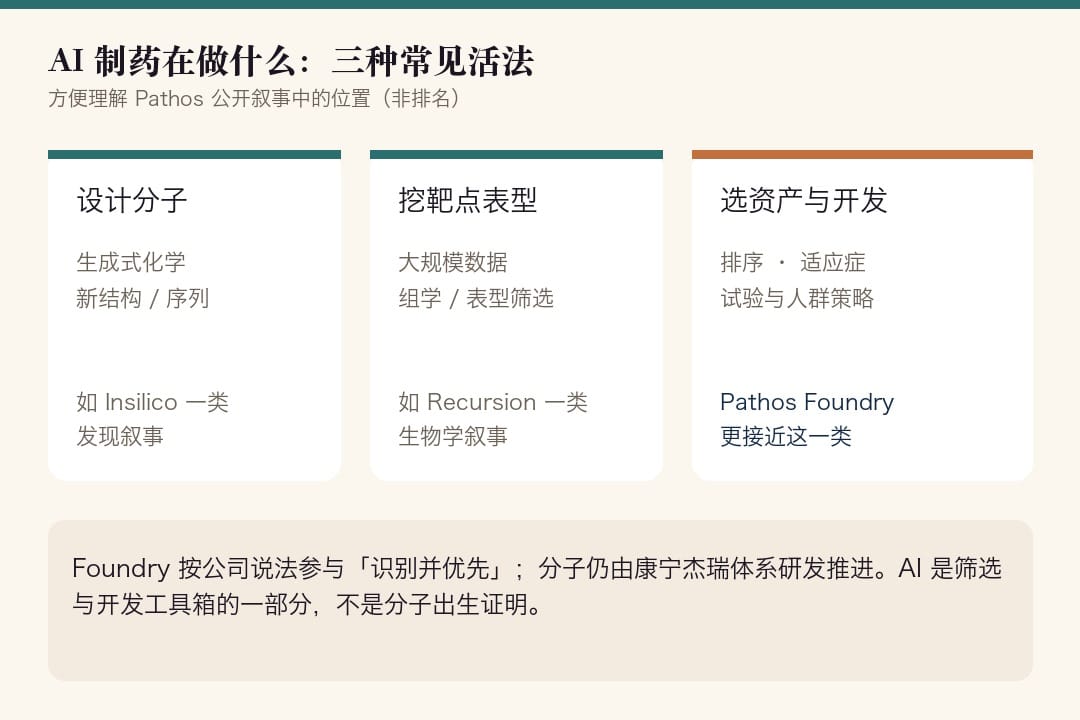
所以读新闻时,不妨把 AI 理解成买方筛选与开发工具箱的一部分。以后这类「AI 背景公司 license 中国临床期资产」的合作,有机会越来越常见。真正要跟进的,仍是资产本身的数据、海外方案怎么定、以及合作双方能否把试验跑下去。
双抗与赛道:知道什么,暂时不知道什么
TROP2 和 HER3 各自都有不少 ADC 或相关管线在推进,赛道并不冷清。把两个靶点做进一支双抗 ADC,产业上通常的设想是:更好覆盖肿瘤异质性,或在内吞、应答面上做出差异。与此同时,靶点组合也可能带来剂量、安全性、工艺和注册策略上的额外复杂度。
目前公开信息里,我们还没有一套可直接拿来和已上市或晚期单靶 TROP2 / HER3 ADC 做干净头对头比较的完整终点表。中国侧的三期推进,说明开发阶段在往前走;全球路径上的适应症选择、对照组、人群和终点,还要等 Pathos 后续披露。在此之前,更稳妥的做法是把「双抗差异化」当作待验证的假设,而不是已经写进标签的结论。
对关注出海的人来说,更实际的问题或许是:海外首个关键设计会如何借用中国已有数据,又会在哪些地方重新设问——例如入组标准是否收窄、是否引入生物标志物、适应症排序是否与国内完全一致。这些会逐渐决定,这支资产在全球叙事里站在什么位置。
这件事可能意味着什么
在可见的事实之上,我们更愿意做几条开放式的讨论,而不是替市场或当事人做好坏裁决。
对中国创新药出海。 有临床进度、有清晰地域切分、有可观现金首付的授权,仍然是海外伙伴愿意认真看中国资产的一种方式。康宁杰瑞保留大中华、外卖海外,路径并不陌生,但落在双抗 ADC 上,说明买方对中国抗体偶联与双特异平台的兴趣还在。后来者对照时,不妨继续看:首付厚度、开发责任归谁、数据与供应如何安排——这些比单一「总金额」更好用。
对 AI 与制药的交界。 Pathos 这类公司出现在买方席位上,提示 AI 相关团队并不只停留在早期发现合作,也会直接参与临床期资产的 license-in 和全球开发。合作会不会逐渐常态化,要看后面有没有更多类似交易、以及这些资产的海外开发是否顺利。眼下至少可以把「AI 公司买中国临床资产」记成一种正在发生的交易形态。
对读者自己的工作。 若你做 BD,条款表仍是基本功;若你做临床或转化,海外方案与中国数据如何衔接更值得盯;若你做投资或战略,可把 AI 买方单独建一个观察名单,看他们选资产的偏好是偏晚期、偏差异化靶点,还是偏可快速进组的适应症。
Pathos 此前完成过约 3.65 亿美元量级的 D 轮融资(当时有约 16 亿美元估值量级的报道),管线上还有来自不同来源的临床资产。它如何把 JSKN016 嵌进自己的组合、海外试验节奏如何,会比再多一条「AI 参与筛选」的表述更有信息量。
---
#康宁杰瑞 #Pathos #JSKN016 #双抗ADC #TROP2 #HER3 #中国创新药出海 #AI制药
公开信息来自公司新闻稿与行业媒体转述;里程碑与分成的精确结构、中国三期具体终点与登记信息,请以港交所/公司正式文件及临床试验登记为准。