
AZ与BMS谈合并:内部谁让路、市场罚了谁、中国出海少一张嘴
Lumina Research synced content from 06_DailyIntel/03_Daily_Output/daily_drafts/2026-08-04/az_bms_merger_rumor/wechat_draft_publish.md.
Lumina Research
AZ与BMS谈合并:内部谁让路、市场罚了谁、中国出海少一张嘴
AZ与BMS谈合并:内部谁让路、市场罚了谁、中国出海少一张嘴
Lumina 导语
背景。 8 月 2 日前后,《金融时报》率先报道:阿斯利康(AstraZeneca)与百时美施贵宝(BMS)就潜在合并或联合有过讨论。合计市值口径接近 4000 亿美元。STAT 把此事列入「药企 mega-merger 是否在酝酿」的主议题;路透有人士确认双方举行过会谈。这是讨论与传闻,不是已签约合并,可能推进,也可能散掉。
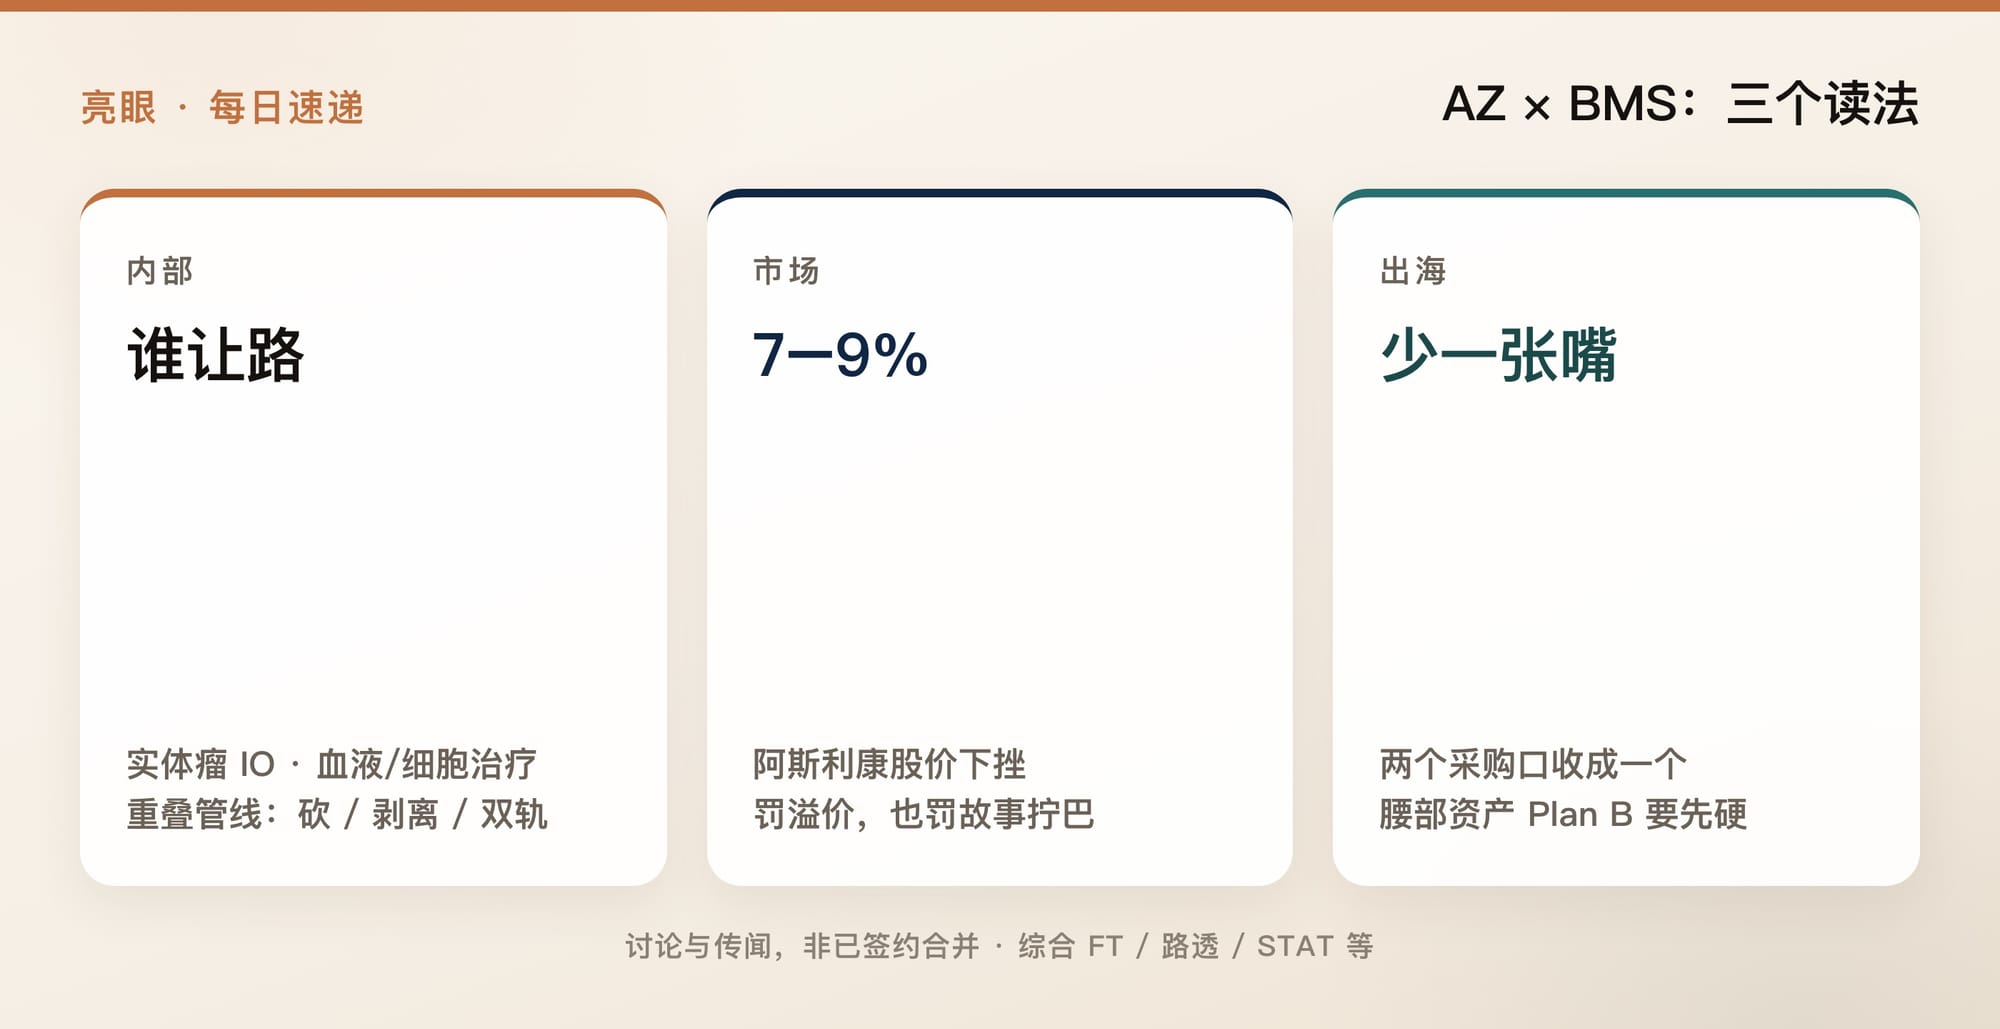
内部。 两边都是肿瘤重镇,免疫等方向还有直接竞争。真并的话,先拼的不是收入表,而是谁拍板实体瘤 IO、谁让路血液瘤与细胞治疗;重叠管线砍还是剥离;两套 BD 并一套后引进听谁的。名单没出来之前,所谓完美拼图仍是假想;整合期项目排期往往先冻。
市场。 消息后阿斯利康股价明显下挫,报道跌幅约 7%–9%。说明投资者态度犹豫。股东在罚两件事:潜在溢价,以及「管线+执行」的增长故事与 mega-merger 规模故事拧在一起。
中国出海。 AZ 与 BMS 都是国内肿瘤、免疫、细胞治疗、ADC、双抗常见的全球合作方。合并若成,两个采购口可能收成一个,少一张嘴,腰部资产更难要价,正在谈的项目可能遇冻结。改的不是「有没有出海机会」,而是第二买方缺位时 Plan B 够不够硬。
下面把这四点慢慢拆开。
---
一、新闻从哪来
8 月 2 日左右,FT 等披露双方讨论;彭博称阶段偏早;路透称有熟悉情况的人确认「held talks」,但能否仍在进行未完全说死。量级上,外界用「近 4000 亿美元」「全球前几大药企」来形容。若真做成,将是 2020 年以来第一笔这个体量的大药企合并。
两边肿瘤业务都重。路透等指出癌症免疫疗法等领域存在直接竞争,这也是反垄断会盯的地方。Fierce 等评论则质疑:靠大规模成本协同去圆溢价,和部分管理层过去对「为协同而合并」的保留并不合拍。
公开信息目前只稳三句:有会谈、体量极大、阿斯利康股东用股价投了不信任票。
---
二、内部:指挥系统怎么拼
真要合并,收入相加只是 PPT。先要动刀的是肿瘤与免疫的指挥系统。
实体瘤 IO、血液瘤、细胞治疗——谁拍板、谁让路。重叠管线是砍掉、剥离给监管过关,还是双轨硬扛。两套 scouting 并成一套后,引进优先级按适应症、按地区,还是按「谁原来的项目」。美国商业化机器怎么揉,往往比实验室更难。
有人强调实体瘤与血液/细胞治疗可以互补;有人盯着肺癌等适应症上的撞车。两种说法都能成立。对从业者更有用的是:
监管若点名哪些领域必须二选一,那张名单才是终局拼图的第一笔实线。 在那之前,谈「强强联合」都还早。
整合期还有一层很实在的代价:预算、医学、准入和中国区带宽,会被抽去揉组织。一家对外讲「中国速度」的公司,一旦掉进 mega-merger 节奏,最先冻住的常常是项目排期——合作方会先感觉到邮件变慢、节点后移,而不是市值榜单变化。
---
三、市场:罚溢价,也罚故事拧巴
消息次日,阿斯利康在伦敦交易中明显下挫,多家媒体写到约 7%–9% 的跌幅,市值蒸发以百亿英镑计。STAT 也写到:投资者对「与 BMS 谈合并、去做最大级药企」态度 balk——犹豫、不买账。分析师普遍意外:阿斯利康近几年常被当成靠管线与执行力讲增长的一方,忽然接上 mega-merger 叙事,和「只做精准 bolt-on」的印象拧在一起。
股东对潜在买方的本能反应很直接:你要付溢价买大体量同业,先假定你会稀释自己原来的增长故事。
- 阿斯利康近年的定价锚,更接近「管线 + 执行」;
- Mega-merger 的定价锚,更接近「规模 + 协同 + 资产负债表手术」。
两套锚可以同时存在于行业里,但很难同时说服同一批股东。所以股价问的未必只是「反垄断过不过」,也包括:你们还是不是那家靠自己长出来的公司?
BMS 一侧,公开讨论多落在专利悬崖之后怎么接棒。谈成,可能被读成「进更大平台」;谈崩,也可能被读成「曾被放上收购架」。两种读法都会影响后续估值,以及 BD 对手出价时的心理。
成交之前,合并与不合并,都已经重新标了价。
---
四、中国出海:少一张嘴,Plan B 要先硬
英文媒体 naturally 写伦敦与华尔街。对国内研发和 BD 更切身的,是全球买方桌子上还坐着几家。
阿斯利康和 BMS,都是中国肿瘤、免疫、细胞治疗、ADC、双抗项目里常见的全球合作方。过去习惯双线推:AZ 一条、BMS 一条——两套预算、两套优先序。
若合并谈成,表面上是「更有钱的一家」,结构上却可能是 两个采购口收成一个。同一适应症、同一机制,不再有「这家不要还有那家」的缓冲。正在深谈的项目,可能碰上条款变硬或整合冻结;还在早期对外推介的资产,要重标谁还真开口。
这不等于出海没机会。更可能的是分层:
- 能挤进新实体优先序的,位置或许更硬;
- 机制同质、适应症拥挤的腰部项目,少了一个备选买方后更难要价;
- 团队会更早把鸡蛋分给默沙东、辉瑞、诺华、罗氏、礼来,以及平台型、区域型买方。
合并改的不是「中国有没有戏」,而是第二买方缺位时,你的备选够不够硬。
就算最终谈崩,这一轮讨论也会留下痕迹:对方内部战略会期间,BD 窗口可能突然停顿。合同里变更控制、区域权益、适应症选择权,写清楚一点总不亏。对中国合作方,还有一个项目管理问题,对方中国区与全球 BD 的带宽,会不会在整合期被抽走。
---
收一句
三个 point 可以压成一句:
> 内部看谁让路,市场罚故事拧巴,中国出海要按「少一个全球买方」重排 Plan B。
接下来有信息量的,是双方表态、监管若点名哪些领域必剥离、两家对华合作节奏是否放缓——不是再猜市值排名。
---
#阿斯利康 #BMS #药企合并 #肿瘤 #中国创新药出海 #STAT
综合 STAT、金融时报、路透、彭博等;双方未确认成交。