
强生 / Sail:体内 CAR-T 的期权竞赛开始了
Lumina Research synced content from 06_DailyIntel/03_Daily_Output/daily_drafts/2026-07-30/jnj_sail_invivo_cart/wechat_publish.md.
Lumina Research
强生 / Sail:体内 CAR-T 的期权竞赛开始了
强生 / Sail:体内 CAR-T 的期权竞赛开始了
Lumina 导语
7.85 亿美元初始支付、4.65 亿美元股权投资、25.8 亿美元收购期权。J&J 对 Sail 的这笔交易,钱很多,但真正的看点不只是钱。 体内 CAR-T 能不能走下去,取决于四个还没被回答的问题:指令递送给谁、表达持续多久、安全边界在哪、能不能把自免疫治疗从长期抑制推向免疫重置。J&J 今天买的不是答案,是优先回答权。
先拆交易:一笔带收购期权的平台锁定
2026 年 7 月 29 日,Johnson & Johnson 宣布与 Sail Biomedicines 达成战略合作,推进体内 CAR-T 项目和平台,用于免疫介导疾病。合作主体是 Sail 与 Janssen Biotech,股权投资由 Johnson & Johnson Innovation - JJDC Inc. 执行。
四组数字值得记住:
- 7.85 亿美元总初始支付;
- 其中 4.65 亿美元是股权投资;
- 另有 1.4 亿美元与特定开发里程碑挂钩;
- J&J 获得独家收购 Sail 的选择权,若行权,额外支付 25.8 亿美元。
J&J 还披露,如果行使收购期权,2026 年 adjusted operational EPS 和 adjusted EPS 将稀释约 0.18 美元,2027 年稀释约 1.28 美元。这个细节说明,潜在行权已经具有财务重要性,不是一个可以忽略的小型探索合作。
交易结构本身很清楚:J&J 先用大额初始支付和股权投资把 Sail 绑定住,再保留买下整个平台的权利。对 Sail 来说,资金和大药厂开发能力到位;对 J&J 来说,如果早期人体数据跑通,它不用再去公开市场跟别人抬价。
今天这个节点还没有临床验证。J&J 验证的是:它要确保自己处在最先验证的位置。
技术逻辑:把制造步骤搬进人体
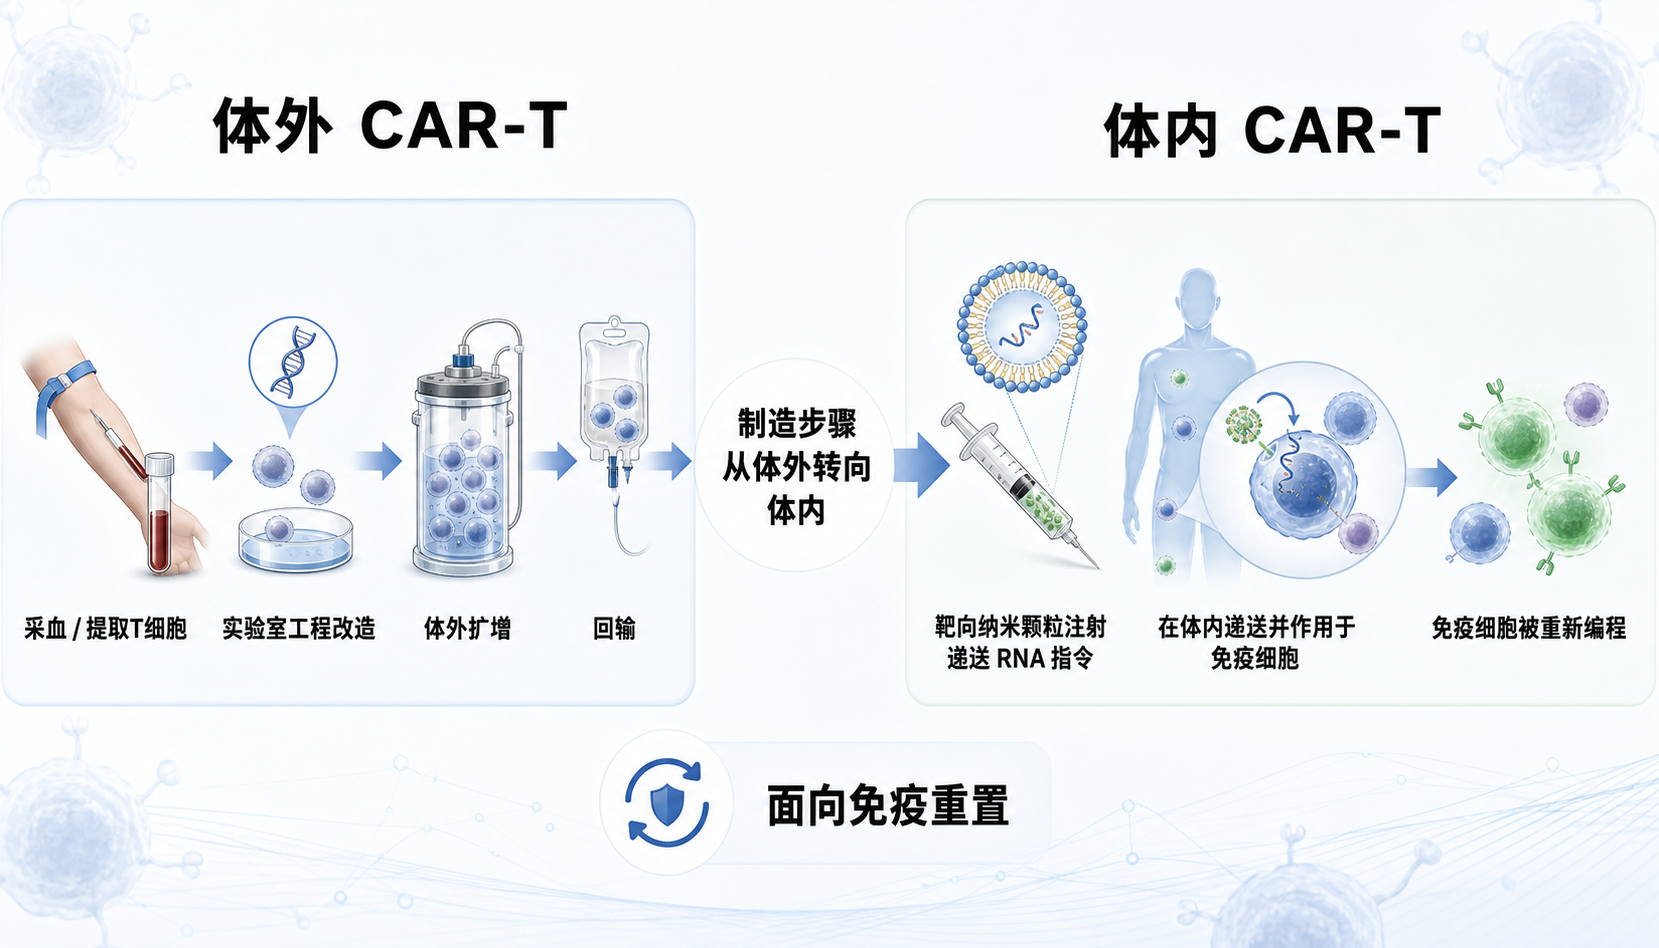
体外 CAR-T 的流程业内已经很熟了:取患者 T 细胞,体外改造扩增,再回输。血液肿瘤疗效已经确立,但制造复杂度、周期、成本和中心化依赖始终没有解决。
体内 CAR-T 想重构这套流程。它不再给患者回输改造好的细胞,而是把遗传指令直接递送进体内,让患者自己的免疫细胞在原位被编程。
Sail 公开的平台描述指向三个组件:Endless RNA / eRNA 构建、靶向纳米颗粒递送、AI-enabled design。翻成中文,就是它想控制三件事:
- 送进去什么指令;
- 哪些细胞接收指令;
- 指令表达多长时间。
这恰好是体内 CAR-T 最核心的三层工程问题。它有 RNA 药物的递送难题,也有细胞治疗的生物学复杂度,还要回答免疫系统被重新编程后的组织分布和安全特征。
如果这套技术跑通,CAR-T 可能从少数中心、少数患者、少数适应症的高复杂度疗法,变成更接近标准化药物生产的产品形态。
但目前只是方向。Sail 和 J&J 没有披露具体适应症、抗原靶点、IND 时间、人体疗效或人体安全数据。战略稀缺性今天已经被验证,临床确定性还没有。
自免疫押注:大药厂想的不只是新靶点
CAR-T 往自免疫走,逻辑并不绕。现有自免疫治疗的主流是长期免疫抑制:压炎症、控复发、拖进展。患者常年用药,停药后复发风险仍在。
CAR-T 给了一个不同的想象:清除关键致病免疫细胞,尤其是病理性 B 细胞和记忆 B 细胞,让免疫系统重新启动。行业常用的词叫 immune reset,免疫重置。
这个方向对大型免疫药厂有两重吸引力。
第一是市场规模。自免疫疾病患者规模远大于血液肿瘤。如果一次性或短疗程疗法能在部分患者中带来持久缓解,商业天花板会远超今天的细胞治疗市场。
第二是存量业务的替代风险。AbbVie、Lilly、J&J 都在免疫领域有深厚积淀,既清楚慢性抑制疗法的市场有多大,也清楚一旦免疫重置变成真实临床路径,原有产品组合会面对怎样的结构性冲击。它们不是隔岸观火的人,是当事方。
J&J 手里的牌不差:有免疫学底盘,也有肿瘤 CAR-T 开发经验。通过 Janssen Biotech 与 Sail 合作,本质是把两条能力线接在一起,用免疫疾病理解去引导细胞治疗开发,用细胞治疗经验推进体内编程路径。
这是一步防守性的进攻:先占住下一代免疫治疗平台的位置,不赌它立刻成功,但也不承受缺席风险。
放进赛道看,信号越来越明显
J&J / Sail 不是孤案。过去一年多,体内 CAR-T 和体内细胞工程已经出现一串大药厂交易:
| 买方 | 标的 | 交易信号 | | --- | --- | --- | | AbbVie | Capstan Therapeutics | 最高 21 亿美元现金收购,靶向体内 RNA 与自免疫 CAR-T | | Lilly | Orna Therapeutics | 最高 24 亿美元收购,押注环状 RNA 与 LNP 体内细胞工程 | | AstraZeneca | EsoBiotec | 最高 10 亿美元收购,初始支付 4.25 亿美元,补体内细胞治疗能力 | | Kite / Gilead | Interius BioTherapeutics | 3.5 亿美元收购,押注 integrating in vivo CAR 平台 | | J&J | Sail Biomedicines | 7.85 亿美元初始支付加 25.8 亿美元收购期权,锁定 eRNA 与靶向纳米颗粒 |
这张表最值得读的,不是金额高低,是买方结构。AbbVie、Lilly、J&J 都是免疫大玩家,AstraZeneca 和 Kite / Gilead 则是在补细胞治疗平台能力。递送路线各有偏好,指向却一致:如果细胞治疗能拆除体外制造瓶颈,整个行业的成本结构、患者可及性和适应症边界都会重新划。
所以,不能把 J&J / Sail 写成“体内 CAR-T 已经赢了”。选择权变贵,说明大家都不想在这条赛道上空手,但不等于靶心已经射中。
四个硬问题比合作金额更关键
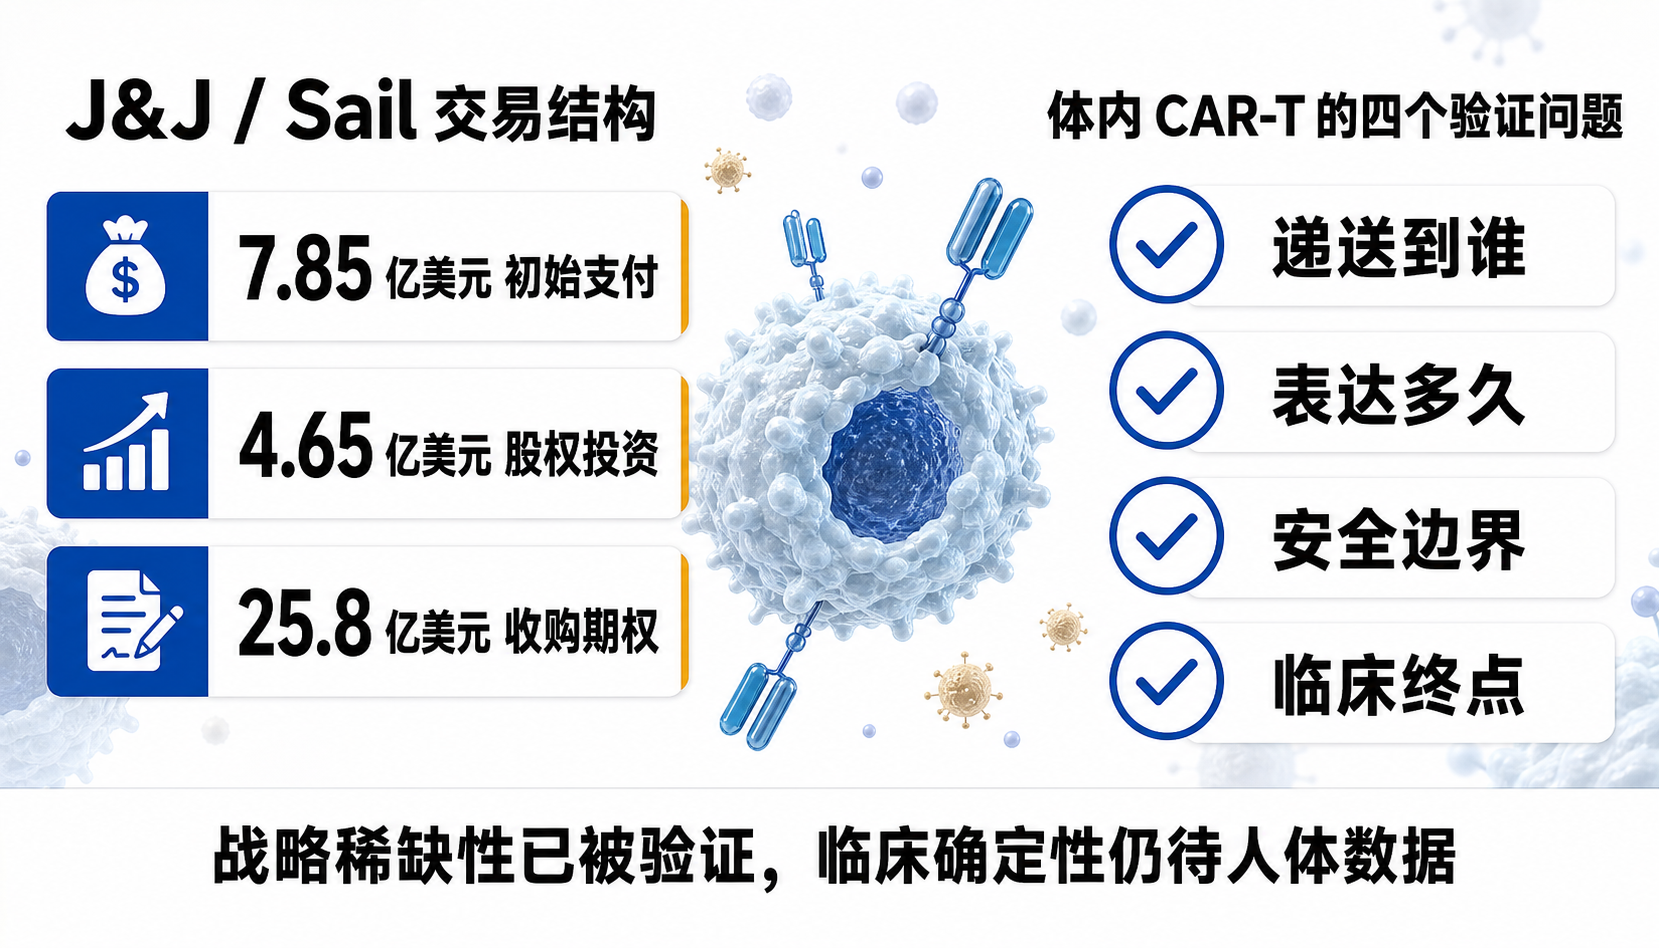
概念很吸引人,人体里要回答的问题一个都绕不开。
第一,递送到谁。 靶向纳米颗粒必须把 RNA 指令送进正确的免疫细胞。送不进去,没疗效;送错地方,安全风险放大。外周血、淋巴结、脾脏、病变组织,给药后分布可能都不一样。平台必须拿出可测量、可重复的递送证据,不能只靠图像和推断。
第二,表达多久。 RNA 路线通常表达窗口较短,好处是更可控,风险是持久性不确定。自免疫场景里,短表达未必是缺点,因为目标可能是阶段性清除病理免疫细胞,然后让系统重建。但如果清除深度不够,就可能需要重复给药。重复给药又会把免疫原性、递送效率衰减和长期安全管理问题摆到台面上。
第三,安全边界在哪。 体外 CAR-T 至少能控制回输细胞的数量和状态。体内 CAR-T 在患者体内逐步生成 CAR 细胞,时间、位点、数量都更难精确预测。自免疫患者生存期长,对长期安全的要求不同于晚期肿瘤。CRS、组织局部炎症、异常免疫激活、长期基因毒性或递送相关毒性,每一项都需要严肃验证。
第四,临床终点怎么设计。 血液肿瘤有 ORR、CR、MRD、PFS 这些经过检验的终点。自免疫复杂得多:疾病活动评分、器官损伤进展、激素减量幅度、B 细胞重建轨迹、复发时间、长期安全,综合评估才行。一个短期 B 细胞清除信号,和长期临床缓解之间,还有很长的路。
这四个问题,比“有没有大药厂合作”分量重得多。交易给项目资源,但只有人体数据才能给平台定价。
中国团队该读什么
对中国读者来说,这笔交易真正的价值不在“强生又下注了”,而在它会改写国内体内 CAR-T 和 RNA 递送团队的融资与 BD 叙事标准。
第一,只讲平台不够了。 过去说“体内 CAR-T 平台”“LNP 递送”“自免疫免疫重置”,还能拿到概念溢价。现在大药厂已经连续出牌,投资和 BD 方会更快切入细节:靶向分子到底是什么,递送效率怎么测,细胞亚群怎么定义,表达窗口怎么控制,组织分布怎么排除风险。
第二,自免疫不是肿瘤 CAR-T 的平移。 自免疫患者通常不是终末期。监管和临床的安全性标尺完全不同。一个在晚期血液肿瘤里可接受的风险,放到年轻、慢病、长期生存的自免疫患者身上,可能直接阻碍推进。国内团队如果拿肿瘤 CAR-T 的逻辑直接套自免疫,在临床设计和注册沟通上容易踩坑。
第三,BD 买方要的不是“能做”,是“能控”。 体内 CAR-T 的核心不在于“我们也把 CAR 做进去了”,而在于对发生位置、表达时长和表达强度的控制力。这也是 J&J / Sail 交易给国内团队最直接的提示:平台价值不来自一句“我们也是这个 modality”,而来自可量化的控制变量。
第四,临床第一适应症会决定公司走向。 体内 CAR-T 先进入哪个自免疫疾病,不只是医学决定,也是产业选择。适应症太轻,安全容忍度极低;太偏晚期重症,患者异质性和合并用药会把信号干扰得看不清。终点太软,说服不了;终点太硬,试验太慢。谁能切出一个临床需求强、机制清楚、终点可解释、风险可管理的第一个适应症,谁才可能把平台叙事变成资产价值。
Lumina 判断
J&J / Sail 交易的核心意义是:体内 CAR-T 的产业叙事从“有没有这个概念”走到了“谁拿着平台期权”。大药厂已经不想等 Phase II 数据出炉再去抢,它们提前锁定平台、团队和主动权。
这不是一个可以线性外推乐观的节点。今天被验证的是战略稀缺性,不是临床有效性。
往后 12 到 24 个月,我们会重点盯五个信号:
1. Sail 是否公布 lead program 的具体疾病、靶点和 IND 时间。 2. RNA 表达持续时间是否足以支持自免疫中的深度 B 细胞清除和免疫重建。 3. 重复给药是否可行,会不会出现递送效率下降或免疫原性。 4. 体内 CAR-T 是否出现与组织分布、局部炎症或异常免疫激活相关的新型安全信号。 5. 大药厂是继续用收购还是以授权方式锁定平台公司。
如果这些信号逐步翻正,体内 CAR-T 有可能成为细胞治疗药物化的关键路线。如果翻不出来,它也可能在高价期权交易之后,变成又一个早期平台泡沫。
今天 J&J 买下的,不是确定性。它买的是优先回答权:谁能最先证明,体内重新编程免疫细胞,既有效,又可控,又能规模化。
#体内CART #自免疫疾病 #强生 #SailBiomedicines #细胞治疗 #RNA递送 #BD交易
信息来源
- Johnson & Johnson, "Johnson & Johnson Announces Collaboration with Sail Biomedicines to Advance in vivo CAR-T Programs and Transform Autoimmune Disease Through Immune Reset", July 29, 2026.
- Sail Biomedicines / Flagship Pioneering, "Sail Biomedicines Announces Strategic Collaboration to Develop New Class of Medicines for In Vivo CAR-T", July 29, 2026.
- AbbVie, "AbbVie to Acquire Capstan Therapeutics", June 30, 2025.
- Eli Lilly and Company, "Lilly to acquire Orna Therapeutics to advance cell therapies", February 9, 2026.
- AstraZeneca, "Acquisition of EsoBiotec completed", May 19, 2025.
- Kite / Gilead, "Kite to Acquire Interius BioTherapeutics to Advance In Vivo Platform", August 21, 2025.