
一款恒瑞小分子,被装进美国公司去纳斯达克 IPO
Lumina Research synced content from 06_DailyIntel/03_Daily_Output/daily_drafts/2026-07-30/braveheart_hengrui_ipo/wechat_publish_v5_with_images.md.
Lumina Research
一款恒瑞小分子,被装进美国公司去纳斯达克 IPO
一款恒瑞小分子,被装进美国公司去纳斯达克 IPO
副标题:Braveheart/恒瑞 这一案例的真正价值,在于展示了一条中国资产经由美国资本市场和全球三期开发体系走向国际化的新路径。
Lumina 导语
- 这首先是一款恒瑞的分子。 BHB-1893/HRS-1893 最初由江苏恒瑞医药发现,且已完成的临床试验主要由恒瑞在中国设计、发起和执行。Braveheart 在招股书中明确,公司未参与上述试验的设计、执行或监督。
- 这其次是一次带着明确规划的纳斯达克 IPO。 2026 年 7 月 30 日,Braveheart 披露了 S-1/A 文件,计划以代码 `BRVE` 上市,发行价区间为 15-17 美元。按中点计算,预计净募资约 2.7 亿美元,主体资金将直接用于推进 BHB-1893 的两个全球三期临床。
- 它展示了一种更复杂的全球化结构。 恒瑞没有简单地把资产卖掉,也没有选择自己扛下海外开发的全流程。它将一款已有中国临床基础的心肌肌球蛋白抑制剂,装进一个由美国团队、美元基金和纳斯达克共同接力的全球开发载体,并通过股权、里程碑与销售分成保留在长期价值链上。
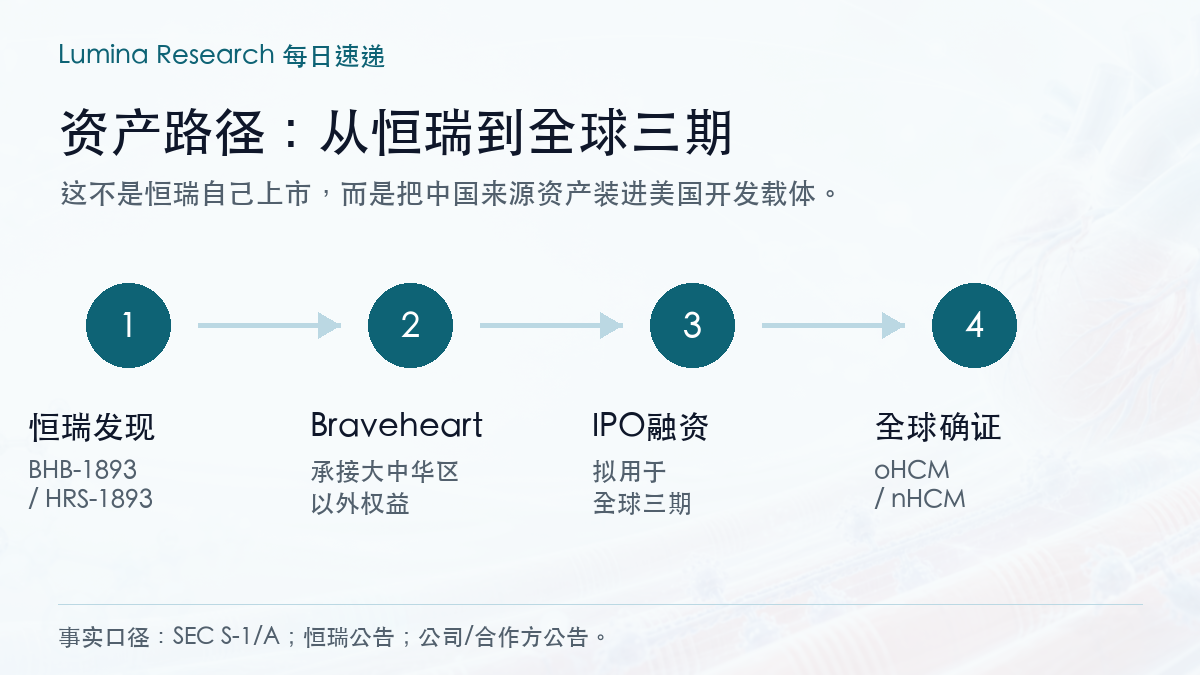
标的公司:不是恒瑞上市,是一个全球开发载体
先把主体界定清楚:此次赴美 IPO 的不是恒瑞,而是一家名为 Braveheart Bio 的特拉华州公司。
Braveheart 于 2024 年 5 月成立,2025 年方才开始运营,总部位于旧金山。它定位为一家聚焦肥厚型心肌病及严重心血管疾病的临床阶段生物技术公司,其核心资产即是来自恒瑞的 BHB-1893。公司的价值并不在于发现了一款新分子,而在于将一款已有中国和澳大利亚临床基础的资产,接入美国管理团队、国际资本和全球三期开发体系。
这一路径得以成立,与其背后的团队和资本配置密切相关。根据 S-1/A 文件,CEO Travis Murdoch 曾创办 HI-Bio 并于 2024 年出售给 Biogen;CSO Marc Evanchik 拥有 MyoKardia 和 Edgewise 的心血管药物研发经验。公司此前已从 a16z Bio、Forbion、OrbiMed、Frazier、Enavate Sciences 等机构获得约 1.85 亿美元融资。董事会主席 Christopher Viehbacher 的加入,则进一步强化了其与国际大型药企管理层的连接信号。
这些要素的组合表明,Braveheart 更像是一个功能明确的全球开发载体:由海外团队负责承接既有证据包、设计全球三期临床、与 FDA 沟通,并借助资本市场完成融资。恒瑞移交的并非一个早期靶点概念,而是一个具备临床基础、准备进入关键性全球开发阶段的心血管资产。
核心药物:一款旨在超越前人的心肌肌球蛋白抑制剂
BHB-1893 与 HRS-1893 是同一化合物的不同区域代号:Braveheart 在大中华区外使用 BHB-1893,恒瑞在大中华区内则称其为 HRS-1893。
该分子属于心肌肌球蛋白抑制剂。此机制的药物并非通过扩张血管、降低血压或控制心律来作用,而是直接调节心肌的过度收缩,旨在让肥厚型心肌病患者“紧绷”的心肌得以松弛。
肥厚型心肌病通常分为两类:阻塞性,问题焦点在于增厚心肌造成的左室流出道梗阻,临床评估的核心指标是左室流出道压力阶差的下降;非阻塞性,没有明显梗阻,评估更为复杂,需综合观察舒张功能、心肌应激标志物、运动耐量和症状改善。当前,尚无任何一款疗法获 FDA 或 EMA 专门批准用于非阻塞性患者。
这一赛道并非无人区。mavacamten 和 aficamten已先后验证了心肌肌球蛋白抑制剂的价值,但 Braveheart 试图讲述的是一个“后来者优化”的故事:更快的起效速度、更小的左室射血分数影响、更简化的滴定方案、更少的超声监测负担。必须强调,这些迄今为止仍是公司的开发假设与申报叙事,而非已获全球三期临床验证的结论。
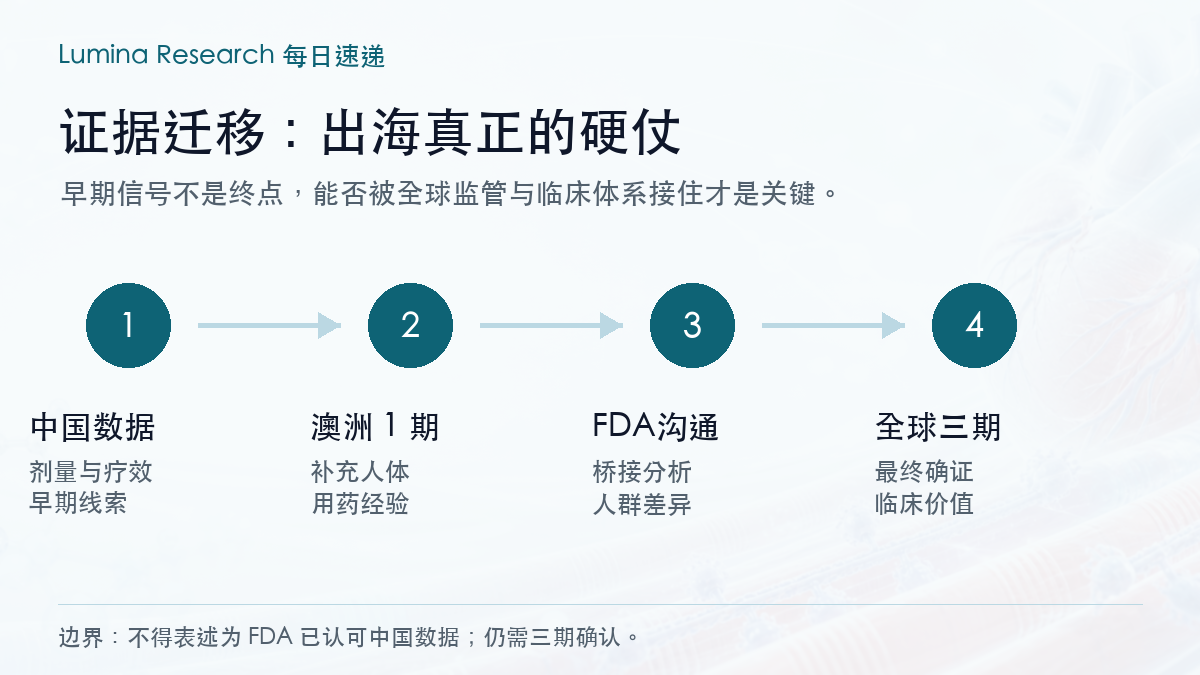
早期数据:有信号,但不是定论
BHB-1893/HRS-1893 已有一定的人体用药经验,这构成了其融资故事的基础,但远非确定性证据。
在阻塞性患者中,一项 42 例、多中心、随机、开放标签、剂量探索的 2 期研究数据显示:12周内,Valsalva动作下左室流出道压力阶差的完全反应率达到50%-86%;左室射血分数的平均下降幅度为1.8%-2.7%,且研究期内未出现射血分数低于55%的病例。
在非阻塞性患者中,一项 84 例、随机、双盲、安慰剂对照的 2 期研究观察到了NT-proBNP、肌钙蛋白 I、超声舒张功能与结构重构指标、KCCQ评分及运动能力等方面的改善信号。这些是公司披露的早期信号,不能等同于已证实疾病修饰或临床获益。
截至 2026 年 6 月 9 日,全球已有超过 300 名受试者接受过 BHB-1893 治疗。该数字反映了既有的给药规模,但不代表安全性已经充分确认。
真正的考验还在后面:Braveheart 计划于 2026 年下半年启动阻塞性适应症的全球三期研究,并于 2027 年上半年启动非阻塞性适应症的全球三期研究。恒瑞则保留大中华区权益,正推进其在中国区的阻塞性三期临床,并开展射血分数保留的心衰的 2 期研究。
这并非“中国数据直接换美国批准”的简单换算,而是一条“中国数据 + 桥接分析 + 全球三期确证”的拼接路径。S-1/A 文件披露,FDA 在 2026 年二季度的 pre-IND 沟通中表示,恒瑞的中国三期数据加上 Braveheart 的美国及全球三期确证性证据“可能支持 NDA”,但外部数据能否泛化到美国人群,需留待 NDA 审评阶段判断。FDA 同时建议进行群体药代动力学分析,将种族/族裔作为协变量,并在全球三期中有意纳入亚洲人群亚组。
这才是此案例最核心的专业看点:恒瑞的数据提供先导经验、剂量线索和早期药效信号;Braveheart 必须通过全球三期,将这些线索翻译成 FDA 和国际监管机构可信、可审评的关键证据。
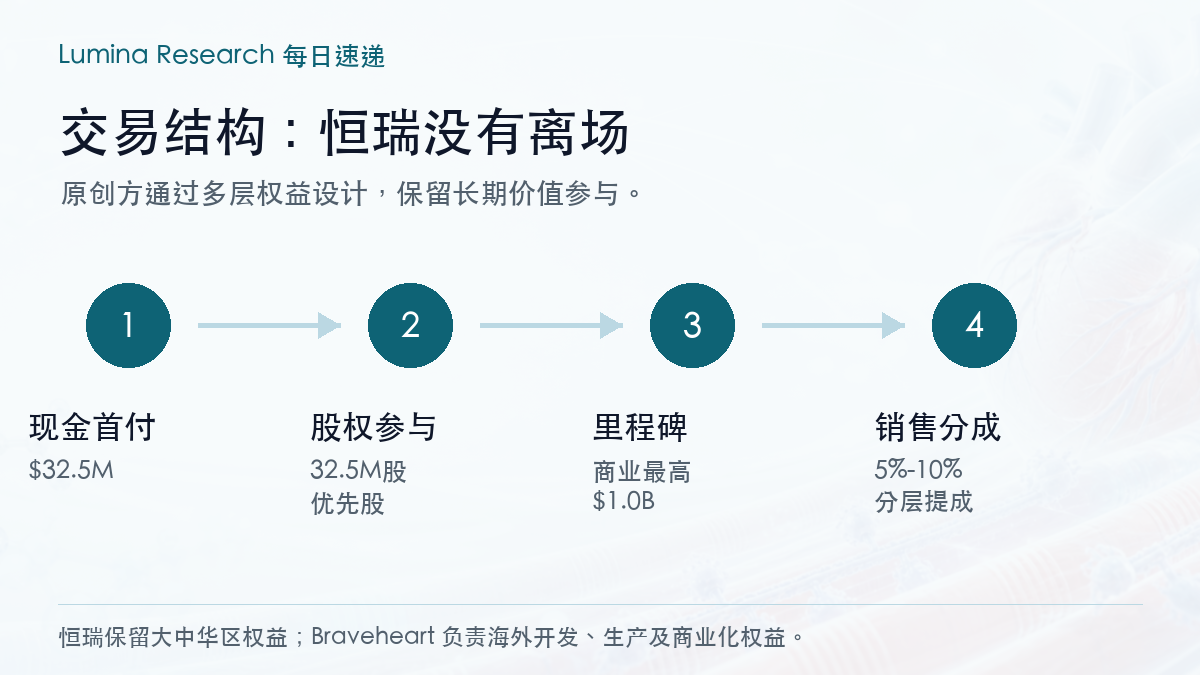
交易结构:恒瑞没有离场
从交易设计看,恒瑞并未通过一次性出售完全退出。
据恒瑞医药 2025 年 9 月公告,双方就 HRS-1893 达成独家许可协议,Braveheart 获得大中华区以外的全球开发、生产及商业化权益。恒瑞将这一安排明确定义为“NewCo 模式下的又一次 out-licensing”。
S-1/A 详细披露了商业条款:Braveheart 支付 3,250 万美元现金首付款,并向恒瑞发行 3250 万股无投票权 A 轮优先股;恒瑞还可获得最高 2,300 万美元的技术转移及开发里程碑付款、最高 10 亿美元的商业里程碑付款,以及按年度净销售额分层计算的 5% 至 10% 销售分成。
协议还包含数据与技术转移义务、临床供应与 CMC 转移义务,以及大中华区的反向授权和特定条件下的收益分享机制。
这套设计意味着,恒瑞在当期获得了现金对价,在中期通过股权参与资本市场的上行空间,在远期保留了商业化后的持续分成收益,并牢牢把握住了中国市场的主动权。一句话,资产被装进了海外开发载体,但原创方并未从价值链中抽身。
案例定位:不是简单出海,是一种结构变体
我们曾在《中国创新药出海,三条路开始分层》中提出,观察中国创新药出海,不能再只看单一的交易金额,而需综合审视:首付质量、权益留存和海外证据能力。
Braveheart/恒瑞 这一案例,不完全属于当时归纳的任何单一类型。它既非最传统的 license-out,因为恒瑞不仅保留了大中华区权益,还深度嵌入了股权、里程碑和销售分成之中;它也不是恒瑞在美国单打独斗,因为大中华区以外的全球开发和融资,已由一个独立的美国载体负责。它更像是那三条路径交叉地带生长出的结构变体:将中国资产、海外团队、美元基金、IPO 市场和长期权益条款做了一次系统性的拼合。
这也解释了为什么此案例超越了普通的 IPO 新闻。市场关心的不单是一家美国公司能否融到资,更在于一款源自中国的资产,能否被成功转译成“全球三期语言”,以及在这一过程中,原创方能否继续分享长期上行收益。
全球资本在买什么?
Braveheart IPO 的本质,不是美国市场突然对中国资产另眼相看。
全球资本真正下注的,是一个经过重新打包的风险组合。
其一,买入的是一个已降低发现风险的临床资产。BHB-1893 不是靶点概念,而是拥有300 多人用药经验、两项早期临床信号,且有中国三期同步推进的项目。
其二,买入的是一个清晰的全球开发计划。IPO 募资并非用于泛泛的研发补流,而是直接指向两个命名的全球三期试验。资金投入后,将迅速面临临床执行和数据结果的检验。
其三,买入的是海外团队对中国证据包的再加工和桥接能力。中国数据本身不是终点,它必须被核查、桥接、复制,并接入全球多中心三期和国际监管沟通的正式流程中。
其四,买入的也是一组有待验证的假设:BHB-1893 是否能比现有疗法更快、更安全、更易于使用;非阻塞性适应症的早期信号能否转化为监管可接受的疗效证据;中国和澳大利亚的早期数据,能否支撑起美国和全球的确证性开发。
这一切,都还没有答案。
最大的风险:证据迁移
Braveheart 在文件中将核心风险表述得极为直白。
公司依赖恒瑞生成的临床数据,而这些试验并非由 Braveheart 设计、执行或监督。若未来监管机构不予采信这些数据,或试验质量及 GCP 合规存在瑕疵,又或全球研究未能确认甚至推翻既有结果,项目开发将面临延迟乃至实质性受挫。
这不是可有可无的合规性提示,而是中国资产全球化过程中最本质的考题。过去几年,行业很容易将“达成海外授权”看作出海的终点。如今看来,授权仅仅是第一步。更艰难的环节在于证据迁移:一个主要在中国完成早期开发的项目,如何进入全球多中心三期;中国生成的数据如何被海外投资人、监管方、临床医生及支付方共同接纳;本土公司如何在让渡区域权益的同时,保留足够长的上行收益。
Braveheart/恒瑞 的案例,将这些问题一次性摆上了桌面。
Lumina 判断
这条新闻的价值,并不在于 Braveheart 是否又一家赴美上市的 biotech。它的意义在于,展示了中国资产全球化的一种更复杂、更精细的形态。
它既不是简单的卖断,也不是原创方独自扛起全球开发的重担。它是将一款中国来源的资产,放进美国 NewCo 和 IPO 的组合载体内,由海外管理团队和资本市场承接全球三期的融资与执行,而原创方则通过股权、区域权益、里程碑、销售分成和反向授权持续参与长期价值。
结构已经搭好,但成功尚未发生。
后续真正值得跟踪的只有三件事: 第一,Braveheart 能否按预设区间完成定价,让市场认同这个“单资产故事”。 第二,中国和澳大利亚生成的早期数据,能否在 FDA 及国际体系中得到有效桥接,并被全球三期研究所确认。 第三,BHB-1893 能否在已有成熟药物的赛道里,真正证明自己拥有更优的安全窗口、更低的滴定负担和更佳的临床可用性。
对中国生物技术公司而言,这个案例揭示了一个更现实的命题:未来全球化的竞争,不止于谁能将资产授权出去,更在于谁能将资产、数据、权益、资本和全球开发能力,组合成一个能被国际市场严肃承接的产品。
最终能被国际资本市场融资,不等于全球化已经成功。 但当一个中国来源资产,能被郑重其事地放入全球三期、美国 IPO 和精心设计的长期权益结构时,它至少说明——中国创新药的全球化,正在从“卖项目”走向“搭结构”。
这才是 Braveheart/恒瑞 这则新闻,真正值得深读的地方。
---
主题检索词: #恒瑞医药 #Braveheart #BHB1893 #HRS1893 #肥厚型心肌病 #心肌肌球蛋白抑制剂 #中国创新药出海 #NewCo #纳斯达克IPO
资料来源:Braveheart Bio 2026 年 7 月 30 日 S-1/A、2026 年 7 月 15 日 S-1;恒瑞医药 2025 年 9 月 5 日公告;Forbion/恒瑞/Braveheart 2026 年 3 月 30 日 oHCM 2 期结果公告;Braveheart/恒瑞 2026 年 5 月 11 日 nHCM 2 期结果公告;Fierce Biotech IPO roundup。本文不构成投资建议。