
中国创新药出海,三条路开始分层
Lumina Research synced content from 06_DailyIntel/03_Daily_Output/daily_drafts/2026-07-23/china_outbound_three_paths/wechat_publish_v4.html.
Lumina Research
中国创新药出海,三条路开始分层
LUMINA SUMMARY · 先说结论
7 月中旬,科伦、迪哲、康方分别给出三种出海信号。Lumina 判断,中国创新药出海的考核标准正在转向首付质量、权益留存和海外临床硬证据。接下来要看三件事:买方愿意先付多少钱,公司能留下多少权益,资产能不能在海外临床和监管体系里站住。
7 月中旬,中国创新药连续冒出几条信号。
科伦博泰和默沙东合作的 TROP2 ADC sac-TMT,在 PD-L1 阴性的一线非鳞非小细胞肺癌三期里达到 PFS 主要终点。阿斯利康拿下迪哲医药 Zegfrovy 全球权益,首付 6 亿美元,总额最高 15 亿美元。康方的 PD-1/CTLA-4 双抗 cadonilimab,则和纪念斯隆-凯特琳癌症中心合作,在美国推进胃癌围手术期二期临床。
如果分开看,它们是三条新闻。放在一起看,其实是中国创新药出海的三种路径。
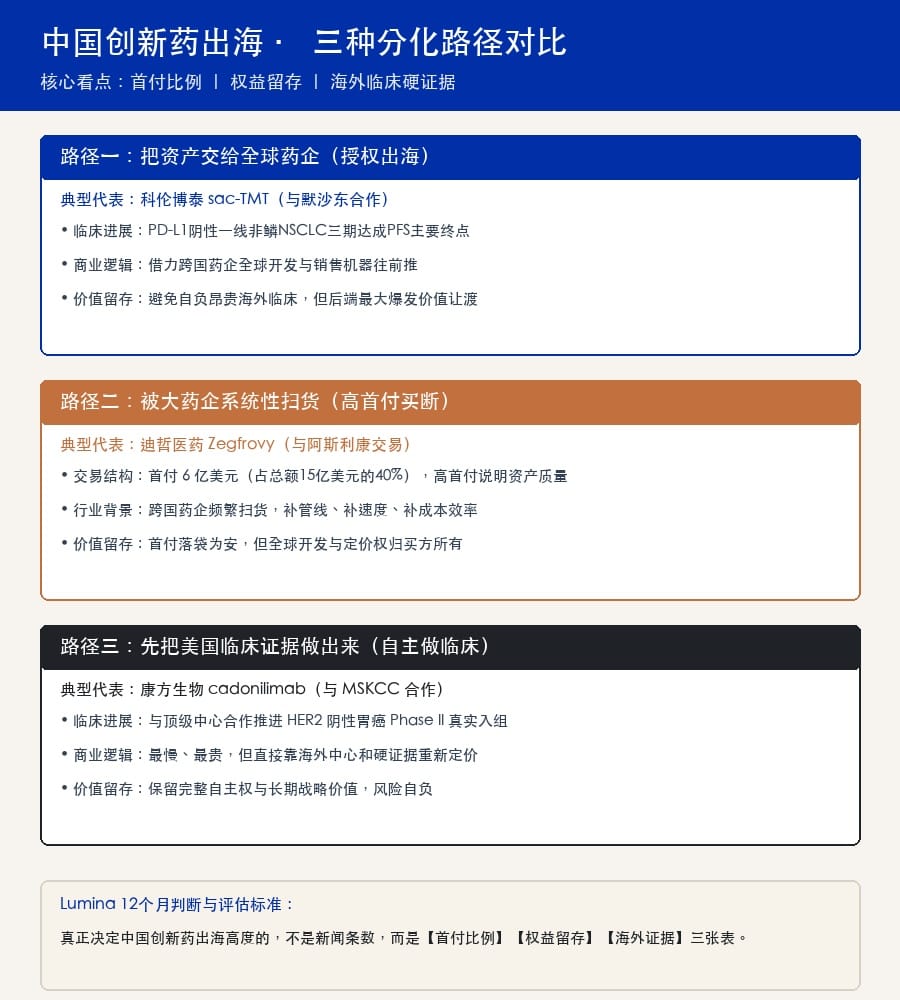
科伦的 sac-TMT 属于这类。这个分子并非首次出现,其大中华区以外权益早在 2022 年已授权给默沙东。真正的新信息,是它继续在大适应症里兑现。OptiTROP-Lung06 针对的是 PD-L1 阴性一线非鳞非小细胞肺癌。这个人群不好做,因为免疫治疗原本就不占便宜,标准方案仍然离不开化疗。
这次试验将 sac-TMT 与 pembrolizumab 联用,对照组为 pembrolizumab 联合培美曲塞和铂类化疗。公司公告说,PFS 达到主要终点,OS 也有正向趋势。这个结果比“ADC 又赢了一次”更重要。它在试探一个更大的问题:ADC 能不能从后线补救药,往一线标准治疗里挤。
这条路的好处很清楚。中国公司不用自己烧全球注册和商业化的钱,可以借大药企的开发机器往前推。代价也很清楚:如果资产后续成长为重磅产品,最大的一段价值并不在自己手里。
阿斯利康和迪哲的 Zegfrovy 交易更像这个方向。Zegfrovy 是 EGFR exon20 插入突变肺癌药,已经在美国和中国获批二线适应症。BioSpace 报道显示,这笔交易首付 6 亿美元,里程碑最高 9 亿美元,总额最高 15 亿美元。首付占总额 40%,这已经不像随便买期权。
相比“15 亿美元”这个总名义金额,阿斯利康在短时间内连续达成多笔交易更能说明问题。它前面还和 CSPC、Sino Biopharm 做了交易。BioPharma Dive 也提到,欧美药企和中国药企之间的交易从 2025 年以来已经接近 100 笔,并且正在受到美国立法和监管层面的审视。
这不是简单的“买方看好中国资产”。买方愿意出高首付,说明资产质量和竞争窗口被认可;买方频繁来买,也说明最终全球开发、注册、销售这几件最重的事,很多时候仍然掌握在跨国药企手里。
换句话说,中国创新药已经从偶发采购,变成一些跨国药企补管线、补速度、补成本效率的固定来源。但这不等于中国公司已经完全拿回定价权。
康方的 cadonilimab 更接近这条路。它没有被包装成一笔授权交易,而是和 MSKCC 合作,在美国做 HER2 阴性胃癌或胃食管结合部腺癌的围手术期二期研究。MSKCC 临床试验页面显示,这是一项 cadonilimab 联合 FLOT 化疗的 Phase II,研究者包括 Yelena Janjigian。
这条路最慢,也最贵。它靠的不是一张交易新闻,而是美国临床中心、真实入组、疗效和安全性数据。资产要重新定价,最后还是要回到这些硬证据上。
如果成功,好处很大。公司保留更完整的选择权,可以以后再谈交易,也可以继续往国际多中心三期推。可问题也在这里:自主出海不能停在口号。美国临床开发的成本、速度、医生网络、监管沟通、后续商业化,每一项都很重。对中国公司来说,这并非靠决心或姿态就能完成的事。
别再只数新闻条数,看清三张表:
核心看首付比例、权益归属、海外证据。
第一张表是首付比例。总金额可以写得很大,里程碑可以设得很远,但首付才是真金白银。买方愿意先付多少,才更接近它对资产的真实信心。
第二张表是权益归属。是全球权益一次让出去,还是保留中国区或部分后端权益?是只卖一个分子,还是把平台和多个候选物一起打包?这些细节决定了中国公司到底是在卖资产,还是在经营一个长期平台。
第三张表是海外证据。没有美国或欧洲临床证据,出海更多是交易故事。有了可被海外医生、监管和支付方接受的数据,出海才开始接近产品故事。
这里还有一个容易被交易新闻盖住的问题。药物如果只停在授权公告里,光环属于公司,患者并不会因此多一个治疗选择。只有当这些资产在海外临床、注册和真实处方里站住脚,出海才会超过资本市场的一次欢呼,变成研发能力真正穿过另一套医疗系统。
LUMINA OUTLOOK · 12 个月观察判断
如果高质量交易继续增加,首付比例不再长期停在低个位数,且至少有一家中国公司能把自主美国临床推向更关键的注册路径,那么“中国资产只是便宜期权”这句话就会越来越不准确。
但如果大多数交易仍然是低首付、高里程碑、全球权益一次让渡,自主美国临床也迟迟跑不出能支撑三期的证据,那就说明市场并没有真正改口。中国创新药是在出海,但价值仍然主要在别人的船上。
第一,sac-TMT 后续全球注册路径和更多一线肺癌数据,能不能把 ADC 加免疫治疗推成更宽的人群策略。
第二,阿斯利康这类买方对中国资产的交易节奏会不会放慢,尤其是在美国政策审视加强之后,合同结构会不会变。
第三,cadonilimab 这类自主美国临床能不能顺利入组,并拿出足够清楚的疗效和安全性信号。
中国创新药已经跨过了“能不能被看见”的阶段。下一关,是被看见之后,能不能把价格、权益和临床主动权留得更多一点。
资料来源:Kelun-Biotech / PRNewswire、BioSpace、BioPharma Dive、Akeso、MSKCC Clinical Trials。