
GSK 的 106 亿美元押注,第一张 FDA 答卷来了
Lumina Research synced content from 06_DailyIntel/03_Daily_Output/daily_drafts/2026-07-22/jideytro_fda_gsk_nuvalent/wechat_publish_v2.html.
Lumina Research
GSK 的 106 亿美元押注,第一张 FDA 答卷来了
先说结论
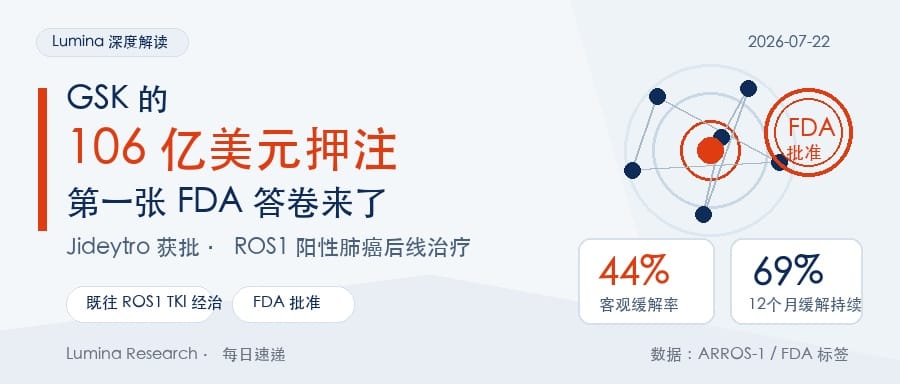
2026 年 7 月 22 日,FDA 批准 GSK 刚从 Nuvalent 买来的 Jideytro(zidesamtinib),用于既往接受过 ROS1 激酶抑制剂治疗的局部晚期或转移性 ROS1 阳性非小细胞肺癌(NSCLC)成人患者。ARROS-1 的 FDA 标签数据给出 44% 客观缓解率(ORR)、12 个月缓解持续率 69%,在可测量中枢神经系统病灶和 G2032R 耐药突变患者中也看到响应。Lumina 的判断是:这次获批先验证了 GSK 106 亿美元交易里最靠前的一块资产,但标签边界同样清楚。
Jideytro 的批准时间很微妙:GSK 7 月 15 日刚完成 Nuvalent 收购,7 月 22 日就拿到 FDA 批准。
7 月 22 日,FDA 批准 Jideytro,也就是 zidesamtinib。这个药来自 Nuvalent,GSK 在 6 月 9 日宣布用约 106 亿美元收购 Nuvalent,7 月 15 日刚完成交易。一周后,Jideytro 提前拿到 FDA 批准,早于原定 2026 年 9 月 18 日的目标审评日期。
这条新闻表面上是一个 ROS1 肺癌药获批。真正值得拆的是三层东西。
机制上,Jideytro 瞄准 ROS1 肺癌里很具体的三个麻烦:耐药突变、脑转移、TRK 相关脱靶副作用。临床上,它靠的是 ARROS-1 单臂注册数据,强点和限制都摆在 FDA 标签里。产业上,GSK 花 106 亿美元买下 Nuvalent,核心资产是一组肺癌精准 TKI 和一套结构设计能力。
106 亿美元交易,44 天内拿到第一张监管答卷
2026-06-09 · GSK 宣布 106 亿美元收购 Nuvalent
2026-07-15 · GSK 完成收购
2026-07-22 · FDA 批准 Jideytro,早于 2026-09-18 目标审评日期
这也是为什么这次批准比普通上市新闻更有分析价值。它让我们看到,大药企现在愿意为哪一种精准肿瘤资产付高价。
ROS1 阳性 NSCLC 是一个小人群。GSK 在新闻稿里说,全球每年大约 5 万人被诊断为 ROS1 阳性 NSCLC,患者常见画像是 40 到 50 多岁、非吸烟者。
这个赛道人群不大,问题却足够硬。精准肿瘤药最怕的是靶点含糊、人群含糊、治疗路径含糊。ROS1 反过来有几个清楚的优势:驱动基因明确,检测路径成熟,患者群体相对集中,TKI 治疗已经建立了临床经验。这样的赛道不靠人群巨大取胜,靠的是分子能否解决上一代药物留下来的真实问题。
Jideytro 的设计目标很直白。Nuvalent 一直把它描述成脑渗透、ROS1 选择性、尽量避免 TRK 抑制的 ROS1 抑制剂。翻成临床语言,就是三件事。
耐药是第一道坎。ROS1 TKI 用久了会遇到耐药突变,G2032R 是最被反复提起的溶剂前沿突变之一。Jideytro 的设计目标包括覆盖这类突变。
脑转移是另一道坎。ROS1 阳性 NSCLC 容易出现中枢神经系统问题。一个肺癌 TKI 如果脑渗透率不够,患者常常会在颅内先出事。
安全性也绕不开。ROS1 和 TRK 有结构相似性,一些同时抑制 TRK / ROS1 的药物可能带来神经系统相关副作用。Nuvalent 的思路是尽量保留 ROS1 抑制,同时避开 TRK 抑制。
这个设计思路很漂亮,但机制故事不能替代临床。尤其在 ROS1 这样已有药物的赛道里,后来者必须证明自己能在耐药、脑转移或耐受性上拿出增量。
Jideytro 这次获批,FDA 看的就是 ARROS-1。
Jideytro 的价值,不只在 44% 客观缓解率
机制:ROS1 选择性、脑渗透、减少 TRK 抑制、覆盖 G2032R
临床:ARROS-1 单臂研究、ORR 44%、中枢神经系统响应 48%、G2032R 响应 54%
产业:106 亿美元收购、ROS1 / ALK / HER2 肺癌管线组合
Jideytro 的 FDA 标签适应症并不宽。
它获批用于成人局部晚期或转移性 ROS1 阳性 NSCLC,前提是患者已经接受过 ROS1 激酶抑制剂。这个标签很窄:一线全人群不在其中,所有 ROS1 阳性 NSCLC 患者自动适用也不成立。
支持批准的 ARROS-1 是全球、多中心、单臂、开放标签的 I/II 期研究。FDA 标签中的疗效分析来自 117 名既往接受过 ROS1 TKI 的 NSCLC 患者,剂量是每日一次 100 mg,疗效由盲态独立中心按 RECIST v1.1 标准进行评估。
117 名 TKI 经治患者中,确认客观缓解率为 44%,95% 置信区间为 34% 到 53%。6 个月缓解持续率 82%,12 个月缓解持续率 69%。缓解持续时间范围从 1.9 个月到 28.5+ 个月。
如果只看 44%,这个数字未必让人拍桌子。但这个人群不能按一线新药标准读。根据 FDA 标签和 Nuvalent 2025 年 6 月披露的关键数据集,这批患者中位既往治疗线数为 2,范围从 1 到 11;53% 接受过化疗;50% 已经接受过 2 个或更多 ROS1 TKI,其中相当多患者用过 lorlatinib、repotrectinib 或 taletrectinib 这类后代脑渗透 TKI。
一个后线 ROS1 药如果还能在这类患者里打出可持续响应,临床意义就不只看 ORR 的表面数字。
中枢神经系统数据最能体现设计意图。FDA 标签写到,50 名基线有可测量中枢神经系统转移、且入组前 2 个月内未接受脑部放疗的患者中,48% 观察到响应,其中 22% 为完全缓解。
耐药突变数据同样关键。42 名有 ROS1 耐药突变的患者中,21 人响应,比例 50%。26 名 G2032R 患者中,14 人响应,比例 54%。
这两个数字解释了 FDA 为什么会接受一项单臂数据。Jideytro 的价值落在已有 ROS1 TKI 治疗后的真实痛点里:脑转移、耐药突变,以及患者还能不能继续从口服靶向药里获益。
边界也同样清楚。
ARROS-1 不是随机对照试验。跨药比较尤其危险,因为 crizotinib、entrectinib、repotrectinib、taletrectinib 等药物的数据来自不同试验、不同入组条件、不同随访成熟度。Jideytro 可以说多了一个有用选项,不能直接说全面优于同类。
安全性边界
安全性也不能被「避免 TRK 抑制」几个字抹平。FDA 标签里最常见不良反应包括水肿、周围神经病变、便秘、疲劳和呼吸困难。警示和注意事项里列了中枢神经系统不良反应、QTc 间期延长、间质性肺病 / 肺炎、骨折、肌痛伴肌酸磷酸激酶升高,以及胰腺毒性。汇总安全性人群中,中枢神经系统不良反应发生率为 25%,3/4 级为 2.5%。
设计上努力减少脱靶代价,临床上仍要承认药物有自己的风险。
把时间线摆出来,这笔交易的味道就很浓。
6 月 9 日,GSK 宣布收购 Nuvalent,交易总额约 106 亿美元。7 月 15 日,GSK 宣布完成收购。7 月 22 日,Jideytro 获 FDA 批准。
一个多月内,GSK 把一家临床阶段生物科技公司买下,并且拿到其中一款核心资产的美国批准。这对交易叙事非常重要。
GSK 在交易公告里说得很直接:它要买的是已验证靶点,且这些资产要能改善现有标准治疗在疗效或耐受性上的限制。Nuvalent 正好符合这个叙事。除了 zidesamtinib,它还有 ALK 抑制剂 neladalkib(NVL-655),FDA 目标审评日期是 2026 年 11 月 27 日;还有 HER2 改变 NSCLC 的早期资产 NVL-330。
所以,GSK 买 Nuvalent,有两层算盘。
近期看,Jideytro 和 neladalkib 都在 2026 年 FDA 审评窗口里,获批后有机会较快贡献商业收入。Jideytro 提前获批,把交易里最靠前的一块监管风险先降了一格。
更长远看,Nuvalent 的核心能力在于围绕已验证靶点做结构设计,瞄准耐药突变、脑转移和脱靶毒性这些临床医生真正头疼的地方。这样的能力如果能在 ROS1、ALK、HER2 三条线上连续兑现,价值就不止一个产品。
这也是精准肿瘤资产定价的一个信号。小适应症并不妨碍高估值。关键是靶点要清楚,患者路径要清楚,未满足问题要具体,监管终点要能成立,最好还要有可以复制到相邻靶点的分子设计能力。
但这里也不能替 GSK 提前庆功。
Jideytro 一次获批还撑不起 106 亿美元的全部回报。ROS1 市场已有竞争者,repotrectinib 和 taletrectinib 都在这个赛道里,医生怎么排序、患者能否长期用药、真实世界中枢神经系统控制和安全性怎样、支付方是否接受,都还要看上市后数据。neladalkib 今年 11 月的 FDA 结果,也会影响市场对整笔 Nuvalent 交易的判断。
GSK 今天拿到的是第一张答卷,后面还有商业化、扩展适应症和 ALK 资产三个检查点。
Lumina 的判断
Jideytro 获批把精准肿瘤药的三条线接到了一起:机制围绕耐药、脑转移和减少 TRK 抑制相关代价;临床在 TKI 经治人群里拿到可解释响应;产业上让 GSK 的 Nuvalent 交易从「批准前押注」变成「已有上市资产支撑的肺癌组合」。
我会把它看作一笔精准肿瘤 BD 的样板案例:不靠大词撑估值,靠靶点、分子设计、注册路径和组合管线一点点把风险拆掉。
上市后的真实使用:医生会把 Jideytro 放在 repotrectinib、taletrectinib 等药物之后,还是在特定耐药或中枢神经系统病灶患者中更早考虑?这个排序比获批新闻更能决定商业天花板。
一线或跨线数扩展:Nuvalent 过去提到过与 FDA 讨论潜在跨线数扩展,ARROS-1 也有未接受过 TKI 治疗的队列。Jideytro 能不能从后线走到更前线,是估值能否继续抬高的关键。
neladalkib 的 11 月 FDA 节点:GSK 买 Nuvalent 的真正检验,会从 ROS1 单点走向更大的问题:这套精准 TKI 设计逻辑能不能在 ALK、HER2 等相邻肺癌靶点继续兑现。
患者层面,这次批准当然是好事。ROS1 阳性 NSCLC 的患者通常更年轻,治疗往往要按年来规划。多一个能控制脑转移和耐药突变的口服选择,意义比产业新闻具体得多。
产业层面,这次批准也提醒我们:精准肿瘤的价值,不一定来自人群巨大。有时候,真正昂贵的资产,恰恰是把一个小人群里的硬问题解得足够清楚。
资料来源:FDA 2026 年新药批准列表、Jideytro FDA 标签、GSK 2026 年 7 月 22 日获批公告、GSK 2026 年 6 月 9 日及 7 月 15 日 Nuvalent 交易公告、Nuvalent ARROS-1 关键数据和 WCLC 材料。