
康方/Summit 的 PD-1/VEGF 双抗,离 FDA 批准还有多远?
Lumina Research synced content from 06_DailyIntel/03_Daily_Output/daily_drafts/2026-07-22/ivonescimab_fda_hard_test/wechat_publish_v2.html.
Lumina Research
康方/Summit 的 PD-1/VEGF 双抗,离 FDA 批准还有多远?
先说结论
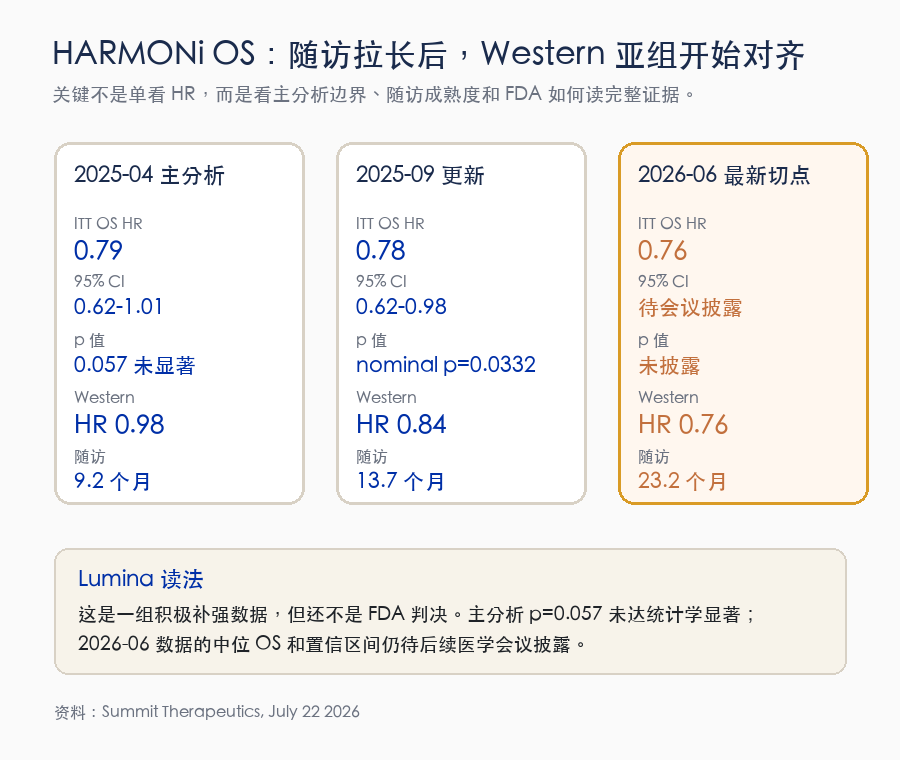
Summit 今天更新了 ivonescimab 全球 III 期 HARMONi 的总生存数据。随着西方患者随访延长,western subgroup 的 OS HR 从早期的 0.98 改善到 0.76,和整体人群方向一致。Lumina 的判断是:这组数据明显补强了“能否外推到欧美患者”的短板,但 FDA 尚未批准,OS 主分析 p=0.057 这个结仍然绕不开。
今天这条新闻,不能只看公告标题。
Summit Therapeutics 公布,ivonescimab 联合化疗在全球 III 期 HARMONi 研究中,最新数据切点到 2026 年 6 月。完整 ITT 人群和 western subgroup 都观察到 OS HR 0.76。西方患者中位随访已经到 23.2 个月。
如果只看股价和新闻标题,很容易把它读成“康方/Summit 又补了一组好数据”。但这件事更值得拆开看。它把中国创新药出海最难的几个问题放到了一起:原创机制能不能穿过全球临床?中国试验里的信号能不能在欧美患者中站住?FDA 会不会接受一份 OS 主分析擦边、但后续趋势持续改善的证据包?
ivonescimab 适合拿来观察这道题。它有新机制,有国内获批,有全球 III 期,也有一笔足够大的跨境交易。换句话说,它已经具备了一款中国原创肿瘤药冲击全球核心市场所需要的几个基本条件。走到 FDA 门口之后,真正的考核才开始。
ivonescimab 是康方开发的 PD-1/VEGF 双特异性抗体。国内商品名是依达方,在 Summit 授权区域称 SMT112。
PD-1 是免疫检查点。肿瘤会借这条通路压住 T 细胞,阻断 PD-1 的目的,是把一部分被压低的免疫反应重新拉起来。
VEGF 和肿瘤血管生成有关。它让肿瘤更容易获得血供,也会参与形成缺氧和免疫抑制的微环境。抗 VEGF 的价值并不只在“抑制血管”,还在于有机会改善肿瘤微环境,让免疫治疗更容易发挥作用。
所以,PD-1 加 VEGF 这个组合本身有生物学逻辑。过去更多是两个药一起用,一个免疫检查点抗体,加一个抗 VEGF 药。ivonescimab 想做的是把两件事放进一个分子。
Summit 和康方强调的差异点,是四价结构和 cooperative binding。通俗一点说,当 VEGF 和 PD-1 在肿瘤微环境里同时出现时,这个分子可能更有利于聚集在那个位置。这个设计很漂亮,但机制不能替代临床。临床医生和监管机构最后看的,还是随机对照试验里病人有没有真实获益。
这也是 ivonescimab 目前最有意思的地方。它已经不只是在讲机制故事,而是开始把机制拿到临床和监管体系里验证。
ivonescimab 在中国已经获批。
2024 年 5 月,NMPA 批准 ivonescimab 联合培美曲塞和卡铂,用于 EGFR 突变、EGFR-TKI 治疗后进展的局部晚期或转移性非鳞非小细胞肺癌。NMPA 英文页面后续也明确写到,依达方通过优先审评审批程序获批,适应症就是这一类患者。
这个人群并不好做。EGFR 突变肺癌患者在三代 EGFR TKI 后进展,后续治疗选择有限。更麻烦的是,传统 PD-1 单抗在 EGFR 突变人群里通常不是最容易打出优势的方案。也就是说,ivonescimab 选择的并非一个免疫治疗天然顺风的场景。
HARMONi-A 后续最终 OS 分析显示,ivonescimab 联合化疗相对化疗,OS HR 为 0.74,p=0.019,中位 OS 16.8 个月对 14.1 个月。这个结果让国内获批不只停留在 PFS 层面,也补上了总生存证据。
另外,HARMONi-2 把 ivonescimab 单药和 pembrolizumab 单药做头对头,用于一线 PD-L1 阳性、EGFR/ALK 阴性的晚期 NSCLC。公开结果显示,ivonescimab 在 PFS 上优于 pembrolizumab。2025 年,NMPA 也批准了它的一线 PD-L1 阳性晚期 NSCLC 适应症。
HARMONi-6 则是在中国一线鳞状 NSCLC 中,把 ivonescimab 加化疗和 tislelizumab 加化疗直接比较。Summit 今年 5 月披露的数据里,OS HR 为 0.66,24 个月 OS 率 64.7% 对 48.6%。这组数据同时发表在 The Lancet。
把这些数据放在一起看,ivonescimab 在中国试验体系里已经反复拿出随机 III 期信号。它的研发质量,至少不能被简单归为“概念漂亮、临床单薄”。
但美国审评不会照搬中国结论。FDA 看的,是 Summit 递交的全球 III 期 HARMONi。
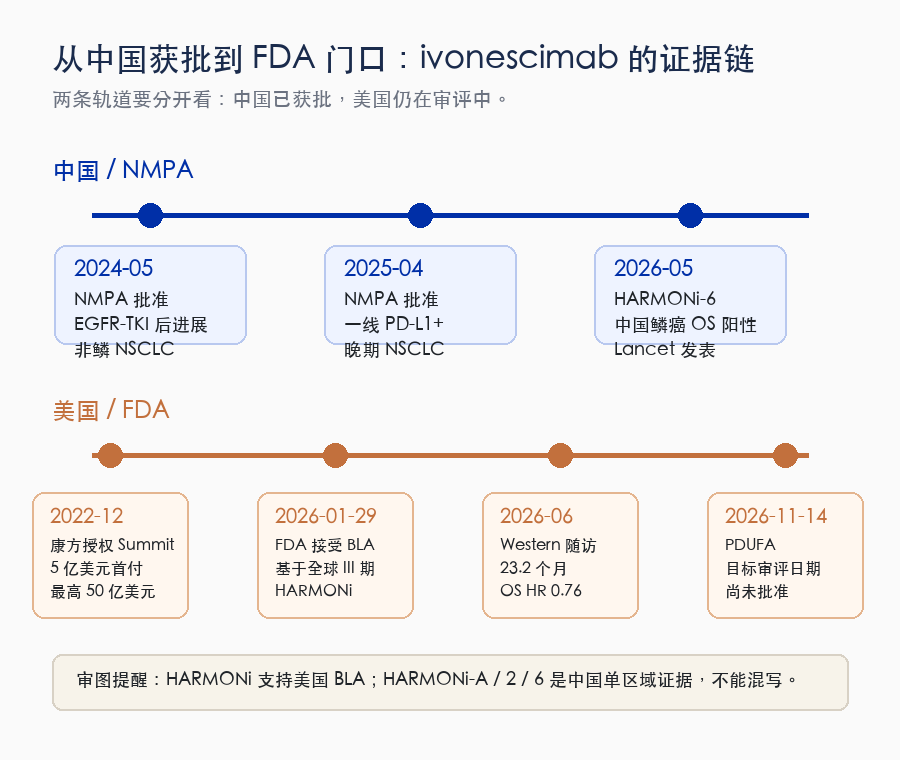
2022 年 12 月,康方把 ivonescimab 在美国、加拿大、欧洲、日本等区域的开发和商业化权益授权给 Summit。交易条款很重:5 亿美元首付款,最高 50 亿美元总潜在金额,外加低双位数销售分成。
这笔钱的含义很直接。Summit 押的是一个可能进入全球核心市场的肺癌大品种。
2026 年 1 月 29 日,FDA 接受了 Summit 的 BLA。申请适应症是:EGFR 突变、既往三代 EGFR TKI 后进展的局部晚期或转移性非鳞 NSCLC,ivonescimab 联合 platinum-doublet chemotherapy。PDUFA 日期是 2026 年 11 月 14 日。
支持这个 BLA 的关键研究,是全球 III 期 HARMONi。设计很清楚:ivonescimab 加化疗,对照 placebo 加化疗;双主要终点是 PFS 和 OS。
PFS 已经达到统计学显著。问题出在 OS。
2025 年 4 月 OS 主分析时,HR 为 0.79,95% CI 0.62 到 1.01,p=0.057。中位 OS 是 16.8 个月对 14.0 个月。
0.057 不是 0.05。这个数字不能被写成“已经阳性”,也不能靠情绪抹过去。
但它也没有把门彻底关上。癌症药物审评通常会看证据整体:PFS 是否扎实,OS 趋势是否一致,安全性是否可控,人群是否有未满足需求,标签是否可以限定,后续数据能不能继续补强。
今天的更新,正是补在这几个点里最敏感的一块:western subgroup。
市场一直有一个质疑:ivonescimab 在中国和亚洲患者中信号不错,到了欧美患者身上还能不能成立?
这个质疑不算苛刻。肿瘤试验里,不同地区患者的基线特征、后续治疗、诊疗路径、影像评估节奏都会影响结果。中国单区域数据再漂亮,到了 FDA 那里仍要回答一个问题:美国患者是否也能受益?
HARMONi 早期数据在这点上并不好看。
2025 年 4 月主分析时,western subgroup 中位随访只有 9.2 个月,OS HR 为 0.98。这个数字不适合过度解读,因为随访太短,死亡事件还不成熟,但它确实留下了疑问。
到 2025 年 9 月,western subgroup 随访延长到 13.7 个月,HR 改善到 0.84。到这次 2026 年 6 月数据切点,western subgroup 中位随访达到 23.2 个月,HR 进一步到 0.76。Summit 同时披露,完整 ITT 人群也观察到 HR 0.76。
这组数据对出海叙事很重要。它说明,随着随访成熟,欧美患者的数据没有走向相反方向,反而和整体人群靠拢。对于“只在中国试验体系里好看”的质疑,这是一次有分量的回应。
边界也要写清楚。Summit 这次没有披露最新中位 OS,没有披露 HR 的置信区间,也没有说 western subgroup 达到统计学显著。公司只说更详细数据会在后续医学会议上公布,并且已经把更新分析提供给 FDA。
所以,这是一组积极信号。它还不是 FDA 的判决书。
如果问“离 FDA 批准还有多远”,我的答案是:已经走到门口,但门怎么开,还要看四件事。
第一,PFS 的分量够不够。HARMONi 的 PFS 已达统计学显著,这是 BLA 的核心支柱之一。EGFR TKI 后进展的非鳞 NSCLC 选择有限,如果 PFS 获益明确,安全性又可接受,FDA 未必要求 OS 呈现最完美的统计形态。
第二,OS 主分析未显著怎么处理。p=0.057 是最大风险。FDA 要判断,这更像统计设计和随访成熟度造成的擦边,还是疗效本身不够稳。后续 HR 从 0.79、0.78 到 0.76,方向持续一致,对 Summit 有利,但不能替代预设主分析。
第三,western subgroup 能否降低外推性担忧。HR 从 0.98 到 0.84,再到 0.76,随访从 9.2 个月到 23.2 个月,这条线比单次截图更有说服力。后续会议如果能给出清楚的中位 OS、置信区间和删失情况,这部分证据会更有用。
第四,安全性和标签。PD-1 加 VEGF 有机制优势,也有代价。VEGF 相关风险包括高血压、出血、蛋白尿等。HARMONi 目前没有新的安全信号,但 FDA 最后会看完整安全性数据,也会看标签怎么限定。
如果 ivonescimab 最终获 FDA 批准,意义会超过一个产品。
它会证明,中国公司原创的双抗机制,可以从国内临床走到全球 III 期,再进入美国监管主场。这里面包含了四件很难同时做到的事:原创机制、随机临床证据、国际授权合作、FDA 审评路径。
如果 FDA 延期、要求补数据,甚至没有批准,也不该被粗暴解读成“中国创新药出海失败”。更有价值的复盘,是看 FDA 卡在什么地方:OS 统计学、欧美人群外推、安全性、标签,还是程序性审评。每一个答案都会影响后来者。
Lumina 的态度很明确:我们鼓励中国创新药出海,也愿意认真记录这种重要突破。能拿着原创机制和全球数据走到 FDA 门口,本身就值得尊重。
Lumina 的判断
但尊重不等于提前庆祝。ivonescimab 现在的位置,是“值得期待,但还不能盖章”。它已经证明 PD-1/VEGF 双抗不是空洞概念,也证明中国资产可以进入全球核心监管流程。最后一关,仍要看 FDA 怎么写审评结论。
第一,后续医学会议披露的 June 2026 数据里,中位 OS、置信区间、删失情况和安全性细节是否足够扎实。
第二,FDA 是否把这次更新视为重大补充,PDUFA 日期是否会因此延后。
第三,2026 年 11 月 14 日前后,FDA 给出的标签、适应症边界和审评理由,是否认可 PD-1/VEGF 双抗在这一场景中的 benefit-risk。
中国创新药出海不会因为一篇公告成功,也不会因为一个 p 值失败。ivonescimab 已经走到最关键的一段路。接下来要看的,是它能不能把门推开。
资料来源:Summit Therapeutics、Akeso、NMPA、Fierce Pharma、BioSpace。具体链接见内部事实包 `master.md`。