
穿越周期的冷峻投行家:Bob Bradway 与安进的四十年资本纪律(上)
Lumina Research synced content from 07_CSuite_Insights/episodes/2026-09-18_010_Amgen_Bob_Bradway/03_文稿版本/Bob_Bradway_Part1_PUBLISH.md.
Lumina Research
穿越周期的冷峻投行家:Bob Bradway 与安进的四十年资本纪律(上)
穿越周期的冷峻投行家:Bob Bradway 与安进的四十年资本纪律
《医药掌舵人》第 010 期(上篇:产业战略与资本配置)
---
【人物背景】
罗伯特·布拉德韦(Robert A. "Bob" Bradway),现任全球生物制药巨头安进(Amgen)董事长兼首席执行官。
在跨国大型药企的掌门人中,布拉德韦的底色极为特殊:他并非实验室科学家或临床医生出身,而是在华尔街顶级投资银行摩根士丹利(Morgan Stanley)摸爬滚打了 20 年的资深银行家,曾任摩根士丹利董事总经理兼欧洲医疗健康投资银行主管。2006 年,他离开投行加盟安进,先后出任运营副总裁、首席财务官(CFO)与首席运营官(COO),并于 2012 年 5 月正式接任首席执行官,执掌安进帅印超过 14 年。
在生物制药产业波诡云谲的四十年周期中,安进从 1980 年代初创立的千百家初创企业中突围,成长为年营收超过 360 亿美元、市值逾 2,000 亿美元的独立巨头。布拉德韦以近乎冷酷的资本配置纪律、对基础科学底层确定性的严苛要求,以及对抗长周期研发风险的超凡耐受力,引领安进穿越了专利悬崖、宏观通胀与激烈竞争的多重风暴。
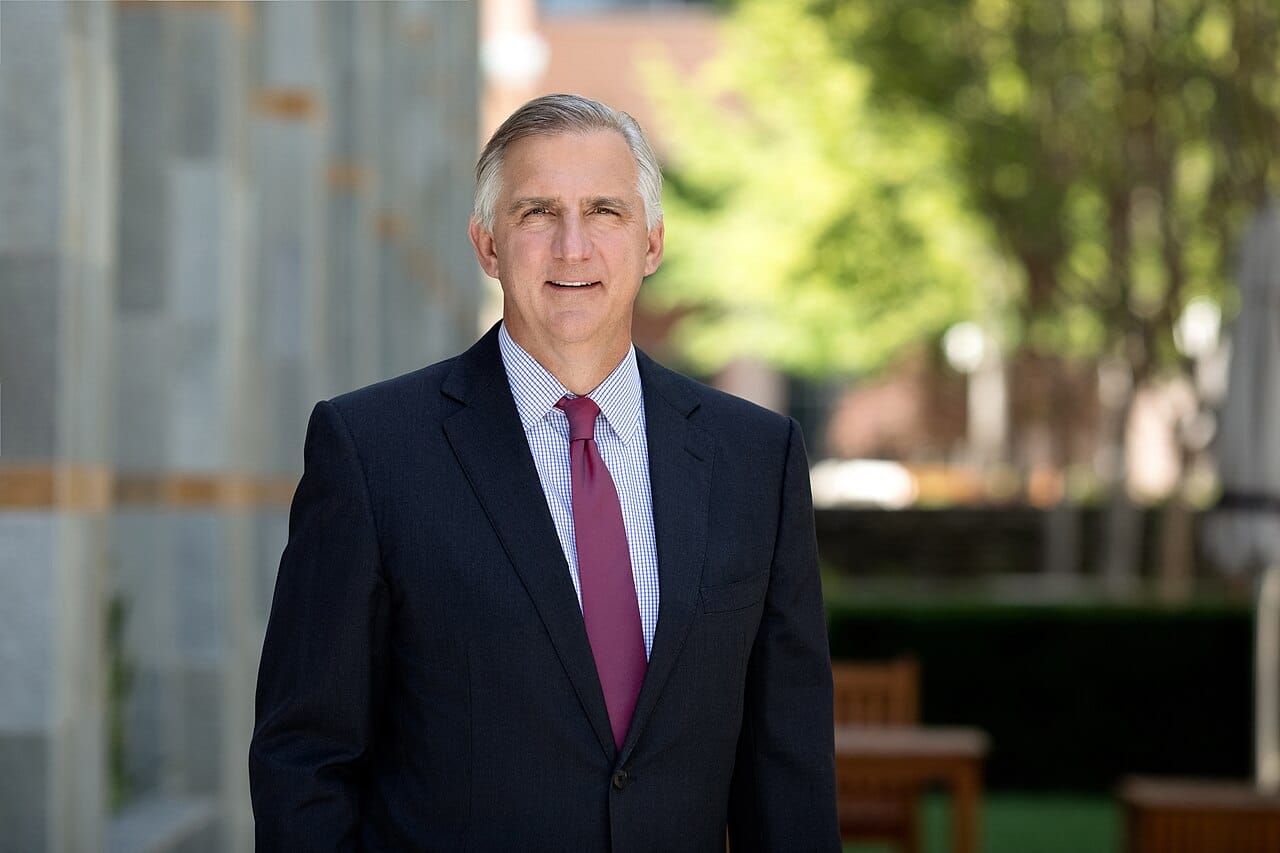 *图:安进董事长兼首席执行官 Robert A. (Bob) Bradway;来源:Amgen 官方资料,Lumina Research 整理*
---
【核心洞察】
> 洞察 1:长周期耐受力消解“ROI 焦虑” > 当硅谷与科技界因生成式 AI 无法在数个季度内兑现财务回报而陷入普遍焦虑时,制药业“10 到 15 年研发周期、25 亿美元平均投入、90% 失败率”的客观现实,构成了安进极高的高不确定性耐受力。在布拉德韦看来,算力的终极经济学杠杆不是生成花哨报告,而是转化为“少犯错误”,节省数月乃至数年的试错时间,直接拉升研发终局的投资回报潜力。 > > 洞察 2:独立生存的真谛是在逆境中向股东兑现业绩 > 1980 年代美国涌现的上千家第一代生物技术初创公司中,独立存活至今的仅剩两家。安进能够长跑 40 年不被传统制药巨头兼并,依靠的不是侥幸赌博,而是防御性现金流与大单品梯队的精密轮动。独立性不是一种情怀标签,而是一项硬性结果:即便面临大药专利到期与利润大洗牌,企业依然有能力向股东兑现确定性的商业回报。 > > 洞察 3:人类遗传学铁律与抗体偶联差异化 > 坚信数据源头的因果性,安进在 2012 年力排众议收购冰岛 deCODE 数据库,并将“非肿瘤管线约三分之二分子必须具备人类遗传学验证”立为研发铁律;面对千亿美元级别的减重药狂潮,安进拒绝在短效小多肽的同质化红海中卷入消耗战,依托 40 年大分子工程沉淀,以抗体骨架偶联多肽开发出月度给药候选药 MariTide,从底层机制与依从性上开辟第二战场。
---
引子:喧嚣时代的清醒者
在生命科学与高新技术激荡交织的今天,医药产业每天都被各种宏大叙事与概念狂潮所裹挟。
在《医药掌舵人》上一期(第009期)中,我们见证了基因泰克早期研发负责人阿维夫·雷格夫(Aviv Regev)所代表的科学探索力量:她试图用纳升微流控、高通量因果生物学和闭环机器学习算法,去重绘生命的微观相空间,追求的是研发范式的根本性颠覆(当然她的做法目前还处于巨大的争议中,我们持续关注)。
然而,当技术狂想撞上现实商业世界的冷酷地心引力时,另一重维度的力量便显得不可或缺。
无论前沿算法描摹的多肽分子构象多么精巧,药品研发终究是一门受制于客观物理定律与复杂人体生理的重资产实体工业。在这里,一款新药从立项到上市依然需要跨越动辄十余年的漫长光阴,需要真金白银消耗数十亿美元的现金储备,并且依然要平静面对高达九成的临床淘汰概率。
在过去两年里,华尔街与硅谷的投资人普遍被一种焦躁的情绪所笼罩:各大科技巨头在先进算力与生成式模型上投入了成百上千亿美元的资本支出(Capex),却迟迟未能在季报损益表上看到具有颠覆性的收入兑现,“AI 的投资回报率(ROI)到底在哪里”成为了各种科技论坛上反复出现的质疑。
然而,在安进位于加州千橡市(Thousand Oaks)的总部里,董事长兼首席执行官鲍勃·布拉德韦面对这股焦躁,流露出的却是一种近乎解构式的平静。
这位在华尔街顶峰从业 20 年、转而执掌两千亿美元药企巨头 14 年的投行家深知:资本的最高纪律,不是追逐风口上的短期赔率,而是在长达数十年的生命周期中,极其冷静地计算终局胜率。
---
一、投行家的降维思考:科技界的“ROI 焦虑”为何在制药业不成立?
2024 年初夏,全球管理咨询巨头贝恩公司(Bain & Company)在其专访录制现场,向布拉德韦抛出了科技界与投资界当时最为刺手的一个痛点:企业界在数字化转型和人工智能上砸下了巨资,但许多高管都在抱怨无法短期内衡量出切实的回报。
面对主持人的提问,布拉德韦给出了一个让许多习惯于互联网“快节奏迭代”的科技精英感到意外的回答:
> “我知道很多人都在抱怨,表达对自己所做的投资没有赚取回报的沮丧。我对这种情绪感到有些困惑。我想说,我们在这场旅程中才刚刚起步。或许我的不解反映了一个事实:在我们这个行业里,我们在一个分子上投入 10 到 15 年时间、花费 25 亿美元,然后才能知道它究竟是否成功。因此,我们对于不确定性的耐受力,是那些处于更短生命周期行业中的领导者所难以企及的。” > *(Bob Bradway, Bain & Company Interview, 2024-06-03, L790-805)*
这段话切中了商业模式的底层差异。互联网和软件产业的产品迭代是以“周”和“月”为计算单位的,版本更新快速、边际复制成本近乎为零,一旦巨额 Capex 投入后几个季度见不到收入翻倍,商业逻辑就会动摇。但在现代制药工业中,人类探索未知生物系统的物理过程是无法被一键压缩的。一个药企管理层从决定下注某个靶点开始,就必须做好等待十余年、消耗数十亿美元才看到临床结果的心理准备。
这种长期沉淀出来的抗风险耐力,让布拉德韦在审视前沿技术时,天然拥有了比科技公司领导者更从容的战略定力。他并不指望某个人工智能模型在下个季度为安进带来几亿美元的降本奇迹,而是将算力投入锚定在制药研发最根本的痛点上:
> “我们正处于算力成本变得非常显眼的一个节点上……现在,我们希望这种算力成本能够转化为更少的犯错,而更少的犯错又会转化为节省数月甚至数年的时间。如果是这样,那将实实在在地增加我们获得资本回报的潜力。” > *(Bob Bradway, Bain & Company Interview, 2024-06-03, L812-827)*
做过创新药研发与早期项目投资的同行都清楚,制药工业中最昂贵、最具破坏力的隐性支出,从来不是买几张高算力集群显卡的花费,而是将一个脆弱、甚至错误的候选分子一路推进到昂贵的临床 II 期或 III 期之后轰然倒塌。那数亿美元的现金灰飞烟灭尚在其次,更致命的是整整消耗了一支核心团队五到八年的黄金生命期。
在布拉德韦的资本天平上,算力的经济学杠杆非常纯粹:只要算法能够在成百上千种候选序列中提前排除掉那些注定会发生脱靶毒性或成药性缺陷的分子死胡同,哪怕只能为整个开发管线抢回半年的试错窗口,由此带来的专利排他期延长与研发净现值(NPV)提升,就足以彻底覆盖所有的硬件支出。
投行家看技术,剥离掉了一切概念光环,最终沉淀为一行干净清晰的投资回报率数学算式。
---
二、四十年大浪淘沙:首代上千家 Biotech 中为何仅存两家?
如果要理解布拉德韦这种冷峻的资本纪律从何而来,就必须把时钟拨回到 40 多年前现代生物技术产业破晓的时刻。
在买方资管高管西蒙·布鲁尔(Simon Brewer)主持的深度对话中,布拉德韦曾以极其平实的语调,道出了一段令人唏嘘却字字千钧的产业残酷真相:
> “安进创立于 1980 年,我们真正在生物技术革命的黎明期诞生。当时与安进同一时期成立的公司有数百家甚至数千家。我想指出的是,在那一波在美国大地上涌现的原始生物技术公司浪潮中,如今真正作为独立、蓬勃发展的生物技术公司存活下来的,仅仅剩下了我们两家。” > *(Bob Bradway, Money Maze Podcast, 2023-06-29, L128-139)*
回溯 1980 年代,随着重组 DNA 技术与单克隆抗体技术的横空出世,美国掀起了人类历史上第一波生物技术创业狂潮。彼时成百上千家顶着名校教授光环与风险资本追捧的初创企业如雨后春笋般破土而出。然而,四十余年大浪淘沙,曾经名噪一时的明星企业中,绝大多数都未能走到终局:一部分因单产品临床滑铁卢而破产湮灭;另一部分即便研发出了重磅炸弹,也因抵挡不住后续的资金枯竭,最终被传统跨国制药巨头吞并同化,连基因泰克(Genentech)最终也归于罗氏麾下。
真正作为完全独立的商业实体、经历无数个繁荣与萧条周期依然傲立潮头的,只剩下了安进与渤健(Biogen)。
安进凭什么能够长跑 40 年不倒?
在 2025 年 10 月波士顿学院 CEO 俱乐部的峰会上,全球最大的独立资产管理机构之一惠灵顿投资(Wellington Management)首席执行官让·海因斯(Jean Hynes)当面追问布拉德韦:安进如何能在数十年间始终维持独立性,而不被大药企的兼并潮所吞噬?
布拉德韦给出的回答,毫无任何浪漫化的修饰,完全展现了一个资深资本家对商业契约的深刻理解:
> “我们是这个行业中穿越漫长岁月仅存的两家独立生物技术公司之一。而你维持独立性、维持继续从事我们所热爱事业之能力的唯一途径,就是在困难时期依然能够为你的股东兑现业绩。” > *(Bob Bradway, Boston College Chief Executives Club, 2025-10-01, L626-630)*
在布拉德韦的经营法则中,“独立”从来不是挂在嘴边的道德标语,而是一项极其严苛的财务与商业结果。药企一旦陷入连续几个季度的经营失控,或者在一场关键专利到期后现金流断崖下跌,失去控制权便是资本市场不可违逆的必然法则。
安进之所以能在上世纪 80 年代脱颖而出,首先归功于其早期打造的两款划时代的重组蛋白药物:改变肾病治疗标准的促红细胞生成素(EPO,商品名 Epogen)以及大幅降低化疗后感染风险的粒细胞集落刺激因子(G-CSF,商品名 Neupogen)。这两款药物为安进奠定了深厚的第一代防御性现金流基座。
然而,更具启示意义的是后来的故事:当这些初代超级大单品不可避免地面临专利悬崖和生物类似药(Biosimilars)围剿时,安进没有陷入坐吃山空的被动绝境,而是依靠布拉德韦建立的自我造血体系,通过梯队式的二代产品(如降脂药 Repatha、骨质疏松药 Evenity、重症哮喘药 Tezspire)精密轮动,稳稳承接住了成熟品种的自然衰退。
面对周期,最好的防御不是祈祷风暴不要来临,而是在风和日丽的时候,就为最恶劣的气候备足资本与管线的压舱石。
---
三、长期主义的确定性锚点:deCODE 遗传学基石与三分之二管线铁律
如果说充沛的现金流是安进的铠甲,那么在充满不确定性的新药研发迷雾中,安进依靠什么来指引航向?
布拉德韦给出的答案是:人类遗传学(Human Genetics)。
在 2012 年布拉德韦刚刚接任安进首席执行官时,行业正处于对基因组学概念追捧的高潮期,但也充斥着因无法变现而导致的破产潮。位于北大西洋上的冰岛基因解码公司(deCODE Genetics),虽然拥有世界上最完整的人群全基因组数据库,却因商业化受挫在金融危机后陷入破产重组困境。
就在外界普遍将 deCODE 视为昂贵包袱的关键时刻,刚刚上任的布拉德韦做出了其执政生涯中极具战略眼光的一笔投资:斥资 4.15 亿美元,将 deCODE 全资收入囊中。
在贝恩公司的专访中,布拉德韦复盘了当年这笔决断背后的底层逻辑:
> “我们对人类遗传学抱有极大兴趣,将其作为筛选与人类疾病相关靶点的一种途径。我们的理念是:如果我们能够获取覆盖足够庞大人群的高质量整理数据集,我们就能够从中提炼出洞察,以此作为我们药物发现研究工作的基石……当时存在一家名为 deCODE 的公司,它在此前若干年成立,并且几乎捕获了冰岛全岛所有人的遗传信息。因此,你拥有了一个高质量的纵向数据库,将遗传学与生理及健康特征联系起来。我们认为我们能够从中挖掘出洞察,指引我们找到那些长期来看更有可能成功的靶点。” > *(Bob Bradway, Bain & Company Interview, 2024-06-03, L041-064)*
不仅如此,布拉德韦还在访谈中透露了一段鲜为人知的高层思想碰撞。在收购 deCODE 之后,他曾与人工智能领域的宗师级学者吴恩达(Andrew Ng)深入探讨过这些庞大数据集的价值:
> “事实上,我记得当时曾与 Andrew(吴恩达)专门讨论过我们的遗传信息。他当时的回答是:‘嗯,这很有趣,但今天在工程上还处理不了(not tractable today),我只对今天能处理的事情、今天能做的事情感兴趣。’而在当时,像图像处理、计算机视觉这类技术,正好非常契合我们业务的一些挑战。于是我们从那时起就与 Andrew 展开了对话,探讨我们应该如何看待生物技术产业中的机器学习与人工智能。” > *(Bob Bradway, Bain & Company Interview, 2024-06-03, L083-100)*
这段顶级对话揭示了严肃战略家与前沿科学家之间的务实分工。2012 年前后的机器学习算力与模型架构,根本无力吞吐全基因组高维数据与表型之间的非线性关联。面对技术尚不成熟的现实,布拉德韦没有被狂热冲昏头脑,安进一方面将成熟的计算机视觉技术立即用于生产线无菌质检与显微成像分析;另一方面,则耐心地守住 deCODE 这座孤岛,持续对其独特的奠基者人群(Founder Population)进行高精度全基因组重测序和临床表型配对。
在孤立的冰岛人群中,罕见的基因保护性突变或致病变异更容易被统计学放大,这是在欧亚大陆高度杂合的人群中极难捕捉的因果信号。
更关键的是,布拉德韦将这种对人类遗传学的坚持,硬性嵌入了安进的研发管线准入体系:
> “如果审视我们今天的管线,在肿瘤领域之外,大约有三分之二的分子是我们认为经过了人类遗传学验证的。我们之所以推进它们,是因为遗传学证据表明,如果我们去扰动这条被拦截的通路,就能对疾病进程产生有益结果。” > *(Bob Bradway, Money Maze Podcast, 2023-06-29, L353-368)*
海量医药研发统计数据早已反复证明:一个拥有确凿人类遗传学因果证据支持的靶点,其最终推进到 III 期临床并成功获批的概率,是普通基于细胞系或动物模型推演靶点的 2 倍以上。
在布拉德韦眼中,非肿瘤管线“2/3 分子必须具备人类遗传学验证”不是一句研发口号,而是资本家为昂贵研发预算设置的物理防火墙。它从源头坚决剔除掉了大量仅凭小鼠表型臆想出来的虚假靶点,让安进的每一笔临床开支都下注在具有坚实因果锚点的高胜率资产上。
---
四、差异化迎战减肥药热潮:MariTide 抗体偶联多肽与“生物学而非行为”
如果说对遗传学的坚守是安进内在的研发定力,那么在面对行业百年一遇的超级商业风口时,安进如何出牌?
近年来,由胰高血糖素样肽-1(GLP-1)靶点引发的全球减重药狂欢席卷了整个医药资本市场。诺和诺德的司美格鲁肽与礼来的替尔泊肽迅速崛起为年销售额超百亿美元的超级产品,整个跨国药企阵营蜂拥而上,数十家药企纷纷跟风推进自己的同质化小多肽周制剂。
面对这一看似不可撼动的双寡头格局,安进并没有盲目卷入价格战或在成熟靶点上打低水平消耗战。
首先,在疾病认知层面,布拉德韦在 Money Maze 访谈中就彻底解构了外界对肥胖症的肤浅认知:
> “肥胖症存在于遗传与环境的交界处。或许会让你感到惊讶的是:个体间在肥胖或体重指数(BMI)上的差异,大约有 40% 到 70% 是由遗传因素决定的……那些脂肪细胞并非代谢惰性的,它们极具活性,并且正在向全身发送有害的信号。如果这些脂肪细胞足够多且持续足够长的时间,它们就会引发各种其他疾病与功能紊乱。这就是为什么从公共卫生角度来看,肥胖症在今天成为如此严峻的问题。” > *(Bob Bradway, Money Maze Podcast, 2023-06-29, L490-518)*
布拉德韦明确指出,肥胖症从来不是个人意志力缺乏的道德瑕疵,而是一种由高度遗传倾向驱动的慢性全身性代谢疾病。既然肥胖是一种需要长期管理的慢性病,那么患者面临的最大临床现实就是长期用药的依从性困境,以及停药后体重快速反弹的普遍问题。
正是在这一清晰洞察的指引下,安进拿出了其在代谢领域的破局武器:MariTide(maridebart cafraglutide,研发代号 AMG 133)。
在 2025 年 5 月 Semafor 全球经济峰会上,福克斯商业新闻知名主播利兹·克莱曼(Liz Claman)向布拉德韦直接发问:在每周注射一次的 GLP-1 赛道已经挤满竞争对手的当下,安进的候选药物究竟靠什么破局?
布拉德韦精准地指出了 MariTide 背后的分子工程学差异:
> “我们在肥胖与慢性体重管理上采取了一种截然不同的路径……我们药物的不同之处在于它是建立在抗体骨架(antibody backbone)之上的。正因为它是抗体大分子,其在体内的半衰期远长于竞品的小多肽。竞品需要每周注射,而我们的药物是月度甚至更低频次的给药。临床试验入组速度令人鼓舞,这反映了我们差异化路线的吸引力。” > *(Bob Bradway, Semafor World Economy Summit, 2025-05-29, L212-243)*
这是一次典型的大分子工程降维打击。
熟悉药物化学结构的同行应该知道,目前市场上的主流减肥药本质上都是经过修饰的小多肽分子。多肽在人体血浆中极易被酶降解,即便通过脂肪酸链修饰延长半衰期,也很难突破每周注射一次的物理极限。而安进充分发挥自身在单克隆抗体工程领域沉淀了四十年的技术特长,创造性地将特定的促胰岛素多肽段共价偶联到经过工程化改造的人工抗体骨架上。
抗体大分子天然具备通过新生儿 Fc 受体(FcRn)介导的循环再生机制,其在人体内的半衰期可以长达数周之久。这使得 MariTide 展现出了与现有竞品截然不同的临床特性: 1. 给药频次跃迁:从目前主流的“每周一针”直接跃迁至“每月一针(Monthly Dosing)”,甚至在维持治疗期有望拉长至每两月一针; 2. 双重互补机制:在靶向 GLP-1 受体激动以抑制食欲的同时,特异性拮抗 GIP 受体,利用抗体介导的协同信号调节外周脂肪代谢; 3. 停药反弹保护:早期临床数据表明,由于抗体偶联物在组织中的长效驻留与代谢重塑,患者在停药后较长时间内,体重反弹曲线显著平缓于传统短效多肽。
截至 2026 年初的第 44 届摩根大通医疗健康大会(JPM 2026),安进已全面铺开 MariTide 涵盖多项适应症的 6 项大型全球 Phase 3 临床试验,患者入组速度远超预期。
避开同质化竞争,用深厚的大分子工程积淀重构给药范式,这正是布拉德韦在风口面前展现出的战术冷静。
---
五、资本大棋局的逆周期整合:278 亿美元拿下 Horizon 与供应链底座
在药物研发的长征之外,作为拥有 20 年华尔街顶峰经验的前投行家,布拉德韦最令同行侧目的,莫过于其在关键资本节点上的逆周期资产整合手笔。
现代药企始终受制于一条残酷的经济学铁律:无论一款药物当年多么成功,在专利保护期届满的那一天,其销售收入都将面临断崖式暴跌。安进旗下的超级重磅单品 Enbrel(依那西普,治疗类风湿关节炎与银屑病)长期为公司贡献巨额现金流,但随着专利期临近以及美国《通胀削减法案》(IRA)药价谈判的重压逼近,安进必须在风暴全面爆发前,找到体量足够大、壁垒足够高的全新现金流引擎。
布拉德韦的答卷,是在 2022 年底悍然发起对罕见病领军企业 Horizon Therapeutics 高达 278 亿美元 的全现金收购要约。
这笔交易随即引发了美国联邦贸易委员会(FTC)长达数月的大体量反垄断诉讼阻击。面对监管高压与华尔街的质疑,布拉德韦没有退缩,而是凭借高超的法律与资本运作,最终在 2023 年秋季与 FTC 达成和解,于 2023 年 10 月正式完成了这笔 278 亿美元的里程碑式交割。
在 2025 年波士顿学院 CEO 俱乐部专访中,让·海因斯回顾安进在应对专利悬崖时的战略腾挪,布拉德韦坦然道出了当年的压力与布局:
> “在我的任期早期,我就开始思考我们即将面临的专利到期问题。我们这个行业的美妙之处在于享有一定期限的专利保护;但挑战在于,一旦专利到期,相关产品的收入就会暴跌。这是我们与社会的契约。我记得很早以前我就开始建立数学模型进行推演……我们经历了超过 60% 的营业利润大洗牌,但因为我们超前布局、全员对齐,我们在 18 个月内大幅提升了利润率,并成功推出了九款新药。” > *(Bob Bradway, Boston College Chief Executives Club, 2025-10-01, L577-662)*
收购 Horizon 为安进带来的,正是这样一块稀缺的防御性资产。通过将 Horizon 旗下的甲状腺眼病首创新药 Tepezza、难治性痛风药物 Krystexxa 以及视神经脊髓炎单抗 Uplizna 收入囊中,安进迅速确立了在罕见病领域的全球领导地位。由于罕见病患者群体高度集中、临床刚需极强且受一般仿制药竞争冲击较小,这一板块迅速贡献了极高黏性的利润流,成功抵消了传统成熟品种的自然衰退。
与并购 Horizon 相互呼应的,是安进对平台型资产的长线培育。
早在 2012 年初,安进就以 11.6 亿美元收购了德国微型抗体先驱 Micromet,获得了后者的双特异性 T 细胞接合器(BiTE)平台。在此后长达十余年的时间里,安进顶住多轮研发波折,持续投入资金改良该技术,终于在近年来迎来全面丰收:全球首款 CD19/CD3 双抗 Blincyto 放量突破,2024 年更凭借全球首创靶向 DLL3 的双抗药物 Imdelltra 获 FDA 加速批准,一举攻克了广泛期小细胞肺癌(ES-SCLC)数十年无突破的治疗死角。
在先进制造端,布拉德韦在 Semafor 专访中着重强调了安进在重资产基础设施上的持续下注。安进在俄亥俄州中部和北卡罗来纳州投资数十亿美元建立的高度自动化生态化工厂,能够在几周内快速调整大分子单抗与复杂多肽偶联物的工业化放大产能。
在布拉德韦构建的商业大厦中,前沿研发、资本并购与工程制造构成了一个三位一体的闭环:用稳固的罕见病与成熟药现金流反哺长线研发,用遗传学因果性确保靶点胜率,再用先进的自建制造产能抵御地缘政治与供应链波动的外部风险。
---
尾声:冷峻资本家的产业启示录
2026 年伊始,布拉德韦在第 44 届摩根大通医疗健康大会(JPM 2026)的演讲中,正式将 2026 年定调为安进从战略防御转向全面扩张的“跳板之年(Springboard Year)”**。
在历经了收购 Horizon 后的深度债务去杠杆化、成熟品种专利过渡期的平稳落地之后,安进在 2025 全年录得 368 亿美元的历史新高营收,手中握有涵盖 MariTide 六项大型 III 期临床、心血管 Lp(a) 抑制剂 Olpasiran 以及系列 BiTE 双抗的磅礴管线,公司市值稳稳锚定在两千亿美元之上。
回看鲍勃·布拉德韦长达 14 年的执掌轨迹,这位投行家出身的商业操盘手从未以激进的预言家自居,更拒绝用浮夸的概念去撩拨二级市场的情绪。
他的商业智慧,恰恰体现在一种反流行的“冷峻”之中:
在科技界因热钱退潮而为人工智能的短期回报焦躁不安时,他提醒人们尊重生物学 15 年长跑的物理规律;在第一代上千家 Biotech 盲目扩张最终被兼并蚕食的产业废墟上,他坚守“独立性的真谛是在逆境中向股东兑现业绩”;在减重药短效多肽的狂热红海中,他用抗体骨架偶联多肽实现了月度给药的差异化破局;在面临大单品专利断崖的必然衰退前,他用 278 亿美元的逆周期大手笔锁定了罕见病的长期护城河。
这是一家跨国药企四十年来穿越周期的生存指南,更为整个中国生命科学领域所有创始人、投资人和研发掌舵者提供了一份清醒的产业启示:
---
【下篇预告:敬请期待】
> 《医药掌舵人》第 010 期(下篇:哲学与人生篇)即将上线 > > 穿越四十年的产业周期与资本风暴,支撑这位投行家掌舵者日复一日从容决策的底层心智模型究竟是什么? > > 在接下来的下篇中,我们将镜头从宏观资本配置与管线博弈转向鲍勃·布拉德韦的个人内心世界与管理哲学: > > - 跨界之跃:从摩根士丹利资深投行家到千橡市全球生物制药巨头掌门人,他是如何完成知识结构与心智模型的自我蜕变? > - 面对 90% 临床淘汰率的“名人堂心态”:“在棒球大联盟中,三成安打率就能入选名人堂;在制药业面对九成失败率,你必须告诉团队——你不敢投出的球,就永远成不了好球。” > - 从发号施令到“协同共创”:为什么他在安进极力推行“Co-creating Solutions”?当高管团队观点激烈碰撞时,CEO 该如何做决定? > - 敬畏实验台上的“无名工匠”:为什么一家年营收数百亿美元的药企帝国,最核心的底气永远来自穿白大褂、在实验室里摆弄移液枪数十年的科学探索者? > > 更多独家深度访谈复盘与人生哲学沉淀,下篇即将呈现,敬请期待!
---
【文末声明与事实源对照】
本文属于《医药掌舵人》(C-Suite Insights)深度特稿栏目。正文所涉及之商业判断、管线数据与高管引语,全部严格封闭回检至本地落盘之官方原始音视频转写记录与公开法定财报:
- 引语出处 1:Bain & Company 专访《AI and the future of pharma with Bob Bradway》(2024-06-03,`Bob_Bradway_BainAI_Transcript_numbered.txt` L041-064, L083-100, L790-805, L812-827)
- 引语出处 2:Money Maze Podcast 专访《Biotechnology and Healthcare: A New Dawn?》(2023-06-29,`Bob_Bradway_MoneyMaze_Transcript_numbered.txt` L128-139, L353-368, L490-518, L530-540)
- 引语出处 3:波士顿学院 CEO 俱乐部专访《BC CEO Club: Robert A. Bradway with Jean Hynes》(2025-10-01,`Bob_Bradway_BCCEOClub_Transcript_numbered.txt` L577-662)
- 引语出处 4:Semafor 世界经济峰会专访《The Next Biotech Frontier》(2025-05-29,`Bob_Bradway_Semafor_Transcript_numbered.txt` L205-243)
- 市场数据出处:安进 2024/2025 全年 SEC 财报(2025 年营收 368 亿美元)、Horizon 278 亿美元收购交割公告、FDA Imdelltra 批准公告、J.P. Morgan 2026 官方演讲记录(详见 `02_事实核查/Market_Data.md`)。