
花 10 块换回 6 块的生意,他不做:再生元 Len Schleifer 的 38 年
Lumina Research synced content from 07_CSuite_Insights/episodes/2026-07-24_002_Regeneron_Len_Schleifer/03_文稿版本/Regeneron_Len_Schleifer_Article_V9_WeChat_PUBLISH.md.
Lumina Research
花 10 块换回 6 块的生意,他不做:再生元 Len Schleifer 的 38 年
栏目首语:关于「C-Suite 洞察」
欢迎来到 Lumina Research 全新推出的周末特稿专栏——「C-Suite 洞察」。
“C-Suite”代表着企业的最高决策层(如 CEO、CSO、CMO 等)。周一到周五的“每日速递”,我们追赶最新获批的数据与商业新闻;周末的这片自留地,我们把脚步放慢。本栏目想做的事,是过滤掉市场噪音与修饰过的公关话术,通过对全球顶级科学家、卓越企业家以及顶尖医药投资人的深度长访谈进行“原汁原味”的硬核拆解,深挖他们在前沿管线生杀大权背后的“底层哲学”“商业操守”与“战略定力”。
这个栏目,属于所有在医药科技行业里摸爬滚打的同仁:
- 无论你是刚刚跨入医药科技行业的学生或初入职场的新人,希望建立对产业架构的全局观;
- 还是正在带领团队穿越周期的医药企业负责人、具体产品管线的操盘手,渴望寻找破局的灵感;
- 亦或是寻找真正具备底层创新与长期护城河标的的顶级投资人;
我们希望这里能成为大家在周末沉下心来阅读的“能量站”。分享这些站在行业金字塔尖的大脑所看到的风景,并非高高在上地给出指导,而是与大家一同学习、共同进化。
关于取材,我们给自己立了几条规矩:只挑1小时以上的深度长访谈或完整讲稿,不用新闻短片凑数;每一句引语都要回原始录音的逐字稿里逐条核对过;查来的背景数据必须留得下出处。做不到的,我们宁可不写。也真诚感谢您利用宝贵的周末时光跟我们一起走入「C-Suite 洞察」,用心聆听和感受这些思考的声音。
未来,我们每个周末将定期推出「C-Suite 洞察」。欢迎大家持续关注,并在留言区分享您的思考与建议,让我们一起把这个栏目做得更好!
---
花 10 块换回 6 块的生意,他不做:再生元 Len Schleifer 的 38 年
> Lumina 导读 > > 大并购的年代,辉瑞掷出数百亿吞下 Seagen,礼来和诺和诺德挥着支票在全球扫货。这种氛围里,有一家公司显得挺不合群。 > > 本期是「C-Suite 洞察」人物访谈系列的开篇之作。我们拆解的是 Woodline Partners 联合首席投资官 Mike Rockefeller 与再生元(Regeneron)联合创始人、CEO Len Schleifer 博士的一场长谈,全程一个多小时,谈了这家公司 38 年的路、特朗普用药那件事、减重管线的下一步、耳聋基因疗法,以及他被外界议论最多的并购观。 >
---
01. 先认识一下再生元:一家用 25 年亏损换来的公司
正式进入访谈之前,有必要先把这家公司和这个人交代清楚。
再生元(Regeneron Pharmaceuticals)成立于 1988 年,总部在纽约州 Tarrytown。创始人是两位科学家:Leonard Schleifer 博士(现任联合董事长、总裁兼 CEO)与 George Yancopoulos 博士(现任联合董事长兼首席科学官)。
Len 的出身值得说一句。他在纽约皇后区长大,在弗吉尼亚大学拿到药理学的 M.D. 与 Ph.D.,是有执照的神经科医生,创业前在康奈尔医学院当教授。让他动念离开临床的原因很具体:他治的是帕金森、阿尔茨海默这类神经退行性疾病的病人,而他手上几乎没有真正有效的药。1988 年他离开康奈尔,把公司取名 Regeneron——取自 “regenerating nerve cells”(让神经细胞再生)。他当时的说法是,要办一家“神经退行性疾病领域的基因泰克”。
第二年,他把 George 从哥伦比亚大学的教授岗位上挖了过来。这对搭档一直搭到今天,38 年,是全行业极少数“创始人还在开车”的组合。
公司现在手握两个超级重磅:
- Eylea(阿柏西普),全球最成功的眼科药物之一,为大量黄斑变性患者保住了视力;
- Dupixent(度普利尤单抗),与赛诺菲合作开发的 IL-4/IL-13 通路药物,横扫了特应性皮炎、哮喘等 2 型炎症驱动的疾病领域。
除此之外,疫情期间那款用在总统身上的抗体鸡尾酒疗法出自这里;今年获 FDA 批准、用于一种遗传性耳聋的基因疗法也出自这里。晚期管线则铺在肥胖、多发性骨髓瘤、抗凝、C5 通路等方向上,另有一个自建的再生元基因中心(Regeneron Genetics Center)。
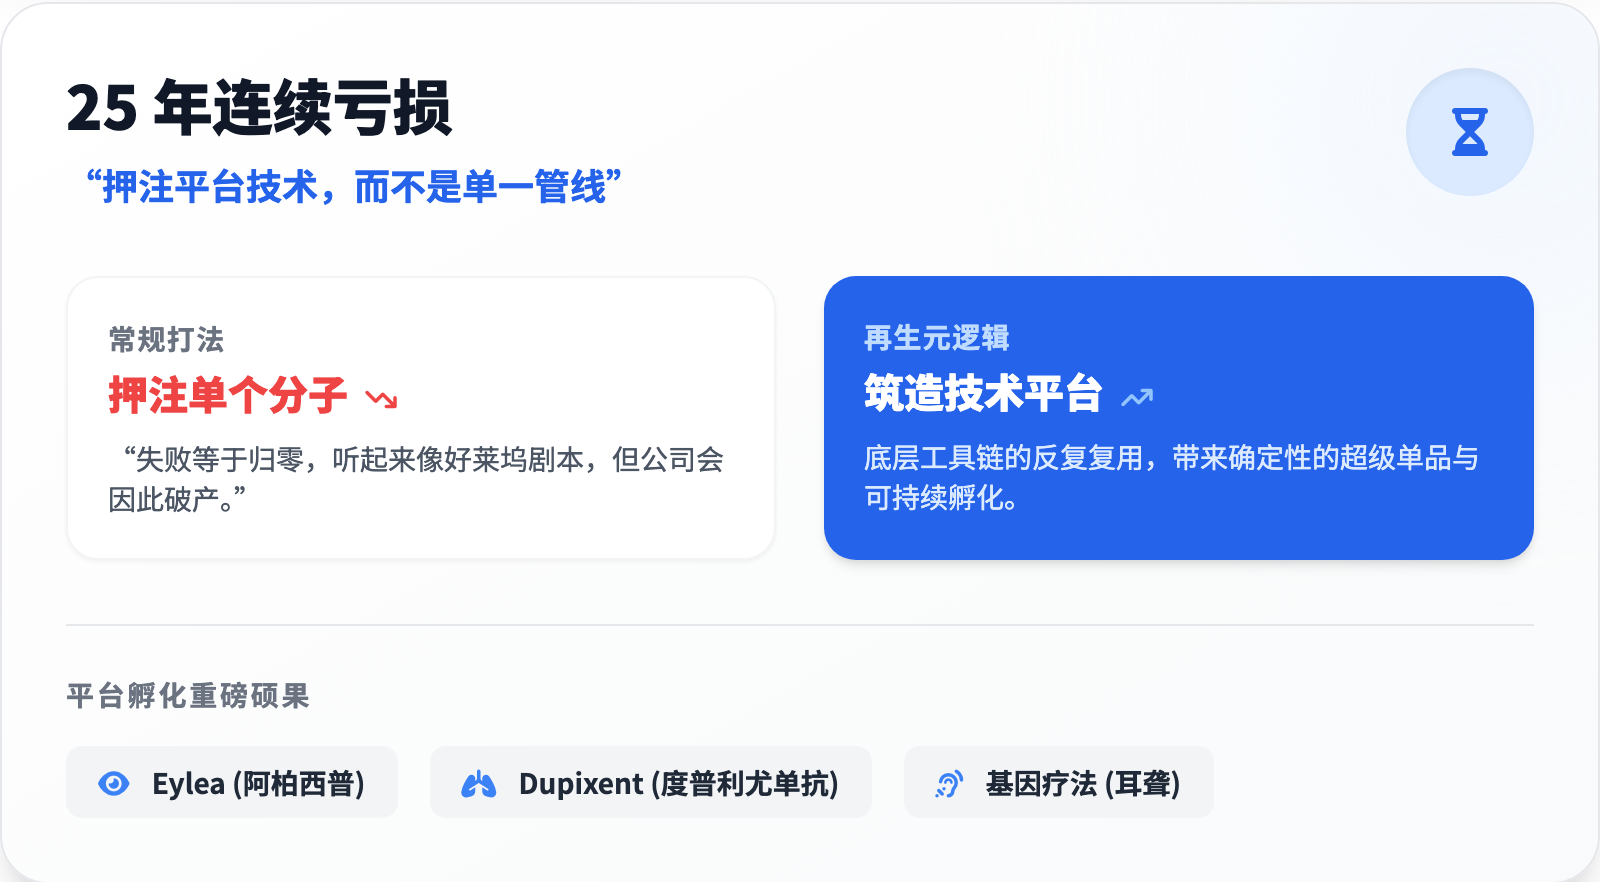
理解这家公司,抓住一个词就够了:平台。它的成长路径在行业里相当特殊——没有靠某一个爆款药一飞冲天,而是先花二十多年把底层技术垒厚,再让这套技术连续吐出产品。Eylea、Dupixent、抗体鸡尾酒、耳聋疗法,追到底都是同一套抗体与遗传学工具的反复复用。
理解 Len 本人,抓住另一个词:时间。
下面这场访谈里,几乎所有判断都能回到这两个词上。
---
02. 头 25 年,每一年都在亏钱
先摆一个数字,好让后面的所有判断有个坐标。
访谈里 Mike 问起早期的日子,Len 给的回答挺直接。他说公司存在的头 25 年,每一年都在亏钱。亏的不是小数目,是持续地、以百万乃至更大量级在亏。
> *"for the first 25 years of our existence, we lost money every single year."* > —— “我们存在的头 25 年,每一年都在亏钱。”
25 年。不是 25 个季度,也不是25个月。
他接着回忆了那段日子里最疼的一次。早期公司手上有 NT3 和 BDNF 两个神经营养因子,George 克隆出了 NGF 之后的第一个新型神经营养因子——这在当时是很硬的科学成果。团队的设想相当美好:把药喷在 ALS(肌萎缩侧索硬化,也就是“卢·格里克病”)患者身上,把病治好,然后去洋基球场一垒后方拿包厢票看球,几年之内功成名就、扬帆远航。
Len 的原话是 “obviously, that didn't happen”——显然,这没发生。三期临床砸了。
真正的压力从失败之后开始。他说当时股东、董事会、包括分析师,传递的信息高度一致:选一个,聚焦,把它推过终点线。
这个建议在教科书里是标准答案。资源有限,聚焦是美德,何况公司刚经历一场大失败,看起来更需要一场胜利来止血。
Len 和 George 的决定是不听。而且他把这个决定称为两人做过的最好的决定。
> *"We weren't going to bet the entire company. It always sounds great, a Hollywood kind of a thing. Well, if we'd done that, we'd be out of business."* > —— “我们不会拿整个公司去下注。那听起来总是很带感,像好莱坞剧本。可要是我们真那么干了,公司早就没了。”
他们选的路是赌科学本身:把一批不同的技术垒成一个地基,避开“把一切押在一个分子上”的陷阱。用他的话说,当年支撑他们扛下来的,是一种“不是能不能成,只是什么时候成”的判断,而他给自己的定位,是确保公司能活到那个“什么时候”。
关于这行的难度,他还给了一个很冷的三段式概括:这门生意的问题在于,第一,它很难;第二,它耗时很长;第三,它非常贵。而更扎人的是他随后那句观察——真正要紧的事,时间尺度以五年、十年计,而资本市场那一端的时间尺度,有时以毫秒计。他说有些股东从 IPO 起就一直在,那种才叫长期。
【Lumina 解析】
这段故事的内核在概率结构,跟勇气关系不大。
把全公司押在一个分子上,等于把公司的存活概率直接等同于这个分子的成功概率。而生物医药里任何单一分子的成功率,都撑不起一家公司的存续。Len 的做法是把赌注从“分子”往上挪了一层,挪到“技术”:单个分子会死,一套能持续产出分子的技术不会因为一次失败归零。
代价就是那 25 年。平台化的回报天生滞后,所以它必须配一个愿得起的股东结构和治理结构。“要做平台不做单品”这句话在国内说了很多年,选路线其实并不难,难的是凑出一批愿意等的钱。这两件事得同时解决,否则平台叙事会在第二轮融资的时候被迫变回单品叙事。
---
03. 他拒绝的那笔生意:花 10 块,换回 6 块
这是全场最容易被简化成标签的一段,我们花点篇幅把他的完整逻辑铺开。
引子是 Mike 的一个提问。华尔街长期在议论一件事:再生元账上现金充裕,为什么不动手?Len 在访谈中提到的数字是 170 到 180 亿美元。这么大一笔弹药趴在账上,在当下这个并购年代确实扎眼。
Len 的回答从行业话术开刀。他说人们总在谈自己的“并购能力”(M&A capacity),而他压根不把这个当成一种能力。
> *"That's a proven strategy to destroy value... you're spending $10 to turn it into $6 frequently."* > —— “那是一个已经被反复验证过的、毁灭价值的策略……你经常是花 10 块钱,把它变成 6 块钱。”
紧接着他给了具体的观察。他们看过一些资产,内部估值大概是 6,而市场上有人愿意出 12。他对此的评价是“对我们来说这就是疯了”,理由是他们自己的管线已经足够厚。
他还解释了为什么这种事会反复发生:因为买方太急了。他形容那种典型的操作是,公司给 BD 负责人一个预算,告诉他今年可以花这么多,出去花掉,我们急需一个三期资产。他说再生元不这么干,他们的做法是把整个可选范围过一遍,然后判断哪个对自己真正有意义。他管这叫“一种理性得多的做法”。
他也提到一个细节,说这类交易之所以好看,有时是因为账面处理——从资产负债表上走,可以做非 GAAP 调整,把数字修得漂亮些。
这里是关键,也是那个标签漏掉的部分。说完上面这些之后,Len 补了一句转折:如果真有一个好资产,是别人没看出价值而他们看出来了的,他们会做。他强调再生元“不受规模限制”(not constrained by size)。
还有一处公允值得留意。被问到有没有做得好的例子时,他点名的是赛诺菲与 Dupixent——而赛诺菲正是再生元自己的长期合作方。他说那是这个行业里做得最成功的一次合作型交易,并且补了一句“他们自己也会承认”。
【Lumina 解析】
Len 的立场需要被精确表述,否则就失真了。他反对的是在公开竞价里为确定性很高的后期资产付溢价。至于买这个动作本身,他没有反对过。
区别在于你的钱买到了什么。为一个三期读出、数据漂亮的资产出高价,买到的是确定性;而确定性在竞价市场里必然被定价充分,甚至过度——“花 10 块变成 6 块”的算术就是从这儿来的。反过来,为一个市场共识还没覆盖到的早期资产付钱,买到的是期权,而期权的定价效率天生更低,捡到便宜的概率因此更高。
一句话概括我们的读法:他不为确定性付溢价,只为不确定性付期权费。
那句关于赛诺菲的评价我们特意留着,因为它展示了一种访谈里不常见的东西——在贬低一整类做法的同时,主动把反例递出来。这比一边倒的表态可信得多。
---
04. 减重赛道已经很挤了,他想改的是“减重的质量”
这一节信息密度最高,也是我们要做一处重要补充的地方。
Len 对当下减重赛道的判断,起点是一个临床观察。他说单纯把体重降下来这件事,并没有把问题解决完。而他给的例子非常具体:
> *"If you lose 50 lb on Zepbound or Mounjaro or Wegovy, you barely move the needle on your bad cholesterol. If your LDL was 150 when you started, maybe it's 145. It needs to go from 150 down to 50 or less."* > —— “你在 Zepbound、Mounjaro 或者 Wegovy 上减掉 50 磅,你的坏胆固醇几乎不动。如果你起始 LDL 是 150,减完可能是 145。而它需要从 150 降到 50 以下。”
150 降到 145。这就是他判断“这件事还没做完”的全部依据。
于是再生元的想法是造一个既减重、又能把胆固醇打下来的 GLP-1。而他说到这里时的原话很有意思——他们意识到,能降胆固醇的那个分子,自己手上已经有了,就是 pramlintide。
剩下的是工程难题:把两者共同配方(co-formulation)进同一支注射剂,做到病人打的时候完全感觉不到里面还有第二个药,用法和现在一模一样。他形容这是“一件很难的技术活”。
Len 特别强调外界普遍误解了他们的意图。他说他们要的并非多卖一点 pramlintide——顺带他提了一句,他们在这个市场上刚从安进手里打赢一场反垄断陪审团诉讼。他要的是让自家的 GLP-1 带上一个竞争对手都没有的属性。他的推销逻辑朴素得近乎直白:你可以用礼来的,可以用诺和诺德的,也可以用别人的,但它们都不降胆固醇,那为什么不用我们的?他说医生会喜欢这个。然后加了半句抱怨——这件事他们目前“一点信用都没拿到”。
这里必须补一个访谈中一闪而过、我们认为不能省的事实。
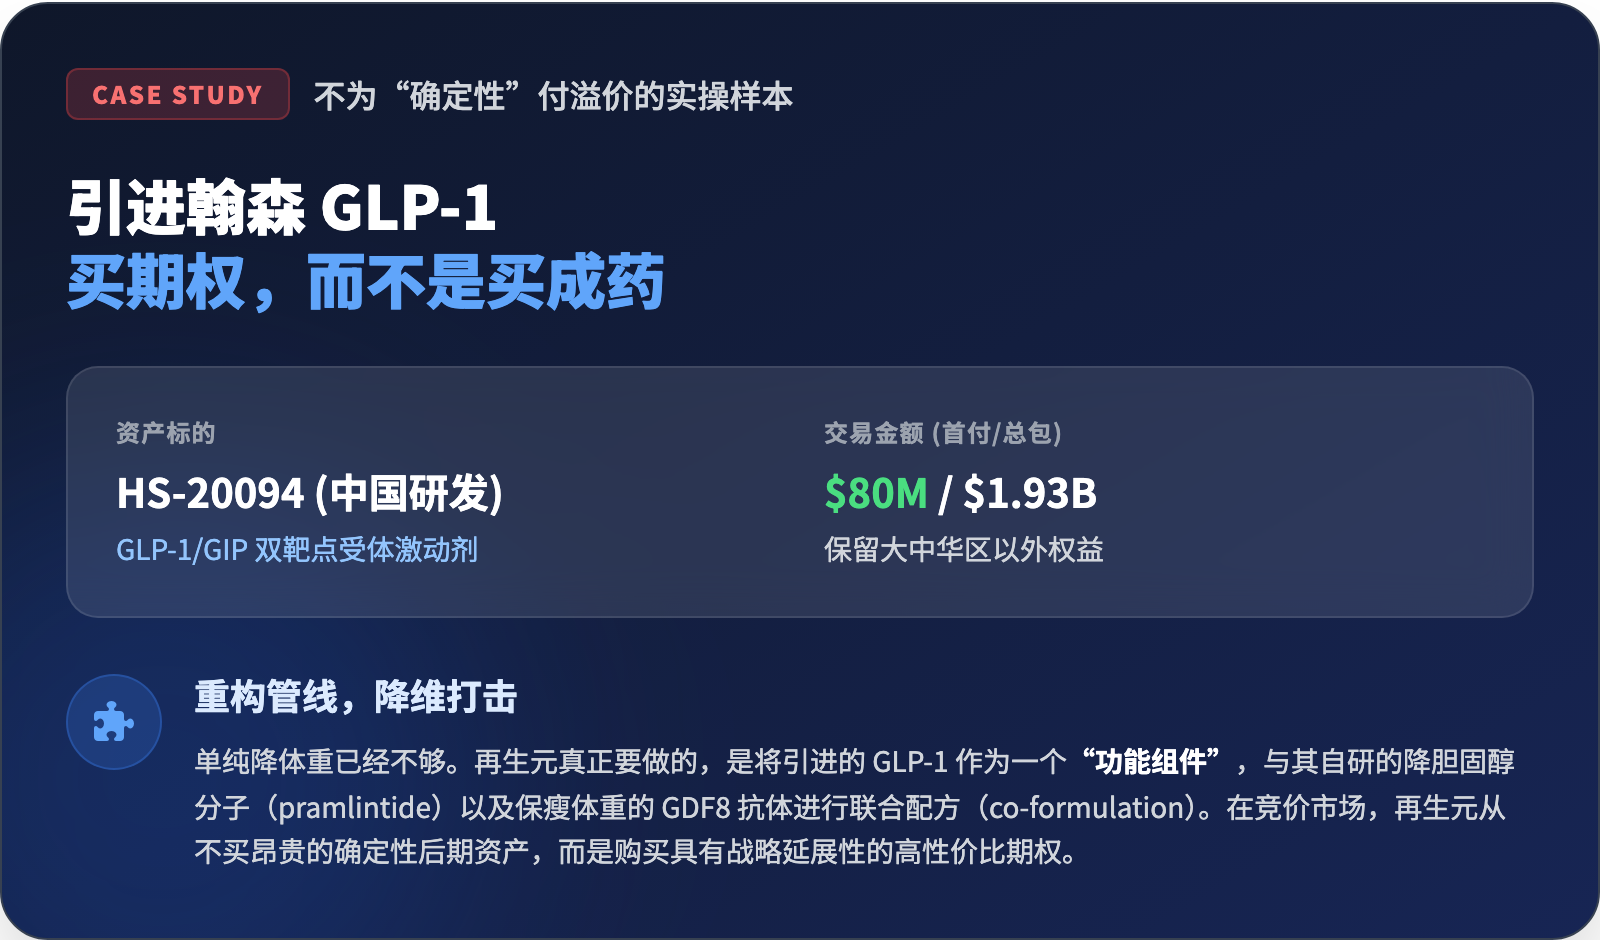
Len 在这段里顺口交代了一句:他们的那个 GLP-1,是授权引进来的。这家公司是中国的翰森制药(Hansoh Pharma)。
具体交易是这样:2025 年 6 月,再生元从翰森引进 HS-20094(GLP-1/GIP 双靶点受体激动剂),拿到中国大陆、香港、澳门以外的全球开发与商业化权益。首付款 8,000 万美元,里程碑上限 19.3 亿美元,外加低双位数的销售分成。交易于 2025 年 7 月生效,已在再生元提交给 SEC 的 10-K 里确认。该分子当时已在中国进入肥胖三期、糖尿病 IIb 期,入组超过 1,000 例。
而 Len 在访谈里主动提到:在翰森的中国研究中,这个分子的胃肠道毒性明显低于替尔泊肽在类似中国研究里的表现,减重效果持平或者更好。
【Lumina 解析】
我们认为这条信息对中文读者的价值高于本文其他任何一段,理由有三层。
第一层最直接。一家以内生创新立身的顶级美国药企,其减重赛道的核心分子来自中国 Biotech 的授权引进。而且是 Len 亲口在访谈里提起,还顺带称赞了中国研究的数据质量。
第二层,它和上一节相互印证。8,000 万美元首付换一个中国三期资产的海外权益,正是“为期权付费、不为确定性付溢价”的教科书式操作。他从来没说过不买,他只是按自己的价格逻辑买。
第三层,也是我们最想请各位琢磨的。翰森卖掉海外权益、留下中国权益,拿到 8,000 万首付和 19.3 亿里程碑。再生元买到的东西则不止一个分子——他们真正要做的,是把它跟自家降胆固醇的分子、以及保住瘦体重的 GDF8 抗体组装起来。
同一个分子,在翰森手里是一个产品,到再生元手里成了一个组件。定价权的差别就落在这个位置上。这里没有谁强谁弱的问题,是商业模式站位的问题——而站位是可以往上走的。
---
05. “我们是主人,不是租客”
这一节讲治理,而治理是前面所有判断的地基。
话题起于 Mike 问他,再生元的管理方式跟别家有什么不同。Len 用了一个比喻:
> *"we're not renters, we're owners, so to speak. You have a CEO or a CSO, they normally have what, a five-year horizon or something like that."* > —— “打个比方,我们是主人,不是租客。一般的 CEO 或者 CSO,任期视野大概就是五年左右。”
说完他抛了一个数字过来,还带着点玩味。他问 Mike:“你知道我在赛诺菲这些年经历过多少任 CEO 吗?”
Mike 问:多少?
“八任。”
他重复了一遍:八任。然后收了一句“那不是我们这种人”。
这段的结尾也挺坦然。他说他们喜欢自己做的事,也认为自己做得不错,所以想继续干下去;不过时候到了他们会知道,会把位子交给年轻人。
【Lumina 解析】
“租客与主人”这个比喻的锋利之处,跟道德褒贬关系不大。它点出的是另一件事:任期长度会决定决策形状。
一个五年任期的职业经理人,理性选择必然偏向五年内能读出结果的项目。这跟人品无关,是激励结构使然——你没法要求一个人为他任期之外的收益,承担任期之内的代价。而“八任 CEO”意味着,在再生元推进同一件事的时间跨度里,合作方那一端的决策逻辑被重置了八次。
所以第 02 节那个“25 年”,和这一节的“主人”身份,是同一件事的两面。扛不住 25 年亏损,就做不成平台;而扛得住 25 年亏损,靠的是治理结构。
这一点对国内的创始人尤其值得想一想:当你在设计股东结构、董事会构成、期权行权节奏的时候,你其实是在决定这家公司未来能做多长的项目。这个约束在早期就被写死了,后面很难改。
---
06. 那个免费送出去的基因疗法
访谈里最动人的一段,关于先天性耳聋。
技术难度先交代一下。致病基因 otoferlin 非常大,要把它塞进载体、精准递送到儿童内耳,长期被认为几乎做不到。再生元和 Decibel 的团队一起把递送方案解决了。
Len 描述结果时用了“这真的是科幻小说”来形容。接受治疗的孩子里,接近一半能听到耳语,听力接近正常。他说了两遍 “amazingly”。
然后是那个决定:
> *"we made the decision we're giving it away for free. Cuz every once in a while you have to show the world that the biopharmaceutical industry really cares about what it does and cares about the people that it serves."* > —— “我们决定免费提供。因为总得有那么些时候,你要向世界证明,生物制药行业真的在意自己做的事,也在意自己服务的人。”
他把回报讲得很清楚,而且顺序诚实。先说这是对的事、他们为此骄傲,然后才说公司确实从中拿到了东西:团队因此学会了怎么处理更大、商业上更可行的难题;另外科学家的士气和公司的人才吸引力有明显提升。他把后面这些称为“副产品”。
这里我们要做一个必要的补充,它关系到读者如何正确理解这个成就的来源。
这个项目并非纯粹从再生元自己的实验室长出来的。Len 在访谈中说得很明白——“We brought Decibel inside”,耳聋项目来自被再生元收进来的 Decibel Therapeutics,两边团队合作攻克了递送难题。
我们把这点写出来,不为折损这件事的分量。恰恰相反:它让第 03 节的逻辑闭上了环。
耳聋疗法来自收购,减重核心分子来自中国授权引进,而这家公司同时又是行业里最不肯在竞价中为后期资产抬价的公司之一。三件事摆在一起,才是 Len 真实的资本配置哲学:外部渠道用得很勤,但只在市场共识尚未形成、价格还没被抬起来的位置下手。
一句“坚决不买管线”,会让人把这家公司完全看错。
---
07. 国内对标:如果要在中国找一个再生元
写到这里,我们想做一件对各位可能更有用的事:把这家公司放回中国的产业地图上,看看谁跟它站在同一个位置。
我们认为答案是百济神州,而且能逐条对上:
| Len 在访谈里说的 | 百济做过的事 | |---|---| | “我们做了头对头” | 泽布替尼在全球三期 ALPINE 研究中头对头挑战伊布替尼,取得 PFS 与 ORR 双重优效,是同类里唯一做到的 | | “我们是主人,不是租客” | 自建 3700 余人的内部全球临床团队,关键试验自主运营、去 CRO 化;在美国新泽西、欧洲瑞士自建商业化团队,不把海外销售权交给合作方 | | 头 25 年每年都亏 | 长期承受巨额亏损,2025 年实现上市以来首个全年盈利,GAAP 经营利润转正 | | 创始人还在开车 | 创始科学家王晓东仍在董事会,核心经营层保持稳定 | | 平台连续吐产品 | 管线呈三层结构:成熟产品收割、下一代重磅蓄力、前沿平台广撒网 |
创始人科学家、敢做头对头、自建全球体系、用长期亏损换纵深——这四条同时凑齐,在国内基本只有百济。
信达生物可以算半个。它的玛仕度肽是从礼来引进的,IBI363 授权给武田时保留了美国共同商业化权益。买进来也卖出去,是个更灵活的混合体,跟 Len 那种“什么都自己扛”的路子不太一样。
一处必须说清的差别
市场对百济最大的疑问始终没散:泽布替尼专利到期之后靠什么接力。
再生元用 38 年证明了自己的平台能持续吐东西——Eylea、Dupixent、抗体鸡尾酒、耳聋疗法,一茬接一茬。百济这一步还在走。第一个重磅出来的时候,外人还说不清那是运气还是本事;等第二个、第三个也出来,平台才算被验证。
---
08. 他山之石
作为一个长期观察医药创新的平台,听完这 1.5 小时的访谈,我们深受启发。这些顶级科学家、实干企业家、卓越投资人思考问题的方式,最有价值的用法是把它当成一面镜子——照一照自己所在的位置。以下是我们的几点思考,摊开供各位取用,各位若能顺着往下想、想到我们没想到的地方,就是这篇文章最好的归宿。
给从业者的三句话
1. 敢不敢做头对头,是产品自信唯一的硬指标。宣称“同类最优”却不做头对头的,基本可以打个问号。泽布替尼之前,新一代 BTK 抑制剂都说自己更优,只有百济真去单挑了。 2. 减重赛道的下一个战场在“减重的质量”。瘦体重保留、共病同步改善、LDL 从 150 降到 50——还在卷减重百分点的项目,该重新想想自己在跟谁竞争。 3. 你的分子是产品还是组件,决定了你的定价权。这个位置可以往上走,前提是你知道自己现在站在哪。
给投资人的四句话
1. 问“排除了多少个”,别只问“选中了哪一个”。Len 的 25 年亏损说的就是这件事——平台的厚度写在失败堆里,不写在获批名单上。 2. 看股东结构,能推出这家公司能做多长的项目。五年任期的决策形状,和三十年主人的决策形状,从根上就不一样。 3. 警惕“并购能力”这个词。花 10 块换回 6 块的交易在竞价市场里是常态。真正该问的是:这笔钱买的是确定性,还是期权? 4. 中国资产被 MNC 买走时,注意首付款与里程碑的比例。翰森这笔是 8,000 万比 19.3 亿——这个比例本身就是定价权的读数。
给企业负责人的三句话
1. 平台化和耐心资本必须一起解决,只谈前者是空话。国内很多“平台故事”死在第二轮融资,原因通常不在技术。 2. 定期重审组织里那些写进交接文档的“经验之谈”。下一期我们会讲到礼来的“永远不要碰零售”——那条曾经正确的经验,如今贡献了它肥胖业务的三分之一,以被推翻的方式。 3. 最后,关于操守。主持人问他会给“下一个 Len”什么建议,他讲了长期视野、不要下单一重注、忽略分析师的噪音,然后落在这句话上:
> *"have a really strong moral compass. There're going to be some down times where you got to be willing to say, 'This is not right. I'm not going to do this.'"* > —— “要有一个非常强的道德罗盘。总会有些低谷时刻,你必须愿意说:这不对,我不做。”
能在低谷里说出“我不做”,前提是你不必靠这一件事活命。回到第 02 节——那 25 年亏损里,他们始终没把公司押在任何单一一件事上。
操守要有结构撑着。这大概是这场访谈留给我们最实在的一句。
_在这个充满喧嚣的医药科技时代,当风口上的概念层出不穷时,一家拥有 150 年历史的巨头是如何思考其战略护城河的?下周末的「C-Suite 洞察」,我们将为您硬核拆解千亿市值的礼来(Eli Lilly and Company)公司的CEO 戴文睿(David A. Ricks)的近期深度访谈,看他们如何在产能制造与渠道分发上掀起重塑生态链的风暴,敬请期待。_
---
> 📂 数据来源与验证 > > 访谈原始出处 > - 节目:inSpired(Woodline Partners 出品),对谈人 Mike Rockefeller > - 节目主页:https://open.spotify.com/show/5v1SZN4vESbEMxiP8MKfus > - YouTube 原始链接: https://www.youtube.com/watch?v=aN-GJTt1y8k > > 引语核验:本文全部英文引语已逐条回 1623 行原始逐字稿做字面检索,命中率 100%。为便于阅读,正文不标注行号与时间戳;完整的行号对应关系保留在编辑部的事实池与回检报告中,可随时调取复核。 > > 分层说明:第 01 节的公司沿革与创始人履历、第 04 节的翰森交易细节、第 07 节的国内公司数据,均不来自访谈,系编辑部检索补充。翰森交易经再生元新闻稿、翰森官网、SEC 10-K 三方交叉验证;百济神州与信达生物数据经 2026-07-25 实时检索核实,完整来源列表见 `Market_Data.md`。 > > 未采用的数据:Dupixent 销售额、公司市值、年研发投入等数字因原始检索来源未留存,本文一律未采用。按本专栏规范,无来源与检索日期的数据不得进入正文。