
7022 次失败换一个分子,却治不好大公司病:礼来 CEO 戴文睿的真心话
Lumina Research synced content from 07_CSuite_Insights/episodes/2026-07-24_001_Eli_Lilly_Dave_Ricks/03_文稿版本/Dave_Ricks_Article_V7_PUBLISH.md.
Lumina Research
7022 次失败换一个分子,却治不好大公司病:礼来 CEO 戴文睿的真心话
7022 次失败换一个分子,却治不好大公司病:礼来 CEO 戴文睿的真心话
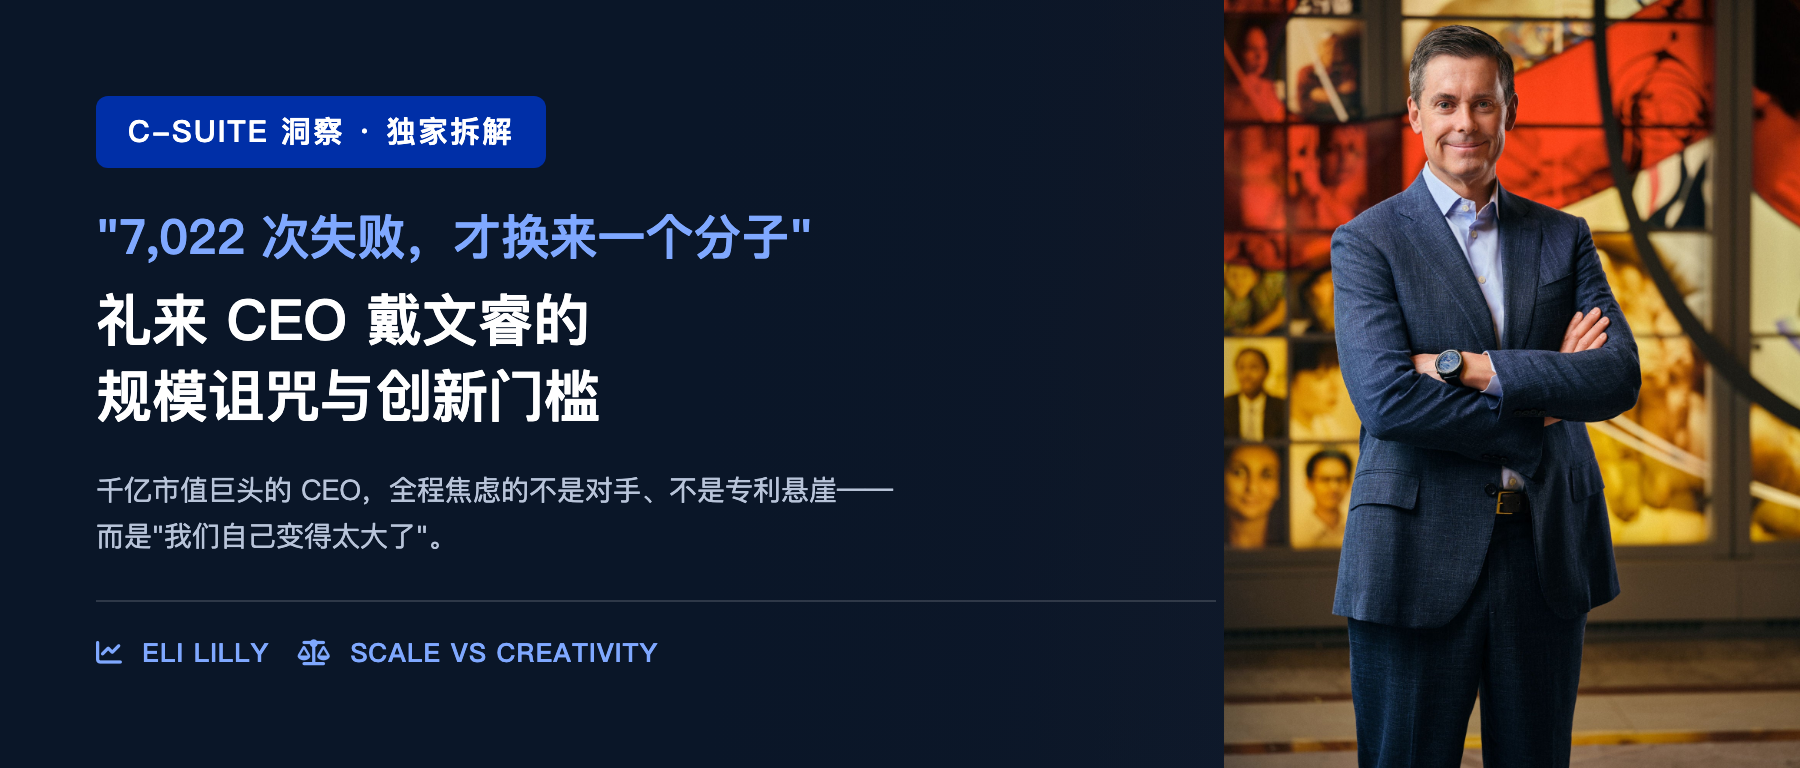
⏱ 预计阅读 5 分钟 | 本文回答 3 个问题:①千亿市值的礼来,CEO 真正怕的是什么?②"7,022 个被扔掉的分子"到底值多少钱?③40 笔"廉价交易"和再生元的"25 年不并购",谁的算法更对?
> 📌 核心洞察卡片 > - 千亿市值巨头的焦虑,不是对手、不是专利悬崖,而是"我们自己变得太大了"——这是一种典型的大公司病。 > - 替尔泊肽是第 7,023 号序列:7,022 次失败换来的不是一个分子,而是一张只能靠失败画出来的结构-性质地图。 > - 礼来去年做了 40 笔交易,资本投入却只排第 10——不为确定性付溢价,只为不确定性付期权费。 > - 前任 CEO 写进交接清单的"永远不要碰零售",如今贡献了礼来肥胖业务的三分之一——组织里的经验之谈,需要定期重审保质期。
---
> Lumina 导读: > 礼来登顶全球市值最高医疗保健公司之后,CEO Dave Ricks 最担心的不是专利悬崖,也不是竞争对手——而是内部决策速度,已经慢得像在泥里跑步。 > > 上一期我们聊了再生元的 Len Schleifer。这一期换到礼来的掌舵人Dave Ricks。这场对谈让我们意外的地方在于:一家正处在历史最高光时刻的公司,其 CEO 全程表达的核心焦虑,既不是竞争对手,也不是专利悬崖,更不是监管——而是"我们自己变得太大了"。 > > 如果你所在的公司或管线正在从"小而快"走向"大而全",这篇文章值得你对号入座:规模带来的,究竟是护城河,还是你自己都还没意识到的"大公司病"? > > 本期拆解 Dave Ricks 与 Woodline Partners 联合 CIO Mike Rockefeller 长达 1 小时 3 分钟的对谈。
---
00. 先交代背景:一家为对抗"假药"而诞生的公司
行业里的同仁对礼来当然不陌生,但这家公司的来历恰恰是理解本期访谈的钥匙,请允许我们花两分钟。
礼来创立于 1876 年 5 月 10 日,地点是印第安纳波利斯 Pearl Street 上的一栋小楼。创始人 Colonel Eli Lilly 是药物化学家、美国内战联邦军退伍军人,创业那年 38 岁。连他 14 岁的儿子在内,起步时公司一共 3 个人。
他为什么办这家公司?因为当时的美国市场被江湖郎中兜售的"包治百病"药水占据——成分不明、剂量随意、疗效靠吆喝。Colonel Lilly 给自己立了三条规矩:只做最高质量的药;只做经医生处方而非街头推销的药;一切基于当时最好的科学。
此后一百五十年,这家公司几次站在医学史的关键节点上:1923 年与多伦多大学合作推出全球第一个商业化胰岛素,在那之前糖尿病是绝症;1944 年成为最早量产青霉素的公司之一,供应二战盟军;1955 年参与 Salk 脊髓灰质炎疫苗的大规模生产;1982 年推出 Humulin,全球第一个重组 DNA 技术做出的人用健康产品;2025 年,成为历史上第一家市值突破 1 万亿美元的医疗保健公司。
请记住 1876 年的这个创业动机。它会在本文第 03 节以一种你意想不到的方式回来。
---
00b. 掌舵人:一个从 IBM 转行、管过礼来中国的 BD 出身者
Dave Ricks,礼来董事长兼 CEO,公司历史上第 11 任 CEO。
1990 年拿到普渡大学工业管理学士,先去 IBM 做客户代表,后来读了印第安纳大学 MBA。1996 年加入礼来时,他的岗位是 business development associate——业务发展助理,也就是我们说的 BD。
此后二十年他几乎把礼来的地图走了一遍:2005–2008 年礼来加拿大总经理;2008–2009 年礼来中国总裁兼总经理;2009–2012 年礼来美国总裁;2012–2016 年 Lilly Bio-Medicines 总裁。2017 年 1 月出任 CEO,同年 6 月出任董事长。
两个细节请先放在心里。
第一,他管过礼来中国。所以当他在访谈里说"我刚从中国回来"、提到京东和阿里时,那不是一个跨国 CEO 对遥远市场的泛泛而谈。
第二,他是 BD 出身。这会在第 04 节变得非常关键——一个从业务发展岗做到 CEO 的人,对"怎么买"的理解,和从实验室或销售线上来的 CEO 会完全不同。
他的前任是 John C. Lechleiter,2016 年底退休。第 02 节里那位留下"永远不要碰零售"这条教训的"我的前任",据公开履历推断即是他。
---
01. 判断一个药能不能成,他先看的不是疗效
关于刚获批的口服 GLP-1 药物 Foundayo(orforglipron),Ricks 的定位可能会让习惯了"卷减重百分点"的我们有点意外:
> *"orforglipron's going to be a big drug. Not because of the efficacy, but because of reach."* > —— "orforglipron 会是个大药。不是因为疗效,而是因为触达半径。"
他给出的理由是:口服剂型更便宜,能卖到世界每个角落,而对绝大多数只想减掉 30 磅的人来说,它的效果已经够用了。
【Lumina 解析】 只有拿下了市场的公司,才会用这个顺序来判断。疗效决定你能不能进场,可及性决定你的天花板有多高。注射剂的疗效峰值再高,铺开半径始终受限于冷链、给药方式和支付能力;口服药的价值不在数据表上,在地图上。
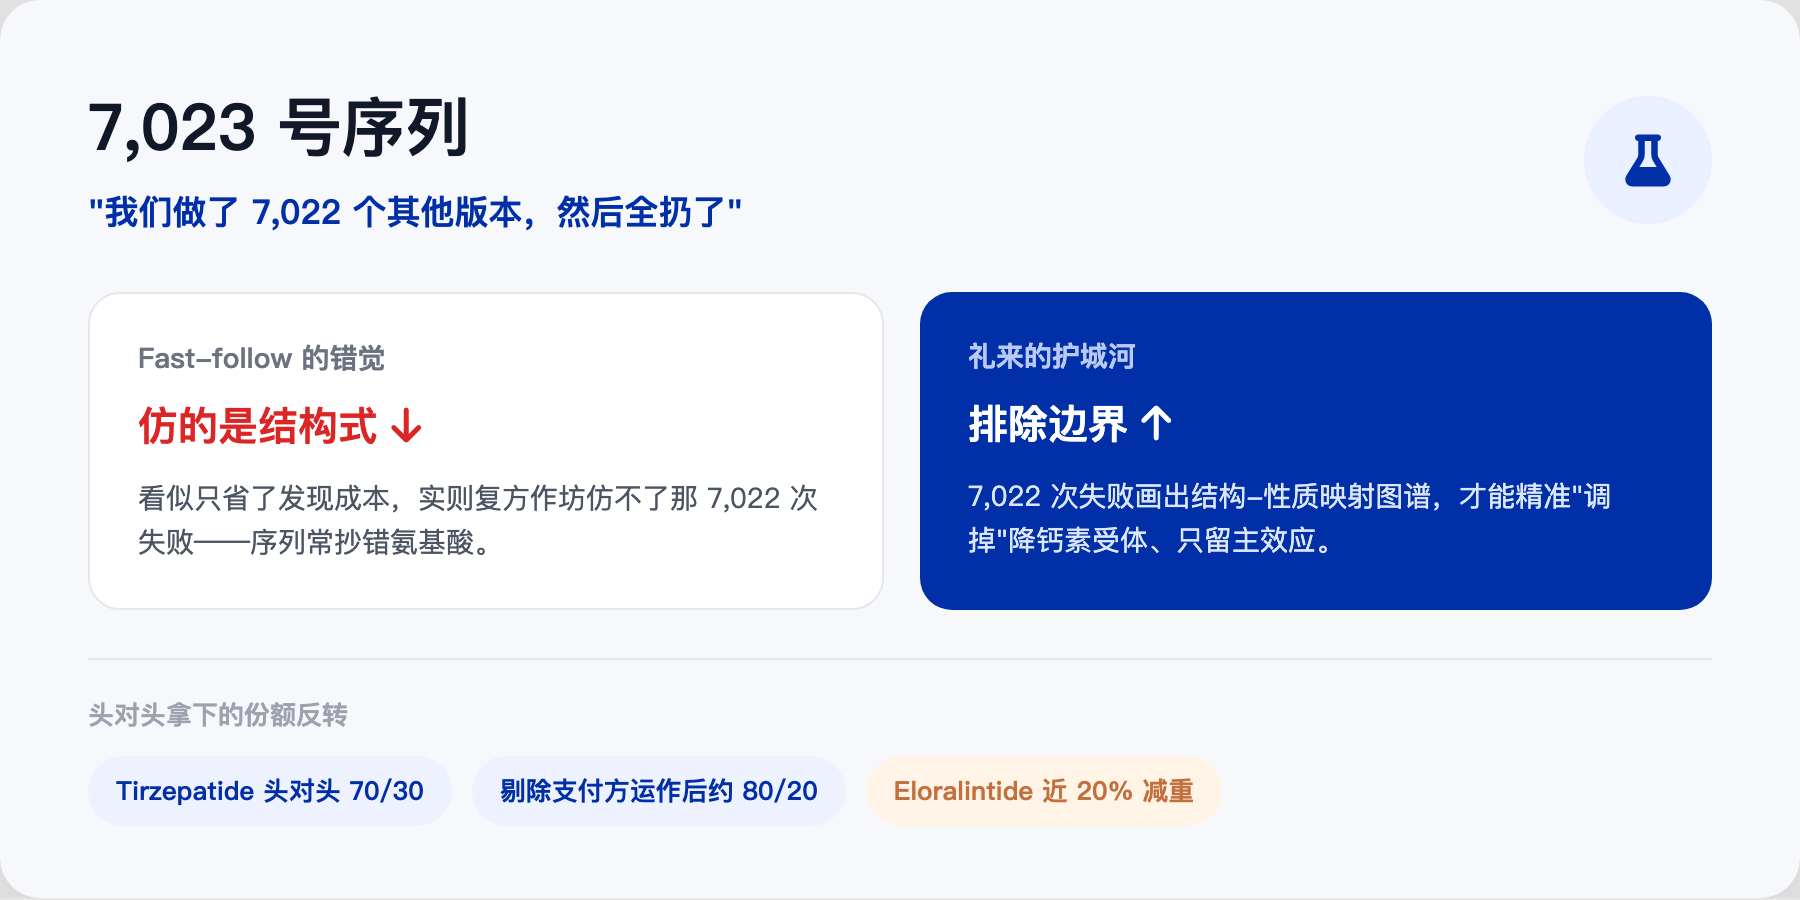
那么真正拼疗效的战场上,他的解释是什么?谈到替尔泊肽如何在面对先发者时把份额反转到 70 比 30(他补充说若剔除对方的支付方运作,实际约为 80 比 20),Ricks 的归因非常直接:因为这个药全面压制那个药,而我们做了头对头。更好用、副作用更少、疗效显著更强。
这个归因方式值得留意。他没有归功于营销、渠道或者对手的失误,而是归功于一次敢做的头对头试验。这既是自信,也是一道自我设限的高压线——只有敢做头对头的产品差距,才配得上份额的反转。
到了下一代分子上,同一套逻辑被推得更细。谈到 eloralintide,Ricks 讲的是一个分子设计层面的取舍:胰淀素类药物普遍会命中一个共享的降钙素受体,从而带来胃肠道反应;礼来把那个受体活性"调掉"了,于是得到一个纯粹的选择性胰淀素分子——近 20% 的减重,几乎没有胃肠道副作用,而且不需要为了躲副作用去做剂量爬坡。
请注意这是"调参"而不是"换靶点"。它拼的不是靶点选择的运气,而是结构-性质关系的积累——这一点会在第 03 节被 Ricks 用一个惊人的数字量化。
而对于哪个分子最终会赢,他的态度相当松弛:好消息是他们不必在乎哪一个真正做大,重点是把更多选择推出去。手里牌足够多,才有资格不在乎哪张牌赢。
---
02. 前任写在纸上的教训,他没有听
LillyDirect 现在的体量可能超出很多人的想象:
> *"it's like a third of all obesity in the United States is Lilly Direct."* > —— "全美的肥胖业务里,大概三分之一来自 Lilly Direct。"
一个 2024 年 1 月才上线的直销平台,两年做到三分之一。但这件事最初差点没发生。
Ricks 讲了一个细节:在他正式接任前,前任 CEO 给了他一份"教训清单",其中一条是——永远不要碰零售。理由也不是没有道理:做零售意味着要建一整套应对消费者投诉和认知差异的"apparatus",对一家制造业基因的药企是纯负担。
Ricks 的回应是:他不同意这个结论。
【Lumina 解析】 我们把这段单独拎出来,不是因为它讲了 DTC,而是因为它展示了一种罕见的组织行为:新任 CEO 公开否定前任写在纸上、且看起来很稳妥的经验。
而这里的分寸很重要。前任那条判断在 2016 年大概率是对的——那时候还没有一个足以支撑直销的品类。Ricks 的不同意,不是"前任错了",而是"外部条件变了"。区分这两者,是组织能不能持续自我更新的关键。否决前任很容易变成否定前任,而后者会让组织丧失积累经验的意愿(说白了,就是组织里的路径依赖和"部门墙"有没有被定期打破)。
对我们的可迁移之处,也不是"要做 DTC",而是那个更难回答的问题:你们组织里那些写进交接文档的"经验之谈",最后一次被检验是什么时候?
顺带一提,这段里藏了一条与我们高度相关的信息:Ricks 说他刚从中国回来,礼来已经和几家伙伴以"店中店"的形式把 Lilly Direct 开进了京东和阿里,并称开局相当不错。同时英国站点也已上线。他的判断是,直销不是一个美国购物现象,而是一件普适的事。
至于 DTC 的真正回报,他认为不在销量,而在第一方实时数据——人们在买什么、抱怨什么、如何更好地使用药物。这些信息对长期竞争力的价值,他看得比当期收入更重。
值得敬佩的是接下来那半句。当被追问这是否会转化为投资人关心的用户"黏性"时,他没有顺势画饼,而是明确加了一句"当然,这还需要被证明"。在自己最占优的话题上主动标注不确定性——这是我们判断一场访谈含金量的重要指标。
---
03. 7,022 个被扔掉的分子
这是本期最值得带走的一段。
面对市场上泛滥的复方调配(compounding)灰产,Ricks 的第一反应不是愤怒,而是困惑——他说自己很震惊这件事居然持续了这么久,这毫无道理。
然后他把时间尺度拉回了 150 年前:他说礼来当年之所以创立,正是因为市面上假冒的"蛇油"太多了,而我们现在又回到了那个年代。
这就是我们请你记住 1876 年的原因。一家因为反对假药而诞生的公司,一百五十年后,它的 CEO 说我们又回到了那个起点。
他随后给出的证据相当具体。礼来确实会在网上买灰产样品送检,结果是:相当比例根本不是替尔泊肽;而那些确实是的,氨基酸序列里也常常有错。他们还发表过一项研究——为规避合规红线而常见的与维生素 B12 混配,实际会形成一个全新的复合分子,从未在人体中做过测试,"除了今天正在服用它的那些人"。
然后是那句真正的重锤:
> *"tirzepatide is series number 7,023, which means we made 7,022 other versions of tirzepatide we threw away."* > —— "替尔泊肽是第 7,023 号序列。也就是说,我们做了 7,022 个其他版本,然后全扔了。"
【Lumina 解析】 "底层创新有壁垒"是一句正确的废话。"7,022 个被扔掉的分子"是一个可以被感知的数字。
这个数字回答了一个我们经常被问到的问题:为什么 Fast-follow 看起来省掉了 90% 的工作量,最终产品质量却依然拉不平?
因为省掉的不是"发现那一个"的成本,而是"排除那 7,022 个"的成本。而后者恰恰是筛掉了所有次优解、并在这个过程中定义了最终分子性质边界的那部分工作。回想第 01 节里"把降钙素受体调掉"那个操作——你能精准地调掉某个受体活性而不损失主效应,前提是你手上有足够密的结构-性质映射。这张图谱只能靠失败来画。
复方作坊能仿的是第 7,023 号的结构式,仿不了那 7,022 次失败。序列抄错氨基酸,正是这种断层的直接后果。
而这一节最让我们意外的,是 Ricks 没有把责任全推给灰产。他把话题引向了根源,而那个根源指向自己:
> *"honestly, the only reason this exists is pricing."* > —— "老实讲,这件事存在的唯一原因就是定价。"
一个手握定价权的 CEO,在公开访谈里把灰产的根源指回自己所在体系的定价结构。这种自省比任何强硬表态都更有说服力,也让前面那句"我们又回到蛇油年代"不至于沦为道德抱怨。
---
04. 40 笔交易,与"规模会杀死创造力"
被问及并购战略时,Ricks 的第一句话是:它必须进化。
他坦承刚上任时公司的并购能力是"初级"的,内部偏好确实是"内部优于外部",也没有常态化机制——但这是他描述的过去。如今的做法是:每周开会过一遍每一个 data room、每一笔在谈的交易,以及很多还没在谈的。用他的话说,他们主动挑起交易。
然后是那个数字:
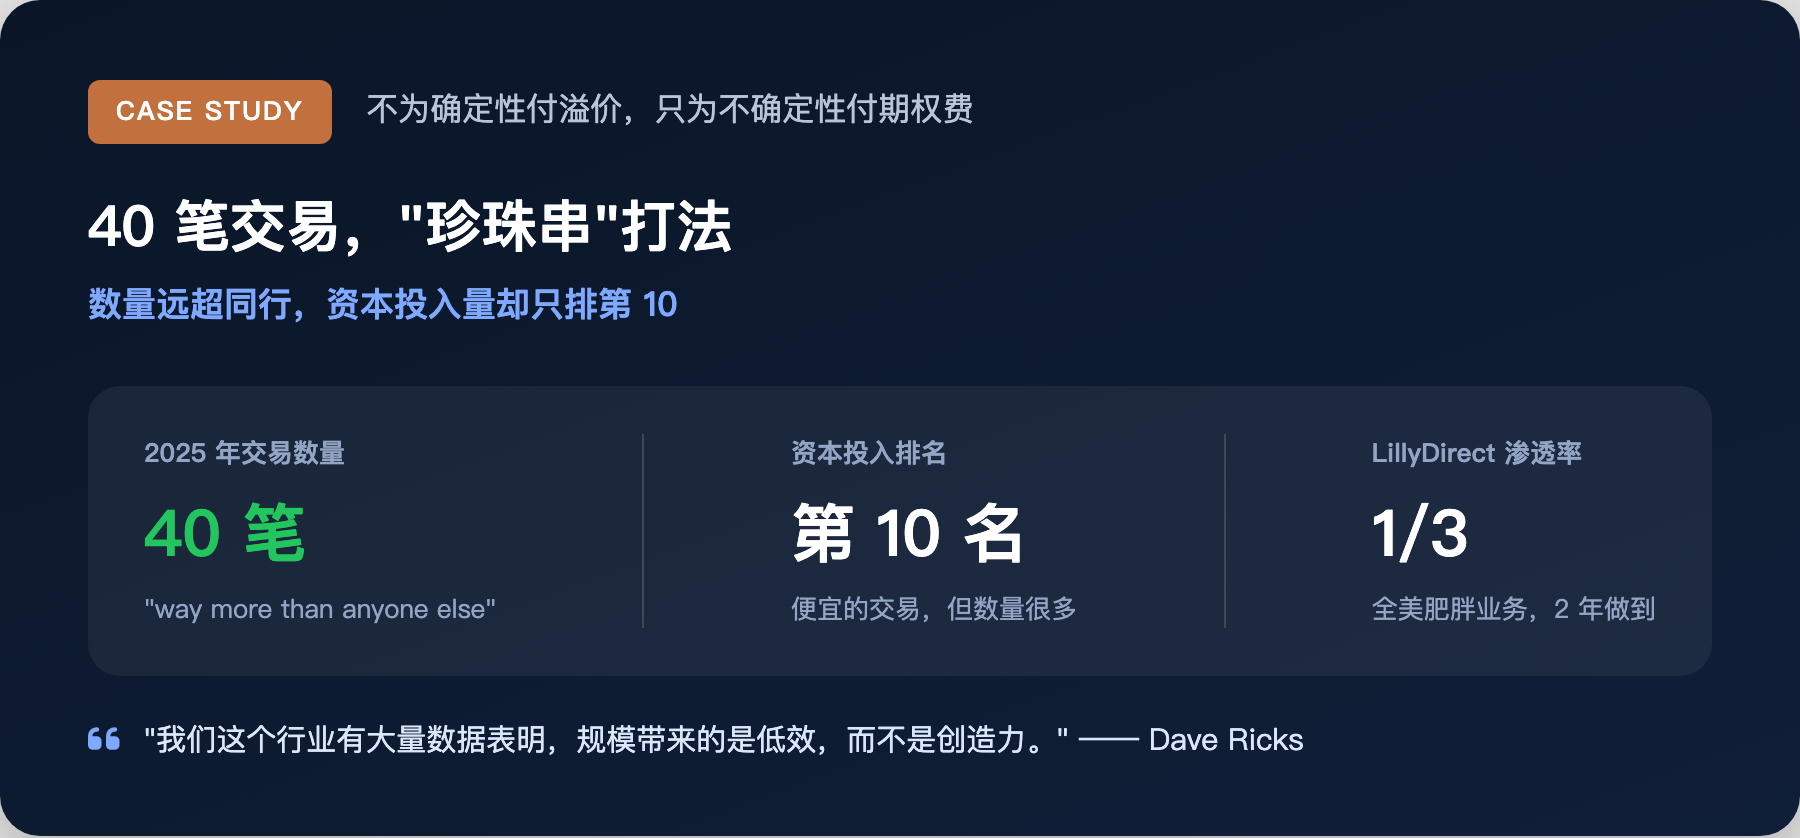
> *"We did like 40 deals last year. That's a lot, way more than anyone else, but we deployed like the 10th most amount of capital."* > —— "我们去年做了大约 40 笔交易,非常多,远超其他任何人,但资本投入量只排第 10。"
便宜的交易,但数量很多。他自称这是"珍珠串"打法,并补了一句:便宜这部分大概会变。
【Lumina 解析】 所以礼来和再生元的差异,不是"买"与"不买"。
Len Schleifer 反对的是在竞价中为后期或已获批资产支付溢价;Ricks 做的是大量、廉价、早期、主动发起的小额交易。两者其实指向同一个判断:不为确定性付溢价,只为不确定性付期权费。一个是通过少做来实现,一个是通过多做且做小来实现,底层的定价逻辑是一致的。
这也是为什么他的 BD 出身值得留意。40 笔对第 10 名的资本投入排位,本质是一个投资组合结构的设计——追求的是命中率之上的期权数量,而不是单笔的确定性。
而真正让我们停下来的,是他解释为什么必须向外求的那句话:
> *"there's a lot of data in our industry that scale drives inefficiency, not creativity. And so, I worry a lot about that."* > —— "我们这个行业有大量数据表明,规模带来的是低效,而不是创造力。所以我对此非常担忧。"(这正是我们常说的"大公司病"——组织越大,内部的"部门墙"往往越厚。)
一家正处在历史最高光时刻的公司,其 CEO 的核心焦虑是自己太大了。
我们认为这句话重新定义了整场访谈。他向外做 40 笔交易,不是因为内部研发不行——恰恰相反,第 03 节那 7,022 个被扔掉的分子证明了内部引擎极其强悍。他向外求,是因为他不相信内部研发能靠"加钱扩编"线性放大。
外部交易在这里的功能,与其说是买管线,不如说是给一个正在变大的组织持续注入它自己长不出来的想法。他的原话很朴素:我们就是需要更多想法。
这才是可以和再生元真正形成对照的议题——不是"买不买",而是:一家已经巨大的公司,如何避免被自身的规模杀死创造力。Len 用创始人治理和 25 年的耐心来回答;Ricks 用 40 笔外部期权来回答。两个答案,同一个问题。
---
05. 他山之石:与中国医药同仁的共同思考
把"创新门槛"翻译成具体数字。 7,022 的力量在于,它把"底层创新很难"从一句口号变成了可估算的工程量。我们在评估一个项目、一家公司、一条管线时,或许都可以问出同样具体的问题:为了拿到现在这个分子,你们排除掉了多少个?如果答案是个位数,那所谓的"平台"可能还只是一条产线。
警惕"规模即优势"的默认假设。 Ricks 的焦虑对正在快速长大的国内头部 Biotech 尤其值得一听。当团队从 50 人到 500 人再到 5000 人,研发产出是线性增长的吗?他给出的答案是否定的,而且他为此重构了整个外部合作机制。规模是需要被主动对抗的,不是可以坐享其成的。
定价是产业生态的上游变量。 "灰产存在的唯一原因是定价"这句话可以平移到很多语境。当我们抱怨市场秩序、低价竞争、渠道混乱时,往上游追一层,往往能追到某个定价或支付结构的设计。骂下游解决不了问题,改上游才可以。
请定期重审组织里的"经验之谈"。 "永远不要碰零售"是一条曾经正确、并且被写进交接清单的经验。它现在贡献了礼来肥胖业务的三分之一——以被推翻的方式。
---
一句话总结:戴文睿给这场"规模游戏"的答案是——内部拼命做研发(7,022 次失败的深度),外部疯狂做期权(40 笔交易的广度),但唯独不让"规模"本身变成决策的借口。三句话带走:疗效决定你能不能进场,可及性决定你的天花板有多高;仿得了结构式,仿不了 7,022 次失败;写进交接清单的经验之谈,需要定期重审保质期。
---
> 📂 信息来源 > - 访谈原始出处:inSpired(Woodline Partners 出品)· https://www.youtube.com/watch?v=aN-GJTt1y8k > - 第 00/00b 节的公司沿革与 Dave Ricks 履历、"礼来 2025 年市值突破 1 万亿美元"等背景数据经核实,来源包括礼来官网、公司新闻稿及公开报道。